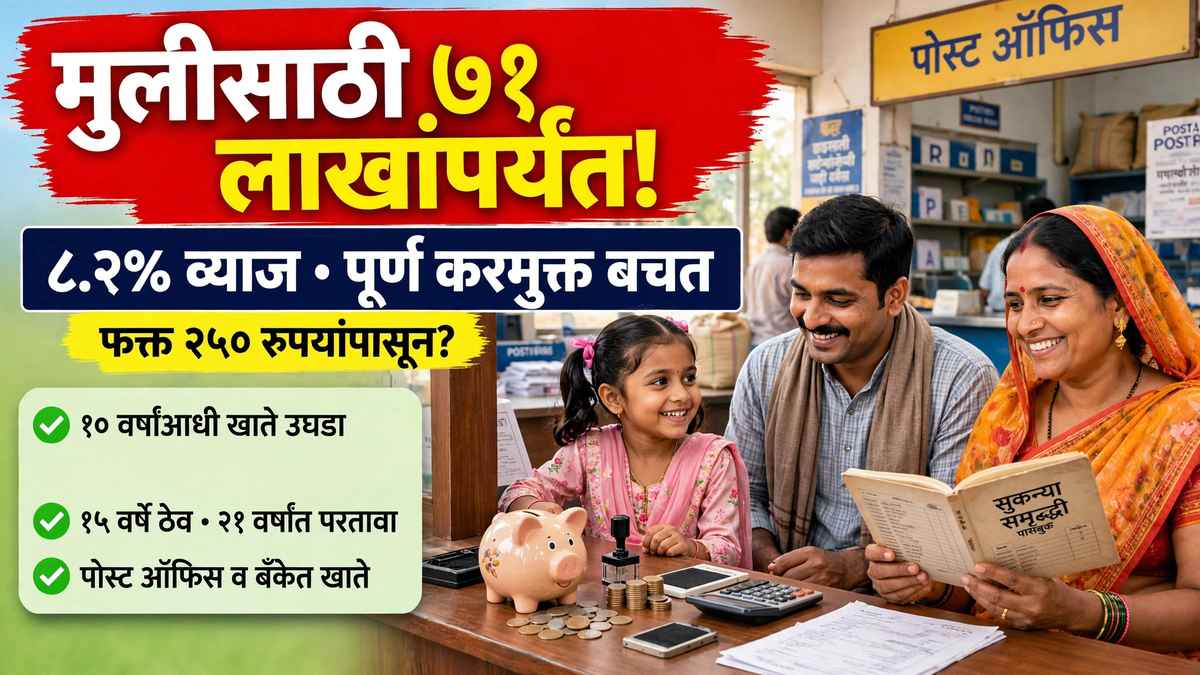
Sukanya Samriddhi Yojana ही केंद्र सरकारची मुलींसाठीची खास बचत योजना आहे. मुलीच्या जन्मापासून ते तिच्या शिक्षण आणि लग्नापर्यंतच्या मोठ्या खर्चासाठी आई-वडिलांना हळूहळू, सुरक्षितपणे पैसे जमवता यावेत, हा या योजनेचा उद्देश आहे. ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीसाठी या योजनेवर ८.२ टक्के वार्षिक व्याज मिळत आहे. हे व्याज पूर्णपणे करमुक्त असून, पोस्ट ऑफिस किंवा अधिकृत बँकेच्या शाखेत खाते उघडता येते. फक्त २५० रुपयांपासून सुरुवात करता येत असल्याने ग्रामीण भागातील कुटुंबांसाठीही ही योजना सोपी आणि परवडणारी आहे.
सुकन्या समृद्धी योजना म्हणजे काय?
ही योजना २२ जानेवारी २०१५ रोजी ‘बेटी बचाव, बेटी पढाव’ अभियानाचा भाग म्हणून सुरू झाली. मुलीच्या भविष्यासाठी दीर्घकाळ बचत करणे, हाच तिचा मूळ हेतू आहे. खाते सरकारच्या हमीसह चालते, त्यामुळे ठेवी सुरक्षित राहतात. व्याजदर दर तिमाहीला केंद्र सरकारच्या अर्थ मंत्रालयाकडून जाहीर केला जातो. त्यामुळे सध्याचा ८.२ टक्के दर पुढील तिमाहीत बदलूही शकतो, हे लक्षात ठेवावे. जून २०२६ पर्यंत देशात ४.७५ कोटींहून अधिक सुकन्या खाती उघडली गेली आहेत, असे उपलब्ध आकडेवारी सांगते.
योजनेचे ठळक मुद्दे एका दृष्टीक्षेपात
- व्याजदर: ऑक्टोबर-डिसेंबर २०२६ साठी ८.२ टक्के प्रतिवर्ष, वार्षिक चक्रवाढ पद्धतीने.
- किमान ठेव: एका आर्थिक वर्षात फक्त २५० रुपये.
- कमाल ठेव: एका आर्थिक वर्षात १,५०,००० रुपये.
- ठेव कालावधी: खाते उघडल्यापासून १५ वर्षे.
- परिपक्वता: खाते उघडल्यापासून २१ वर्षांनी.
- करलाभ: ठेव, व्याज आणि परिपक्वता रक्कम — तिन्ही करमुक्त (ईईई दर्जा).
- खाते कुठे उघडावे: जवळचे पोस्ट ऑफिस किंवा अधिकृत बँक शाखा.
कोण खाते उघडू शकतो? पात्रता काय आहे?
मुलगी १० वर्षांची होण्यापूर्वी तिच्या नावावर खाते उघडता येते. खाते आई-वडील किंवा कायदेशीर पालक उघडतात. एका मुलीच्या नावावर फक्त एकच खाते असू शकते. एका कुटुंबात जास्तीत जास्त दोन मुलींसाठी खाती उघडता येतात. जुळ्या किंवा तिळ्या मुलींच्या अपवादात्मक परिस्थितीत तिसरे खातेही शक्य आहे. मुलगी १० वर्षांची झाल्यानंतर ती स्वतः खाते चालवू शकते, मात्र ठेवी पालकही भरू शकतात.
किती पैसे भरायचे आणि किती रक्कम मिळेल?
ठेवी १५ वर्षे भरायच्या असतात आणि त्यानंतर ६ वर्षे पैसे फक्त व्याजाने वाढत राहतात. २१ वर्षे पूर्ण झाल्यावर संपूर्ण रक्कम मुलीला मिळते. खालील उदाहरणे सध्याच्या ८.२ टक्के दर कायम राहिला, तर अंदाजे किती रक्कम जमेल, हे दाखवतात. दर तिमाहीला बदलत असल्याने प्रत्यक्ष रक्कम थोडी कमी-जास्त होऊ शकते.
- दरवर्षी १२,००० रुपये (महिना १,००० रुपये) भरल्यास २१ वर्षांनी सुमारे ५,७५,००० रुपये.
- दरवर्षी २५,००० रुपये भरल्यास सुमारे १२,००,००० रुपये.
- दरवर्षी ५०,००० रुपये भरल्यास सुमारे २३,९४,००० रुपये.
- दरवर्षी १,५०,००० रुपये भरल्यास १५ वर्षांत सुमारे ४४,७६,००० रुपये जमा होतील आणि २१ वर्षांनी ती रक्कम सुमारे ७१,८२,००० रुपयांपर्यंत वाढेल.
म्हणजेच, दरमहा छोटी रक्कमही दीर्घकाळात मोठा निधी बनू शकते. यात भरलेली मूळ रक्कम आणि त्यावर मिळणारे व्याज, दोन्ही करमुक्त असतात. जुन्या करप्रणालीत ठेवीवर कलम ८०सी अंतर्गत १.५ लाख रुपयांपर्यंत वजावटही मिळते.
खाते उघडण्यासाठी कोणती कागदपत्रे लागतात?
- मुलीचे जन्म प्रमाणपत्र.
- पालकांचे आधार कार्ड आणि पॅन कार्ड.
- पालकांचा पत्ता पुरावा.
- मुलीचे आणि पालकांचे पासपोर्ट आकाराचे फोटो.
- पहिली ठेव म्हणून किमान २५० रुपये.
पोस्ट ऑफिस किंवा बँकेत अर्ज कसा करावा?
अर्जाची प्रक्रिया अगदी सोपी आहे. जवळच्या पोस्ट ऑफिसात किंवा सुकन्या योजना देणाऱ्या बँकेच्या शाखेत जा. तेथे सुकन्या समृद्धी योजनेचा अर्ज (फॉर्म-१) मागा. त्यात मुलीचे नाव, जन्मतारीख, पालकांची माहिती आणि ठेवीची रक्कम भरा. कागदपत्रे जोडून पहिली ठेव भरा. खाते त्याच दिवशी उघडले जाते आणि पासबुक दिले जाते. खाते उघडल्यानंतर ते भारतात कुठेही दुसऱ्या पोस्ट ऑफिसात किंवा बँकेत हस्तांतरित करता येते.
पैसे कधी आणि कसे काढता येतात?
मुलगी १८ वर्षांची झाल्यावर किंवा दहावी उत्तीर्ण झाल्यावर तिच्या उच्च शिक्षणासाठी मागील आर्थिक वर्षाच्या शिल्लक रकमेच्या ५० टक्क्यांपर्यंत रक्कम काढता येते. ही रक्कम एकरकमी किंवा वर्षातून एक हप्ता याप्रमाणे, जास्तीत जास्त पाच वर्षांत काढता येते. मुलीचे १८ वर्षांनंतर लग्न झाल्यास लग्नाच्या एक महिना आधीपासून ते तीन महिन्यांनंतरपर्यंत खाते बंद करता येते. मुलीच्या मृत्यूच्या प्रसंगी रक्कम पालकांना दिली जाते. पाच वर्षांनंतर गंभीर आजारासारख्या अत्यंत अडचणीच्या कारणास्तवही मुदतपूर्व बंद करण्याची तरतूद आहे.
या चुका टाळा, नाहीतर खाते बंद पडेल
दर आर्थिक वर्षी किमान २५० रुपये भरणे बंधनकारक आहे. एखाद्या वर्षी ठेव न भरल्यास खाते निष्क्रिय होते; ते पुन्हा सुरू करण्यासाठी थकीत ठेव आणि प्रत्येक थकीत वर्षासाठी ५० रुपये दंड भरावा लागतो. दुसरे म्हणजे, या योजनेत पीपीएफसारखे खात्यावर कर्ज मिळत नाही. तिसरे म्हणजे, व्याजदर दर तिमाहीला बदलतो, त्यामुळे अंदाजे परिपक्वता रक्कम ही हमी नव्हे, तर सध्याच्या दरावरील गणित आहे.
सुकन्या योजना इतर बचत योजनांपेक्षा कशी वेगळी?
पीपीएफवर सध्या ७.१ टक्के, राष्ट्रीय बचत प्रमाणपत्रावर ७.७ टक्के आणि किसान विकास पत्रावर ७.५ टक्के व्याज आहे. त्यांच्या तुलनेत सुकन्या योजनेचा ८.२ टक्के दर सर्वांत जास्त आहे. ज्येष्ठ नागरिक बचत योजनेवरही ८.२ टक्के व्याज आहे, पण ती केवळ ज्येष्ठ नागरिकांसाठी आहे. मात्र, पीपीएफ कोणालाही उघडता येते, तर सुकन्या खाते फक्त १० वर्षांखालील मुलीसाठीच उघडता येते.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
वारंवार विचारले जाणारे प्रश्न
प्रश्न १: मुलगी १० वर्षांची झाल्यानंतर खाते उघडता येते का?
नाही. मुलगी १० वर्षांची होण्यापूर्वीच खाते उघडावे लागते. वयाची मोजणी जन्म प्रमाणपत्रावरून केली जाते.
प्रश्न २: एका वर्षी पैसे भरायचे राहिले तर काय होईल?
खाते निष्क्रिय होईल. थकीत किमान ठेव आणि दरवर्षी ५० रुपये दंड भरून ते पुन्हा सुरू करता येते.
प्रश्न ३: १५ वर्षांनंतरही पैसे भरता येतात का?
नाही. ठेवी फक्त पहिली १५ वर्षे भरायच्या असतात. त्यानंतर २१ वर्षे पूर्ण होईपर्यंत शिल्लक रकमेवर व्याज मिळत राहते.
प्रश्न ४: शिक्षणासाठी किती रक्कम काढता येते?
मुलगी १८ वर्षांची झाल्यावर किंवा दहावी उत्तीर्ण झाल्यावर मागील वर्षाच्या शिल्लक रकमेच्या ५० टक्क्यांपर्यंत रक्कम उच्च शिक्षणासाठी काढता येते.
प्रश्न ५: सुकन्या खात्यावर कर्ज मिळते का?
नाही. या योजनेत खात्यावर कर्जाची सुविधा नाही. गरज पडल्यास केवळ ठराविक अटींवर आंशिक रक्कम काढता येते.
मुलीच्या भविष्यासाठी आज छोटी सुरुवात केली, तर उद्या मोठा आधार मिळतो. जवळच्या पोस्ट ऑफिसात जाऊन जन्म प्रमाणपत्र आणि आधारसह खाते उघडणे, हीच पहिली पायरी आहे. व्याजदर आणि अटी बदलू शकतात, त्यामुळे अर्जापूर्वी पोस्ट ऑफिस किंवा बँकेकडून अद्ययावत माहिती नक्की तपासा. स्रोत: अर्थ मंत्रालय, आर्थिक कार्य विभाग (ऑक्टोबर-डिसेंबर २०२६ लघु बचत दर अधिसूचना) आणि भारतीय टपाल विभाग.