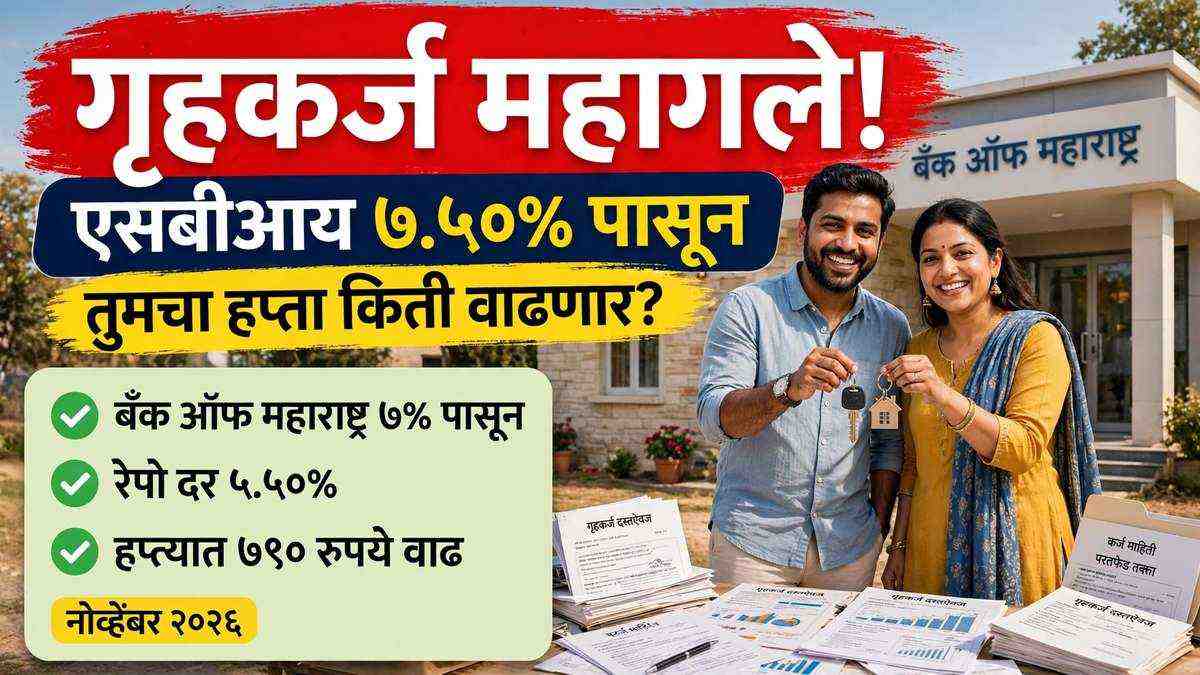
Home Loan Interest Rates November 2026 — नोव्हेंबर २०२६ मध्ये घर घेण्याचा विचार करत असाल तर ही बातमी तुमच्यासाठी महत्त्वाची आहे. रिझर्व्ह बँक ऑफ इंडियाने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो दर ०.२५ टक्क्यांनी वाढवून ५.५० टक्के केला आहे. त्यानंतर देशातील मोठ्या बँकांनी गृहकर्जाचे व्याजदर वाढवले आहेत. स्टेट बँक ऑफ इंडिया (SBI) चा गृहकर्ज दर आता ७.५० टक्क्यांपासून सुरू होतो, तर बँक ऑफ महाराष्ट्र ७ टक्क्यांपासून कर्ज देत आहे. म्हणजे गृहकर्ज महागले आहे आणि तुमचा EMI ही वाढणार आहे. या लेखात नोव्हेंबर २०२६ मधील सर्व बँकांचे नवीन व्याजदर, EMI वर होणारा नेमका परिणाम आणि स्वस्त दरात कर्ज मिळवण्याचे उपाय पाहूया.
रेपो दर का वाढवला? RBI चा निर्णय काय?
RBI च्या चलनविषयक धोरण समितीने (MPC) ५ ते ७ ऑक्टोबर २०२६ या बैठकीत रेपो दर ५.२५ टक्क्यांवरून ५.५० टक्क्यांपर्यंत वाढवला. ही फेब्रुवारी २०२३ नंतरची पहिली दरवाढ आहे. महागाई ऑक्टोबर-डिसेंबर तिमाहीत ६ टक्क्यांपर्यंत जाण्याचा अंदाज असल्याने RBI ने हा निर्णय घेतला. RBI ची पुढील बैठक २ ते ४ डिसेंबर २०२६ रोजी होणार आहे.
नोव्हेंबर २०२६ मध्ये बँकांनुसार गृहकर्जाचे व्याजदर
रेपो दर वाढल्यानंतर बहुतेक बँकांनी आपले रेपो-लिंक्ड दर (EBLR/RLLR) वाढवले आहेत. ३ ते ९ नोव्हेंबर २०२६ दरम्यान बँकांच्या अधिकृत संकेतस्थळांवर तपासलेले दर असे आहेत:
- बँक ऑफ महाराष्ट्र — ७.०० टक्क्यांपासून (८०० पेक्षा जास्त क्रेडिट स्कोअर असलेल्या पगारदार ग्राहकांसाठी). महाराष्ट्रातील ग्राहकांसाठी हा सर्वात स्वस्त दर आहे.
- स्टेट बँक ऑफ इंडिया (SBI) — ७.५० ते ८.८० टक्के. SBI ने १५ ऑक्टोबरपासून EBLR ७.९० वरून ८.१५ टक्के केला आहे.
- LIC हाऊसिंग फायनान्स — ७.१५ टक्क्यांपासून (८२५ पेक्षा जास्त स्कोअरवर).
- बँक ऑफ इंडिया — ७.३५ टक्क्यांपासून.
- युनियन बँक ऑफ इंडिया — ७.४० ते ९.६० टक्के (क्रेडिट स्कोअरनुसार).
- कॅनरा बँक — ७.५५ टक्क्यांपासून.
- HDFC बँक — ८.०० ते १३.४५ टक्के (रेपो दर + २.५० टक्के).
- अॅक्सिस बँक — ८.०० टक्क्यांपासून.
- ICICI बँक — ८.७५ ते १०.०५ टक्के (पूर्व-मंजूर ऑनलाइन कर्जावर ७.८० टक्के).
लक्षात ठेवा, हे दर सुरुवातीचे आहेत. क्रेडिट स्कोअर, उत्पन्न आणि कर्जाच्या रकमेनुसार प्रत्यक्ष दर बदलतो. अर्जापूर्वी बँकेच्या शाखेत किंवा अधिकृत संकेतस्थळावर दर नक्की तपासा.
EMI वर किती परिणाम होणार? उदाहरणासह समजून घ्या
रेपो दरात ०.२५ टक्क्यांची वाढ झाली म्हणजे EMI मध्ये किती वाढ होते, हे एका उदाहरणावरून समजून घ्या. ५० लाख रुपयांचे कर्ज २० वर्षांसाठी घेतले तर ७.५० टक्के दराने EMI सुमारे ४०,२८० रुपये येतो. हाच दर ८ टक्के झाला तर EMI ४१,८२२ रुपये होतो आणि ८.७५ टक्के दराने EMI ४४,१८६ रुपयांपर्यंत जातो. म्हणजे केवळ ०.२५ टक्क्यांच्या वाढीमुळे महिन्याला सुमारे ७९० रुपये जास्त द्यावे लागतात आणि २० वर्षांत ही रक्कम लाखोंमध्ये जाते.
तुमचे कर्ज रेपो दराशी जोडलेले (फ्लोटिंग) असेल तर दर बदलल्यानंतर EMI किंवा कर्जाचा कालावधी बदलतो. बहुतेक बँका EMI तसाच ठेवून कालावधी वाढवतात, त्यामुळे एकूण व्याज जास्त भरावे लागते.
स्वस्त दरात गृहकर्ज कसे मिळवायचे? ५ सोपे उपाय
- क्रेडिट स्कोअर ७५० पेक्षा जास्त ठेवा: ७५० पेक्षा जास्त CIBIL स्कोअर असलेल्या ग्राहकांना बँका सर्वात कमी दर देतात. वेळेवर EMI आणि क्रेडिट कार्डचे हप्ते भरा.
- महिला सह-अर्जदार करा: पत्नी किंवा आई सह-अर्जदार असेल तर अनेक बँका ०.०५ टक्के सवलत देतात. सेंट्रल बँक ऑफ इंडियाच्या महिला कर्जदारांसाठीचा दर ७ टक्क्यांपासून सुरू होतो.
- फक्त व्याजदर पाहू नका: प्रक्रिया शुल्क आणि इतर खर्चही मोजा. काही बँका ०.३५ ते ०.५० टक्के प्रक्रिया शुल्क आकारतात.
- बॅलन्स ट्रान्सफरचा विचार करा: तुमचे सध्याचे कर्ज ८.५० टक्क्यांपेक्षा जास्त दराने चालू असेल तर कमी दर देणाऱ्या बँकेत कर्ज हस्तांतरित (बॅलन्स ट्रान्सफर) करता येते.
- मोठे डाऊन पेमेंट करा: घराच्या किमतीच्या २० ते २५ टक्के रक्कम स्वतः भरली तर कर्जाची रक्कम कमी होते आणि बँकेला धोका कमी वाटल्याने दरही चांगला मिळतो.
गृहकर्जावर कर सवलत किती मिळते?
गृहकर्ज घेतल्यावर आयकरात दोन सवलती मिळतात. कलम २४(ब) अंतर्गत व्याजावर वर्षाला २ लाख रुपयांपर्यंत कपात मिळते आणि कलम ८०C अंतर्गत मुद्दलावर दीड लाख रुपयांपर्यंत कपात मिळते. पहिल्यांदाच घर घेणाऱ्यांसाठी प्रधानमंत्री आवास योजना-शहरी २.० अंतर्गत पाच वर्षांत १.८० लाख रुपयांपर्यंत व्याज अनुदान मिळते. पात्रता pmay-urban.gov.in पोर्टलवर तपासा.
गृहकर्ज घेताना या गोष्टी लक्षात ठेवा
घर खरेदी हा आयुष्यातील सर्वात मोठा आर्थिक निर्णय असतो, त्यामुळे घाई करू नका. कर्ज घेण्यापूर्वी किमान तीन-चार बँकांचे दर आणि अटी लिहून तुलना करा. फ्लोटिंग दरात RBI दर कमी झाल्यावर फायदा होतो, तर फिक्स्ड दरात EMI कायम एकसारखा राहतो. कर्जाचा कालावधी जास्त ठेवला तर EMI कमी येतो, पण एकूण व्याज खूप जास्त भरावे लागते. शक्य असेल तर कालावधी कमी ठेवा आणि दरवर्षी काही रक्कम पूर्व-परतफेड (प्रीपेमेंट) करून कर्ज लवकर फेडा — फ्लोटिंग दराच्या कर्जावर पूर्व-परतफेडीवर दंड नसतो.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: नोव्हेंबर २०२६ मध्ये सर्वात स्वस्त गृहकर्ज कोणत्या बँकेचे आहे?
उत्तर: बँक ऑफ महाराष्ट्र ७ टक्क्यांपासून, LIC हाऊसिंग फायनान्स ७.१५ टक्क्यांपासून आणि SBI ७.५० टक्क्यांपासून गृहकर्ज देत आहे. मात्र हा दर उत्तम क्रेडिट स्कोअर असलेल्या ग्राहकांसाठी आहे.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
प्रश्न २: RBI ने रेपो दर का वाढवला?
उत्तर: महागाई ऑक्टोबर-डिसेंबर तिमाहीत ६ टक्क्यांपर्यंत जाण्याचा अंदाज असल्याने RBI ने ७ ऑक्टोबर २०२६ रोजी रेपो दर ५.२५ वरून ५.५० टक्के केला. ही फेब्रुवारी २०२३ नंतरची पहिली दरवाढ आहे.
प्रश्न ३: ५० लाखांच्या कर्जावर EMI किती येईल?
उत्तर: २० वर्षांच्या कालावधीसाठी ७.५० टक्के दराने सुमारे ४०,२८० रुपये, ८ टक्के दराने सुमारे ४१,८२२ रुपये आणि ८.७५ टक्के दराने सुमारे ४४,१८६ रुपये EMI येईल.
प्रश्न ४: माझे जुने गृहकर्ज महाग झाले आहे का?
उत्तर: तुमचे कर्ज रेपो दराशी जोडलेले असेल तर दरवाढीचा परिणाम पुढील रिसेट तारखेपासून होतो. बँका दर तीन महिन्यांनी दर तपासतात.
प्रश्न ५: गृहकर्जाचा दर कधी कमी होईल?
उत्तर: RBI ची पुढील बैठक २ ते ४ डिसेंबर २०२६ रोजी आहे. महागाई आटोक्यात आली तरच दरकपातीची शक्यता आहे; सध्या तरी दर आहे तसाच राहील असा अंदाज आहे.
स्रोत: RBI चलनविषयक धोरण निवेदन (७ ऑक्टोबर २०२६), SBI, HDFC बँक, ICICI बँक आणि बँक ऑफ महाराष्ट्र यांच्या अधिकृत संकेतस्थळांवरील नोव्हेंबर २०२६ मधील दर. दर बदलू शकतात; अर्ज करण्यापूर्वी संबंधित बँकेच्या अधिकृत संकेतस्थळावर किंवा शाखेत दर नक्की तपासा.