
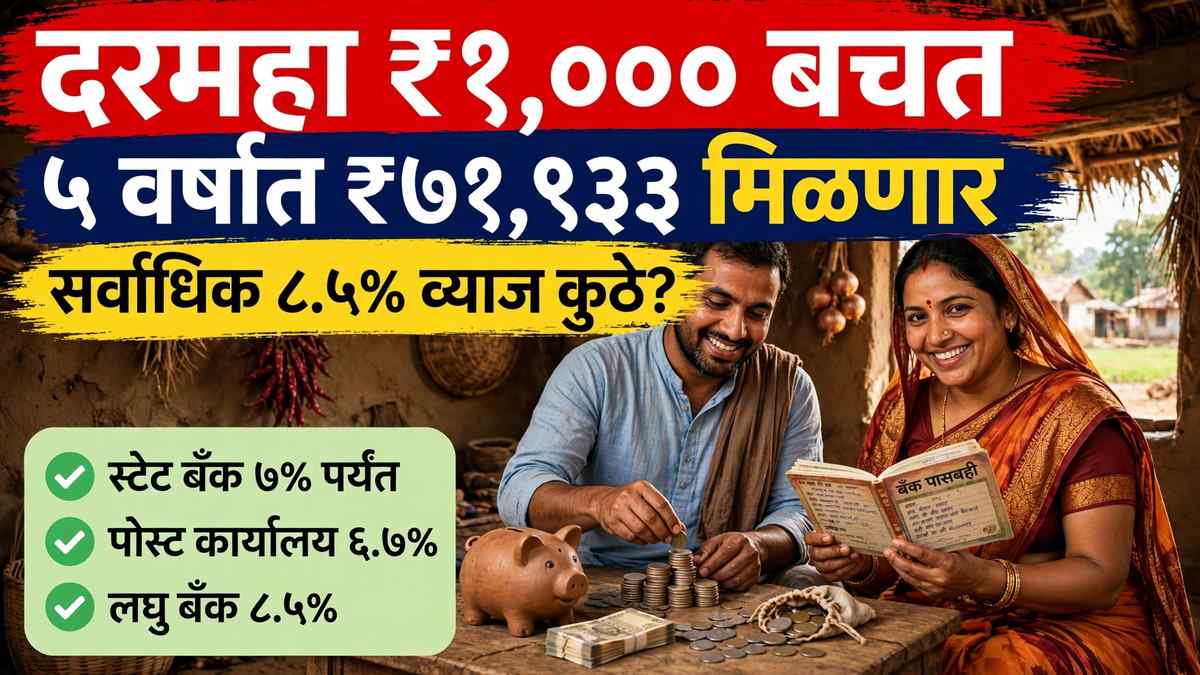
Recurring Deposit Interest Rates November 2026 — रिझर्व्ह बँकेने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो दर ५.२५ टक्क्यांवरून ५.५० टक्क्यांवर नेल्यानंतर बँकांनी नोव्हेंबर २०२६ मध्ये ठेवींवरील व्याजदर वाढवले आहेत. दरमहा थोडी-थोडी बचत करणाऱ्या शेतकरी, मजूर आणि पगारदार कुटुंबांसाठी आवर्ती ठेव (Recurring Deposit — RD) हा सर्वात सोपा आणि सुरक्षित मार्ग आहे. दरमहा फक्त ₹१,००० जमा केले तरी ५ वर्षांत ₹७१,००० पेक्षा जास्त रक्कम हाती येते. नोव्हेंबर २०२६ मध्ये कोणती बँक किती व्याज देते आणि आरडी खाते कसे उघडावे, याची संपूर्ण माहिती या लेखात दिली आहे.
आवर्ती ठेव (RD) म्हणजे काय?
आवर्ती ठेव म्हणजे दरमहा ठरावीक रक्कम बँकेत किंवा पोस्ट ऑफिसमध्ये जमा करण्याची योजना. मुदत ठेवीत (FD) एकदाच मोठी रक्कम गुंतवावी लागते, तर आरडीत दरमहा ₹१०० पासून सुरुवात करता येते. शेतकऱ्यांना पीक विक्रीनंतर मिळणारे पैसे किंवा घरखर्चातून वाचवलेले पैसे नियमितपणे जमा करून मोठी रक्कम उभी करता येते. ठरलेली मुदत पूर्ण झाल्यावर जमा रक्कम अधिक व्याज एकत्र मिळते. आरडीची मुदत साधारण ६ महिन्यांपासून १० वर्षांपर्यंत असते. व्याजदर ठेव उघडतानाच ठरतो आणि मुदतीदरम्यान तो बदलत नाही, त्यामुळे परतावा आधीच निश्चित असतो.
नोव्हेंबर २०२६ मध्ये RD व्याजदर — कोणती बँक किती देते?
रेपो दरवाढीनंतर नोव्हेंबरच्या पहिल्या आठवड्यात अनेक बँकांनी ठेवींचे दर सुधारले. आयडीएफसी फर्स्ट बँकेने ४ नोव्हेंबर २०२६ पासून नवे आरडी दर लागू केले. सध्याचे प्रमुख दर असे आहेत:
- स्टेट बँक ऑफ इंडिया (SBI): ६.५०% ते ७.००% (ज्येष्ठ नागरिकांना ७.५०% पर्यंत)
- एचडीएफसी बँक: ७.००% ते ७.२५% (ज्येष्ठ नागरिकांना ७.७५% पर्यंत)
- आयसीआयसीआय बँक: ६.७५% ते ७.१०% (ज्येष्ठ नागरिकांना ७.५०% पर्यंत)
- आयडीएफसी फर्स्ट बँक: १ वर्ष ६.५०%, २ वर्ष ७.२५%, ३ वर्ष ७.१०% (ज्येष्ठांना ०.२५% अधिक)
- पोस्ट ऑफिस आरडी: ६.७०% (५ वर्षांची मुदत, ऑक्टोबर-डिसेंबर २०२६ तिमाहीसाठी अर्थ मंत्रालयाने जाहीर केलेला दर)
- स्मॉल फायनान्स बँका: सूर्योदय आणि जना स्मॉल फायनान्स बँक ८.५०% पर्यंत, इक्विटास ८.२०% पर्यंत (ज्येष्ठ नागरिकांना ९.००% पर्यंत)
दर बँकेनुसार आणि मुदतीनुसार बदलतात. खाते उघडण्यापूर्वी संबंधित बँकेच्या शाखेत किंवा अधिकृत संकेतस्थळावर सध्याचा दर नक्की तपासावा. ज्येष्ठ नागरिकांना (६० वर्षांवरील) साधारण ०.५०% अतिरिक्त व्याज मिळते.
दरमहा ₹१,००० जमा केले तर ५ वर्षांत किती मिळणार?
आरडीत व्याज तिमाही चक्रवाढीने मोजले जाते. नोव्हेंबर २०२६ च्या दरांनुसार अंदाजे मुदतपूर्ती रक्कम अशी आहे:
- ₹५०० दरमहा × ५ वर्षे, ६.७% दर: एकूण जमा ₹३०,०००, मुदतपूर्तीला सुमारे ₹३५,६८३
- ₹१,००० दरमहा × ५ वर्षे, ७% दर: एकूण जमा ₹६०,०००, मुदतपूर्तीला सुमारे ₹७१,९३३ (व्याज ₹११,९३३)
- ₹१,००० दरमहा × ५ वर्षे, ८.५% दर: एकूण जमा ₹६०,०००, मुदतपूर्तीला सुमारे ₹७४,८४९ (व्याज ₹१४,८४९)
- ₹२,००० दरमहा × ३ वर्षे, ७% दर: एकूण जमा ₹७२,०००, मुदतपूर्तीला सुमारे ₹८०,२७५
म्हणजे ₹१,००० च्या मासिक बचतीवर ५ वर्षांत सुमारे ₹१२,००० व्याज मिळते. वरील आकडे अंदाजे आहेत; बँकेच्या गणनेत काही रुपयांचा फरक पडू शकतो.
RD की FD — तुमच्यासाठी काय योग्य?
एकदाच मोठी रक्कम हातात असेल तर मुदत ठेव (FD) योग्य; दरमहा उत्पन्न येत असेल तर आरडी योग्य. पीक विक्री, दूध विक्री किंवा मजुरीतून दरमहा पैसे येणाऱ्या कुटुंबांसाठी आरडी हा शिस्तबद्ध बचतीचा उत्तम मार्ग आहे. एफडीचे व्याजदर सध्या ६.४५% ते ८.२५% दरम्यान आहेत, तर आरडीचे दरही जवळपास तेवढेच आहेत. त्यामुळे दरमहा बचत करणाऱ्यांना एफडीएवढाच परतावा आरडीतही मिळतो.
RD खाते कसे उघडावे?
आरडी खाते बँकेच्या शाखेत, नेट बँकिंग किंवा मोबाईल अॅपवरून आणि पोस्ट ऑफिसमध्ये उघडता येते. पोस्ट ऑफिस आरडीसाठी किमान ₹१०० दरमहा पुरेसे आहे; बँकांत किमान रक्कम ₹१०० ते ₹५०० दरम्यान असते. कागदपत्रे म्हणून आधार कार्ड, पॅन कार्ड, फोटो आणि पत्ता पुरावा लागतो. बहुतेक बँकांत बचत खात्यातून दरमहा आपोआप हप्ता कापला जातो (auto-debit), त्यामुळे हप्ता चुकण्याची भीती राहत नाही. खाते उघडताना नॉमिनीचे नाव नक्की नोंदवावे.
हप्ता चुकला तर काय होते? मुदतपूर्व पैसे काढता येतात का?
एखादा मासिक हप्ता चुकला तर बँक ठरावीक दंड आकारते आणि मुदतपूर्तीची रक्कम थोडी कमी होते. त्यामुळे auto-debit सुरू ठेवणे चांगले. गरज पडल्यास मुदतपूर्व पैसे काढता येतात, पण त्यावर दंड (साधारण १% कमी व्याज) आकारला जातो. त्यापेक्षा चांगला पर्याय म्हणजे आरडीवर कर्ज — बहुतेक बँका जमा रकमेच्या ८०% ते ९०% पर्यंत कर्ज देतात. अचानक पैशांची गरज पडली तर खाते मोडण्याऐवजी कर्ज घेणे फायद्याचे ठरते.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
कर आणि सुरक्षितता — या गोष्टी लक्षात ठेवा
आरडीवरील व्याज करपात्र असते. एका आर्थिक वर्षात बँकेकडून मिळणारे एकूण व्याज ₹४०,००० पेक्षा जास्त असेल (ज्येष्ठ नागरिकांसाठी ₹५०,०००) तर बँक स्रोतावर कर कपात (TDS) करते. पॅन कार्ड दिले नसेल तर जास्त दराने कर कापला जातो. पोस्ट ऑफिस आरडीवर TDS कापला जात नाही, पण व्याज उत्पन्नात मोजावे लागते. सुरक्षिततेबाबत — बँकेतील ठेवींना DICGC विमा संरक्षण असते, म्हणजे बँक बुडाली तरी ₹५ लाखांपर्यंतची रक्कम सुरक्षित असते.
आरडीतून जास्त परतावा मिळवण्यासाठी ५ टिपा
- जास्त दर देणाऱ्या बँकांची तुलना करा — स्मॉल फायनान्स बँकांचे दर मोठ्या बँकांपेक्षा १ ते १.५% जास्त असतात.
- लांब मुदत निवडा — ५ वर्षांच्या आरडीवर १ वर्षापेक्षा जास्त दर मिळतो.
- ज्येष्ठ नागरिक असाल तर ज्येष्ठ नागरिक दराचा लाभ घ्या.
- हप्ता कधीही चुकवू नका — auto-debit सुरू ठेवा.
- मुलांच्या शिक्षणासाठी किंवा लग्नासाठी ध्येय ठरवून आरडी सुरू करा, मधेच खाते मोडू नका.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न: पोस्ट ऑफिस आरडीचा व्याजदर किती आहे?
उत्तर: ऑक्टोबर-डिसेंबर २०२६ तिमाहीसाठी पोस्ट ऑफिस ५ वर्षांच्या आरडीवर ६.७०% व्याज देते. हा दर दर तिमाहीला अर्थ मंत्रालय ठरवते.
प्रश्न: आरडीत किमान किती रक्कम जमा करता येते?
उत्तर: पोस्ट ऑफिसमध्ये ₹१०० दरमहापासून आणि बहुतेक बँकांत ₹१०० ते ₹५०० दरमहापासून आरडी सुरू करता येते. कमाल मर्यादा नाही.
प्रश्न: आरडीचे पैसे मुदतपूर्व काढता येतात का?
उत्तर: होय, मुदतपूर्व पैसे काढता येतात, पण बँक १% पर्यंत दंड आकारते आणि व्याज कमी मिळते. गरज असेल तर आरडीवर कर्ज घेणे जास्त फायद्याचे असते.
प्रश्न: ज्येष्ठ नागरिकांना आरडीवर किती व्याज मिळते?
उत्तर: ज्येष्ठ नागरिकांना साधारण ०.५०% अतिरिक्त व्याज मिळते. स्मॉल फायनान्स बँकांत ज्येष्ठांना ९.००% पर्यंत दर मिळतो.
प्रश्न: आरडीवरील व्याजावर कर लागतो का?
उत्तर: होय, व्याज करपात्र असते. वार्षिक व्याज ₹४०,००० (ज्येष्ठांसाठी ₹५०,०००) पेक्षा जास्त असेल तर बँक TDS कापते.
स्रोत: रिझर्व्ह बँकेचे ७ ऑक्टोबर २०२६ चे चलनविषयक धोरण निवेदन, अर्थ मंत्रालयाचे ३० सप्टेंबर २०२६ चे छोट्या बचत योजनांचे दरपत्रक, एसबीआय-एचडीएफसी-आयसीआयसीआय-आयडीएफसी फर्स्ट बँकांची अधिकृत संकेतस्थळे आणि बँकबझार-स्क्रिपबॉक्स यांची नोव्हेंबर २०२६ ची दरयादी. व्याजदर वेळोवेळी बदलतात, त्यामुळे गुंतवणूक करण्यापूर्वी बँकेत सध्याचा दर नक्की तपासा.








