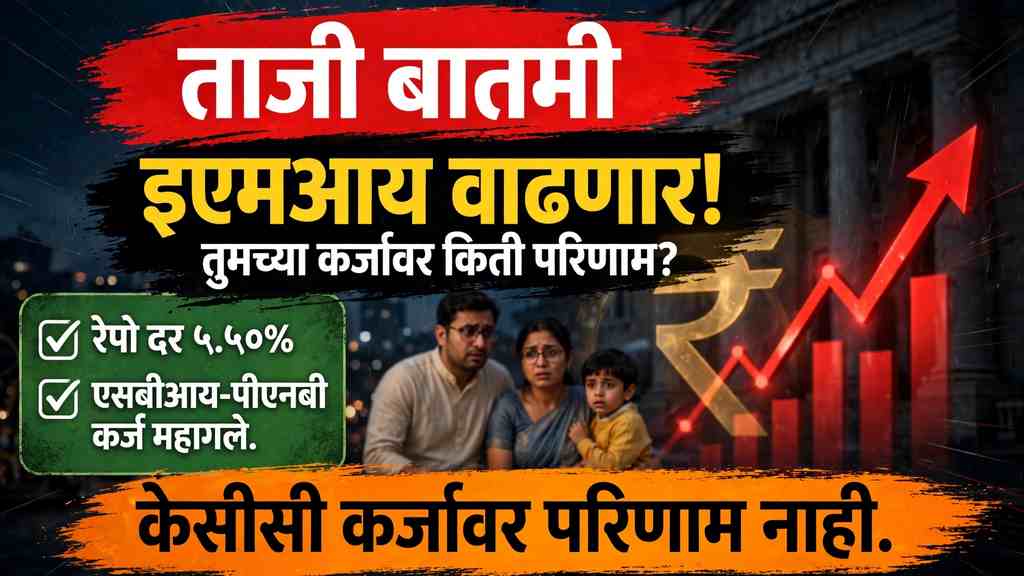
RBI Repo Rate Hike October 2026 हा निर्णय भारतीय रिझर्व्ह बँकेने ७ ऑक्टोबर २०२६ रोजी जाहीर केला. तब्बल चार वर्षांनंतर प्रथमच रेपो दर वाढवण्यात आला असून तो ५.२५ टक्क्यांवरून ५.५० टक्क्यांवर नेण्यात आला आहे. या निर्णयामुळे गृहकर्ज, वाहन कर्ज आणि इतर तरंगत्या (फ्लोटिंग) कर्जांचे EMI आता वाढणार आहेत. SBI, PNB सह सात मोठ्या बँकांनी त्यांचे कर्ज दर आधीच वाढवले आहेत. मात्र चांगली बातमी अशी की शेतकऱ्यांच्या किसान क्रेडिट कार्ड (KCC) कर्जावरील ४ टक्के व्याजदरावर या निर्णयाचा परिणाम होणार नाही. या लेखात रेपो दर वाढीचा अर्थ, तुमच्या EMI वर होणारा परिणाम आणि बचतीचे उपाय — सर्व काही सोप्या भाषेत जाणून घ्या.
RBI ने ७ ऑक्टोबरला नेमका काय निर्णय घेतला?
रिझर्व्ह बँकेच्या सहा सदस्यांच्या चलन धोरण समितीने (MPC) ५ ते ७ ऑक्टोबर २०२६ दरम्यान झालेल्या बैठकीत हा निर्णय एकमताने घेतला. राज्यपाल संजय मल्होत्रा यांनी जाहीर केलेले मुख्य मुद्दे:
- रेपो दर: ५.२५% वरून ५.५०% (०.२५ टक्के वाढ) — फेब्रुवारी २०२३ नंतरची पहिली वाढ
- धोरणात्मक भूमिका: ‘न्यूट्रल’ वरून ‘कॅलिब्रेटेड टायटनिंग’ (मर्यादित कडक धोरण) — म्हणजे लवकरच दर कपातीची शक्यता नाही
- SDF दर: ५.००% वरून ५.२५%; MSF दर व बँक दर: ५.५०% वरून ५.७५%
- महागाईचा अंदाज (FY27): ५.०% वरून ५.२% — ऑक्टोबर-डिसेंबर तिमाहीत ६.०% चा शिखर अपेक्षित
- GDP वाढीचा अंदाज (FY27): ६.७% वरून ७.१% — अर्थव्यवस्था भक्कम असल्याने दर वाढीचा भार सहन होईल, असे RBI चे म्हणणे
महागाई वाढत असल्याने आणि डॉलरच्या तुलनेत रुपया कमकुवत होत असल्याने RBI ने दर वाढीचा निर्णय घेतला आहे.
यह भी पढ़े:
 RBI KCC New Rules 2026: ₹२ लाखांपर्यंत कर्ज विना तारण! पीक हंगाम १२/१८ महिने — नवे नियम समजून घ्या
रेपो दर वाढ म्हणजे काय? सोप्या भाषेत समजा
रेपो दर म्हणजे RBI बँकांना अल्प मुदतीसाठी ज्या दराने पैसे देते, तो दर. २०१९ पासून बँकांना नव्या तरंगत्या कर्जांचे दर या बाह्य बेंचमार्कशी (रेपो दर) जोडणे बंधनकारक आहे. तुमचे गृहकर्ज जर रेपो दराशी जोडलेले असेल, तर रेपो दर वाढला की तुमच्या कर्जावरील व्याजही पुढच्या ‘रीसेट’ तारखेला तेवढेच वाढते. बँकांनी हे कर्ज दर तीन महिन्यांतून किमान एकदा तरी अद्ययावत करणे बंधनकारक आहे, त्यामुळे बहुतेक कर्जदारांना जानेवारी २०२७ पर्यंत पूर्ण वाढीचा परिणाम जाणवेल.
कोणत्या बँकांनी कर्जाचे दर वाढवले? (८ ऑक्टोबरपासून लागू)
RBI च्या निर्णयानंतर काही तासांतच मोठ्या बँकांनी त्यांचे रेपो-लिंक्ड कर्ज दर ०.२५ टक्क्यांनी वाढवले. मुख्य बदल:
- पंजाब नॅशनल बँक (PNB): RLLR ८.१०% वरून ८.३५% (MCLR मात्र स्थिर)
- बँक ऑफ बडोदा: BRLLR ७.९०% वरून ८.१५%
- इंडियन बँक: RBLR ७.९५% वरून ८.२०%
- बँक ऑफ इंडिया व इंडियन ओव्हरसीज बँक: दर आता ८.३५%
- करुर वैश्य बँक: ८.५५% वरून ८.८०%; TMB: ८.२५% वरून ८.५०%
- SBI: EBLR/RLLR वाढवले; १ वर्षांचा MCLR आता ८.८५% (१५ ऑक्टोबरपासून लागू) — कॅनरा बँकेनेही दर सुधारले
तुमच्या EMI वर किती परिणाम होणार? (उदाहरणांसह)
दर ०.२५ टक्के वाढल्यास २० वर्षांच्या मुदतीच्या कर्जावर दर महिन्याला सुमारे ₹१६ प्रति लाख EMI वाढते. ठळक उदाहरणे (व्याज ७.७५% वरून ८.०% झाल्यास):
- ₹२५ लाख कर्ज: EMI मध्ये सुमारे ₹३८७ वाढ
- ₹५० लाख कर्ज: EMI मध्ये सुमारे ₹७८१–७९४ वाढ
- ₹१ कोटी कर्ज: EMI मध्ये सुमारे ₹१,५४९ वाढ
- ₹१० लाख वाहन कर्ज (५ वर्षे): सुमारे ₹१२२ प्रति महिना वाढ
शेतकऱ्यांच्या KCC कर्जावर परिणाम होणार का? (महत्त्वाचे)
नाही. किसान क्रेडिट कार्ड (KCC) कर्जावरील व्याजदर RBI च्या रेपो दराशी जोडलेले नाहीत. ते केंद्र सरकारच्या सुधारित व्याज अनुदान योजने (MISS) अंतर्गत ठरतात — बँकेचा मूळ दर ७ टक्के असतो, पण वेळेत परतफेड केल्यास ३ टक्के सवलत मिळून शेतकऱ्याला प्रभावी दर फक्त ४ टक्के लागतो. त्यामुळे रेपो वाढीचा KCC कर्जावर थेट परिणाम नाही. तसेच:
- स्थिर दराचे कर्ज: वाहन कर्जासारखी स्थिर दराची कर्जे — EMI बदलणार नाही
- MCLR कर्जे: बदल हळूहळू, पुढच्या रीसेटलाच जाणवेल
- तरंगते (रिपो-लिंक्ड) कर्जे: पुढच्या रीसेट तारखेला ०.२५% वाढ निश्चित
EMI वाढ टाळण्यासाठी ५ सोपे उपाय
- १. रीसेट तारीख तपासा: कर्ज पत्र (sanction letter) किंवा बँकेच्या अॅपमध्ये तुमचा बेंचमार्क आणि पुढची रीसेट तारीख पहा. बँकेने मुदत वाढवण्याऐवजी EMI वाढवण्याचा पर्याय निवडण्याची विनंती तुम्ही करू शकता.
- २. EMI वाढवा, मुदत नाही: बजेट परवानगी देत असेल तर EMI वाढवा — एकूण व्याज लाखोंनी कमी लागते.
- ३. अंशतः पूर्वपरतफेड (part-prepayment): १ जानेवारी २०२६ पासून तरंगत्या दराच्या कर्जांवर पूर्वपरतफेड शुल्क नाही. हाती आलेली अतिरिक्त रक्कम मुद्दलावर भरा — व्याजाचा भार घटेल.
- ४. ताण-चाचणी करा: EMI तुमच्या मासिक उत्पन्नाच्या ४० टक्क्यांपेक्षा जास्त जाऊ नये, असा नियम पाळा. डिसेंबरमध्ये आणखी एक दर वाढ शक्य असल्याचे अर्थतज्ज्ञांचे म्हणणे आहे.
- ५. FD वर घाई नको: बँकांनी कर्ज दर वाढवले असले तरी ठेव व्याजदर (FD) अजून वाढलेले नाहीत — मोठ्या बँका १ वर्षाच्या FD वर सुमारे ६.२५% देत आहेत. लांब मुदतीची FD अजून लॉक करू नका.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: सध्याचा रेपो दर किती आहे?
७ ऑक्टोबर २०२६ पासून रेपो दर ५.५० टक्के आहे — फेब्रुवारी २०२३ नंतरची ही पहिली वाढ.
प्रश्न २: माझ्या विद्यमान गृहकर्जावर वाढ कधी लागू होईल?
तुमच्या कर्जाच्या पुढच्या व्याज रीसेट तारखेला. रेपो-लिंक्ड कर्जे किमान दर तीन महिन्यांनी रीसेट होतात, त्यामुळे बहुतेक कर्जदारांना जानेवारी २०२७ पर्यंत बदल जाणवेल.
प्रश्न ३: MCLR कर्जधारकांना लगेच वाढीचा फटका बसेल का?
नाही. बहुतेक बँकांनी MCLR स्थिर ठेवला आहे, त्यामुळे त्या कर्जांवरील बदल हळूहळू होईल.
प्रश्न ४: किसान क्रेडिट कार्ड (KCC) कर्ज महाग होईल का?
नाही. KCC व्याजदर सरकारच्या व्याज अनुदान योजनेने ठरतात (वेळेत परतफेड केल्यास प्रभावी ४ टक्के). रेपो दर वाढीचा त्यावर परिणाम नाही.
प्रश्न ५: EMI वाढवावी की मुदत वाढवावी — कोणता पर्याय स्वस्त?
EMI वाढवणे स्वस्त. ₹५० लाख, २० वर्षांच्या उदाहरणात EMI वाढवल्यास एकूण सुमारे ₹१.९ लाख अतिरिक्त व्याज, तर मुदत वाढवल्यास सुमारे ₹५ लाख अतिरिक्त व्याज भरावे लागते.
प्रश्न ६: RBI डिसेंबरमध्ये पुन्हा दर वाढवणार का?
काही अर्थतज्ज्ञ डिसेंबरच्या बैठकीत आणखी एका वाढीची शक्यता वर्तवतात. RBI ने ‘कॅलिब्रेटेड टायटनिंग’ भूमिका घेतली आहे — म्हणजे दर कपात सध्या अजेंड्यावर नाही, पण आणखी वाढ हळूहळू होऊ शकते.
सूचना: ही माहिती शैक्षणिक उद्देशाने दिली आहे. तुमच्या कर्जाच्या अचूक दरासाठी बँकेशी किंवा कर्ज पत्राशी संपर्क साधा.