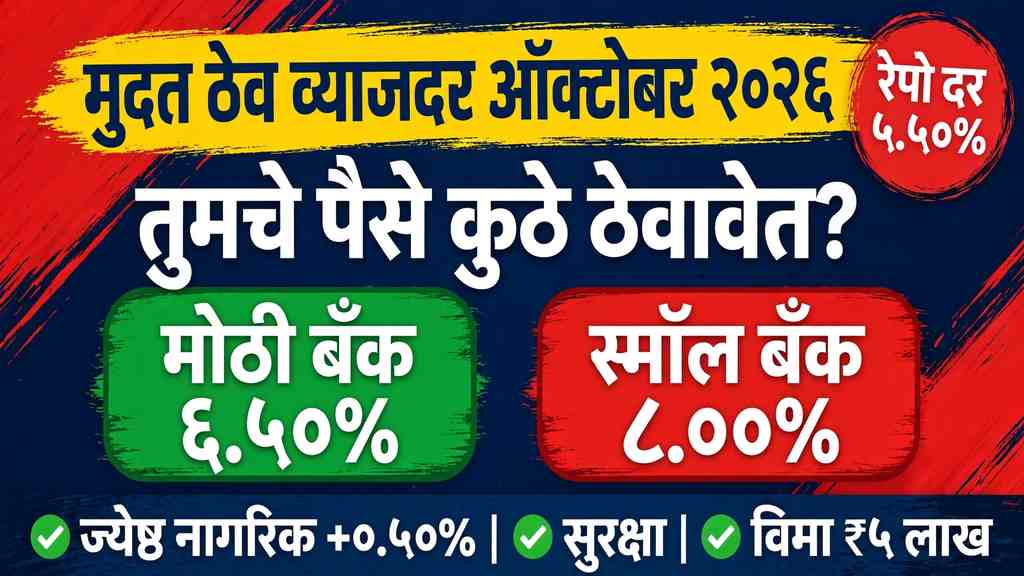
FD Interest Rates October 2026 मध्ये रेपो दर वाढल्यानंतर बदलली आहेत — ऑक्टोबर २०२६ मध्ये रिझर्व्ह बँक ऑफ इंडियाने (RBI) रेपो दर ५.५०% पर्यंत वाढवला आहे. ही २०२३ नंतरची पहिलीच वाढ आहे. बँकांकडून कर्ज महागले असले, तरी तुमच्या बचतीवर, म्हणजे मुदत ठेवींवर (Fixed Deposit) याचा काय परिणाम झाला? मोठ्या बँका किती व्याज देत आहेत, छोट्या बँका (Small Finance Bank) आणि कंपन्यांच्या FD (Corporate FD) मध्ये किती फरक आहे — हे सगळं या लेखात सोप्या मराठीत समजून घेऊया.
रिझर्व्ह बँकेचा मोठा निर्णय: रेपो दर ५.५०%
७ ऑक्टोबर २०२६ रोजी RBI च्या चलनविषयक धोरण समितीने (MPC) रेपो दर २५ बेसिस पॉइंटनी वाढवून ५.५०% केला. सोबतच धोरणाचा दृष्टिकोन ‘कॅलिब्रेटेड टाइटनिंग’ असा बदलला — म्हणजे पुढे व्याजदर कमी होण्याची शक्यता फारच कमी, तर वाढ किंवा स्थिरता यापैकीच काहीतरी शक्य आहे.
- स्टँडिंग डिपॉझिट फॅसिलिटी (SDF) दर: ५.२५%
- मार्जिनल स्टँडिंग फॅसिलिटी (MSF) व बँक दर: ५.७५%
- महागाईचा अंदाज (२०२६-२७): ५.२% (ऑक्टोबर-डिसेंबर तिमाहीत ६.०%)
- GDP वाढीचा अंदाज: ७.१% (वरच्या दिशेने सुधारणा)
रेपो दर वाढल्यावर साधारणपणे बँका FD वरील व्याजदरही वाढवतात. पण यावेळी परिस्थिती थोडी वेगळी आहे — ते पुढे वाचा.
यह भी पढ़े:
 RBI KCC New Rules 2026: ₹२ लाखांपर्यंत कर्ज विना तारण! पीक हंगाम १२/१८ महिने — नवे नियम समजून घ्या
मोठ्या बँकांचे FD व्याजदर (ऑक्टोबर २०२६)
रेपो दर वाढीनंतर बहुतेक मोठ्या बँकांनी FD दरांमध्ये अजून सर्वंकष वाढ जाहीर केलेली नाही. सध्याचे दर (३ कोटींपेक्षा कमी ठेवींवर, सामान्य ग्राहकांसाठी) असे आहेत:
- SBI: २-३ वर्षांसाठी ६.४०%
- HDFC बँक: १ वर्षासाठी ६.२५%, २-३ वर्षांसाठी ६.४५%
- ICICI बँक: १ वर्षासाठी ६.२५%, २-३ वर्षांसाठी ६.४५%
- अॅक्सिस बँक: ३ वर्षांसाठी ६.५०%
- PNB: १-२ वर्षांसाठी ६.६०% पर्यंत
- बँक ऑफ बडोदा: १ वर्षासाठी ६.२५%, २-३ वर्षांसाठी ६.२५% (विशेष योजनांमध्ये ५५५ दिवसांवर ६.७५%)
ज्येष्ठ नागरिकांना: या दरांवर साधारण ०.५०% अतिरिक्त व्याज मिळते. म्हणजे जिथे सामान्य ग्राहकाला ६.५०% मिळतो, तिथे ज्येष्ठ नागरिकाला ७.००% पर्यंत मिळू शकतो.
छोट्या बँका आणि कंपन्या देत आहेत जास्त व्याज!
मोठ्या बँकांच्या तुलनेत स्मॉल फायनान्स बँका (SFB) आणि नॉन-बँकिंग फायनान्स कंपन्या (NBFC) सध्या अधिक आकर्षक दर देत आहेत:
- जन स्मॉल फायनान्स बँक: ३ वर्षांसाठी ८.००%
- उत्कर्ष स्मॉल फायनान्स बँक: ७.५०% (१-३ वर्षांत ८.१०% पर्यंत)
- AU स्मॉल फायनान्स बँक: ३०-३६ महिन्यांसाठी ७.४०%
- सूर्योदय स्मॉल फायनान्स बँक: ७.८०%
- बजाज फायनान्स (कॉर्पोरेट FD): ३१-६० महिन्यांसाठी ७.७५% (७ ऑक्टोबरपासून वाढलेले)
- श्रीराम फायनान्स (कॉर्पोरेट FD): ३६-६० महिन्यांसाठी ७.८५%
उदाहरणार्थ: ₹५ लाखांची ३ वर्षांची FD SBI मध्ये ६.४०% दराने आणि स्मॉल फायनान्स बँकेत ८.००% दराने ठेवली, तर ३ वर्षांत सुमारे ₹२९,००० चा फरक पडतो! पण हा ‘मोफत नफा’ नाही — जास्त दरामागे काहीसा धोका असतो, ते पुढे वाचा.
FD व्याजदर लगेच का वाढले नाहीत?
रेपो दर वाढूनही मोठ्या बँकांनी FD दर तात्काळ का वाढवले नाहीत? याची तीन कारणे आहेत:
- जास्त रोख तरलता: बँकांकडे सध्या पुरेसा पैसा आहे. विदेशी चलनातून आलेल्या ठेवींमुळे (FCNR(B)) बँकांच्या हातात भरपूर रोकड आहे, त्यामुळे त्यांना घाईने FD दर वाढवण्याची गरज भासत नाही.
- चढत्या दरांचा संदेश: RBI ने स्पष्ट केले आहे की पुढे फक्त वाढ किंवा स्थगिती शक्य आहे. त्यामुळे पुढील २-३ महिन्यांत FD दर वाढण्याची शक्यता आहे, एकदम मोठी झेप घेण्याची नाही.
- जुनी FD बदलत नाही: तुमची जुनी FD आधीच्या करारानुसारच चालते. फक्त नवीन ठेवी आणि नूतनीकरणावर नवे दर लागू होतात.
तुमच्यासाठी ५ महत्त्वाच्या टिपा
- लॅडरिंग तंत्र वापरा: सगळा पैसा एकाच FD मध्ये टाकू नका. १ वर्ष, २ वर्ष आणि ३ वर्षांच्या तीन FD मध्ये विभागा. पुढे दर वाढल्यास छोटी FD नूतनीकरण करताना जास्त दर मिळेल.
- DICGC विमा मर्यादा लक्षात ठेवा: बँक आणि स्मॉल फायनान्स बँकेतील ठेवींना प्रति बँक ₹५ लाखांपर्यंत विमा संरक्षण (DICGC) मिळते. पण NBFC च्या कॉर्पोरेट FD ला हे संरक्षण मिळत नाही. छोट्या बँकेत ठेवताना ₹५ लाखांच्या मर्यादेत ठेवा.
- ज्येष्ठ नागरिकांनी फायदा घ्या: ०.५०% अतिरिक्त व्याज मोठा फरक करतो. पालकांच्या नावाने FD करायची असेल तर ज्येष्ठ नागरिक योजनांचा लाभ घ्या.
- बँकेच्या अधिकृत साइटवर दर तपासा: दर सतत बदलत असतात. FD करण्यापूर्वी संबंधित बँकेच्या वेबसाइटवर अद्ययावत दर नक्की पहा.
- जुनी FD मोडू नका: जास्त दराच्या आशेने जुनी FD अकाली मोडल्यास दंड (पेनल्टी) लागतो आणि व्याज कमी मिळते. गणित करूनच निर्णय घ्या.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: रेपो दर वाढल्याने माझ्या आधीच्या FD चे व्याज वाढेल का?
नाही. चालू असलेली FD जुन्या दरानेच चालते. नवीन ठेव किंवा नूतनीकरणावरच नवे दर लागू होतात.
प्रश्न २: स्मॉल फायनान्स बँकेत FD करणे सुरक्षित आहे का?
₹५ लाखांपर्यंतच्या ठेवींना DICGC विमा मिळतो, त्यामुळे त्या मर्यादेत ते सुरक्षित आहे. त्यावरील रक्कम आणि NBFC ठेवींना विमा नसतो, हे लक्षात ठेवा.
प्रश्न ३: ज्येष्ठ नागरिकांना किती अतिरिक्त व्याज मिळते?
साधारण ०.५०% अतिरिक्त. काही विशेष योजनांमध्ये (जसे BoB च्या विशेष ठेवी) ज्येष्ठ नागरिकांना ७.२५% पर्यंत मिळते.
प्रश्न ४: FD साठी १ ऑक्टोबरपासून काय नियम बदलले?
१ ऑक्टोबर २०२६ पासून ₹३ कोटी आणि त्यावरील बल्क ठेवींसाठी दर जाहीर करण्याची पारदर्शक चौकट आली आहे. सामान्य ठेवीदारांवर याचा थेट परिणाम नाही — तुमचे दर रेपो दर आणि बँकेच्या धोरणानुसारच ठरतात.
प्रश्न ५: आता लगेच FD करावी की वाट पाहावी?
तज्ज्ञांचे मत — RBI चा दृष्टिकोन ‘कॅलिब्रेटेड टाइटनिंग’ असल्याने पुढील काही महिन्यांत दर आणखी वाढण्याची शक्यता आहे. पण मोठ्या झेपेची अपेक्षा ठेवू नका. लॅडरिंग पद्धतीने टप्प्याटप्प्याने FD करणे हा शहाणपणाचा मार्ग आहे.
सूचना: हे दर ऑक्टोबर २०२६ च्या दुसऱ्या आठवड्यातील जाहीर दरांवर आधारित आहेत आणि बदलू शकतात. FD करण्यापूर्वी बँकेच्या अधिकृत वेबसाइटवर अद्ययावत माहिती नक्की तपासा.