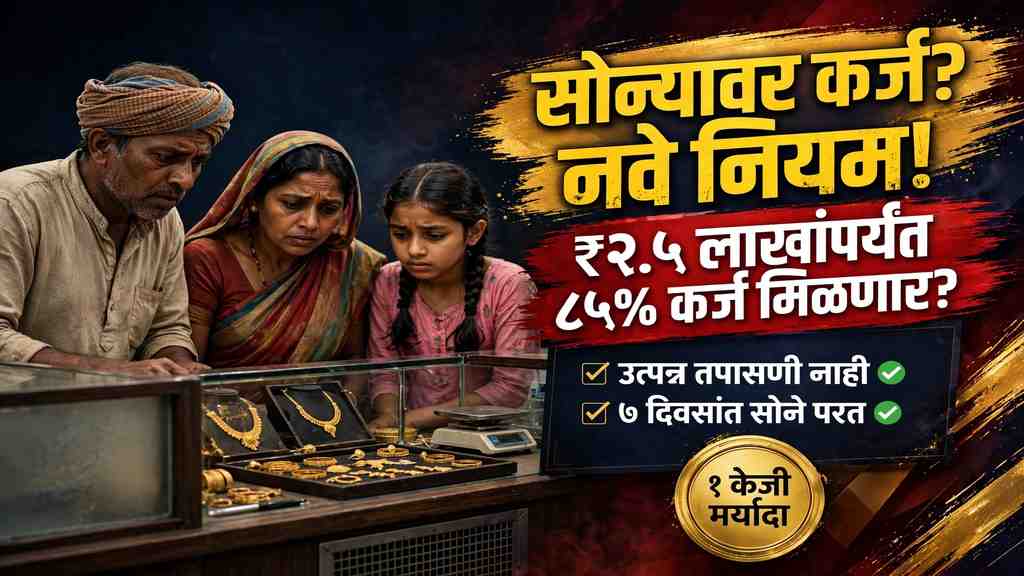
RBI gold loan rules 2026 — रिझर्व्ह बँकेचे सोन्या-चांदीवरील कर्जाचे नवे नियम १ एप्रिल २०२६ पासून लागू झाले आहेत. बँका, NBFC, सहकारी बँका आणि हाऊसिंग फायनान्स कंपन्या अशा सर्व संस्थांना हे नियम बंधनकारक आहेत. ₹२.५ लाखांपर्यंतच्या कर्जावर आता ८५% पर्यंत कर्ज मिळणार, पण सोने गहाण ठेवण्यावर १ केजीची मर्यादाही आहे. संपूर्ण माहिती सोप्या भाषेत जाणून घ्या.
RBI चे नवे नियम कधी जाहीर, कधीपासून लागू?
रिझर्व्ह बँकेने सोन्या-चांदीवरील कर्जाचे (lending against gold and silver collateral) नवे चौकटीचे नियम ६ जून २०२५ रोजी जाहीर केले. हे नियम १ एप्रिल २०२६ पासून सर्व कर्ज देणाऱ्या संस्थांना लागू झाले आहेत — म्हणजे सध्या (ऑक्टोबर २०२६) तुम्ही जे कर्ज घेता, ते याच नव्या नियमांनुसार मिळते. या नियमांचा उद्देश — कर्ज देणे सुरक्षित आणि पारदर्शक करणे, आणि कर्जदाराचे संरक्षण वाढवणे.
महाराष्ट्रातील दुष्काळग्रस्त भागातील शेतकऱ्यांसाठी सोने गहाण ठेवून घेतलेले कर्ज हा आणीबाणीतील सर्वात जलद पतसाधन आहे. दिवाळीच्या तोंडावर शेती खर्च किंवा घरचा खर्च भागवण्यासाठी अनेक जण सोने गहाण ठेवतात — म्हणून हे नवे नियम समजून घेणे अत्यंत गरजेचे आहे.
यह भी पढ़े:
 RBI KCC New Rules 2026: ₹२ लाखांपर्यंत कर्ज विना तारण! पीक हंगाम १२/१८ महिने — नवे नियम समजून घ्या
LTV म्हणजे काय? आणि नवे LTV टप्पे कोणते?
LTV म्हणजे Loan-to-Value ratio — सोन्याच्या किमतीच्या किती टक्के रक्कम कर्ज म्हणून मिळू शकते, हे सांगणारे प्रमाण. उदाहरणार्थ, तुमचे सोने ₹१ लाखांचे असेल आणि LTV ८५% असेल, तर तुम्हाला जास्तीत जास्त ₹८५,००० कर्ज मिळेल.
RBI ने तीन टप्प्यांत LTV ठरवले आहे:
- ₹२.५ लाखांपर्यंत कर्ज: सोन्याच्या किमतीच्या ८५% पर्यंत (पूर्वी ७५%)
- ₹२.५ लाख ते ₹५ लाख कर्ज: ८०% पर्यंत
- ₹५ लाखांपेक्षा जास्त कर्ज: ७५% पर्यंत
बुलेट पेमेंट कर्जात (ज्यात मुद्दल आणि व्याज एकत्र शेवटी फेडायचे असते) LTV मोजताना परतफेडीच्या दिवशीची एकूण रक्कम (मुद्दल + व्याज) गृहीत धरली जाते.
छोट्या कर्जदारांसाठी मोठा दिलासा — उत्पन्न तपासणी नाही
सर्वात महत्त्वाचा बदल — ₹२.५ लाखांखालील कर्जासाठी सविस्तर उत्पन्न तपासणी (credit appraisal) बंधनकारक नाही. लहान शेतकरी, शेतमजूर, स्वयंरोजगार करणाऱ्यांना कर्ज मिळवणे सोपे होणार, कारण बऱ्याच जणांकडे औपचारिक उत्पन्नाचे कागद नसतात. शेती किंवा उत्पन्न देणाऱ्या कामासाठी घेतलेल्या छोट्या कर्जावर कडक अंडररायटिंगची गरज नाही, आणि सोन्याच्या मालकीचा पुरावा म्हणून स्वतःची घोषणा (declaration) पुरेशी मानली जाईल.
किती सोने-चांदी गहाण ठेवता येते?
प्रत्येक कर्जदारासाठी (सर्व शाखा मिळून) मर्यादा: सोन्याचे दागिने १ केजी, सोन्याची नाणी ५० ग्रॅम, चांदीचे दागिने १० केजी, चांदीची नाणी ५०० ग्रॅम पर्यंत. एक महत्त्वाची बंदी — शुद्ध सोने-चांदी किंवा त्यावर आधारित ETF/म्युच्युअल फंड युनिट्स गहाण ठेवून कर्ज घेता येणार नाही; फक्त दागिने आणि नाणीच.
सोन्याची किंमत कशी ठरवली जाते?
RBI ने मूल्यांकनाचे नियमही कडक केले आहेत: सोन्याचे मूल्य त्याच्या प्रत्यक्ष शुद्धतेनुसार ठरवले जाईल; मान्यताप्राप्त किमतींपैकी मागील ३० दिवसांची सरासरी किंवा आदल्या दिवसाची बंद किंमत — यापैकी कमी किंमत वापरली जाईल; आणि फक्त धातूचे अंतर्गत मूल्य मोजले जाईल — दागिन्यांतील हिरे-रत्ने व कारागिरीचे मूल्य वगळले जाईल.
कर्ज फेडल्यावर सोने परत कधी मिळणार? — ७ दिवसांची मर्यादा
पूर्वी अनेक तक्रारी होत्या की कर्ज फेडल्यानंतरही बँका सोने परत देण्यास विलंब करतात. नव्या नियमानुसार:
- कर्ज बंद झाल्यावर त्याच दिवशी किंवा ७ कामकाजाच्या दिवसांत गहाण ठेवलेले सोने-चांदी परत करावेच लागेल.
- विलंब झाल्यास कर्जदाराला दररोज ₹५,००० नुकसानभरपाई द्यावी लागेल.
- तपासणी किंवा हाताळणीत सोने हरवले किंवा नुकसान झाले, तर कर्जदाराला पूर्ण नुकसानभरपाई देणे बंधनकारक आहे.
बुलेट पेमेंट कर्ज — आता १२ महिन्यांची मर्यादा
बुलेट पेमेंट कर्ज म्हणजे — कर्जाच्या काळात हप्ते न भरता, शेवटी एकदाच मुद्दल + व्याज फेडायचे. शेतकऱ्यांसाठी (पीक विकल्यानंतर पैसे येतात म्हणून) हा पर्याय सोयीचा असतो. नव्या नियमानुसार अशा कर्जाची मुदत जास्तीत जास्त १२ महिने राहील.
कर्ज थकल्यास लिलाव — नवे पारदर्शक नियम
कर्ज थकल्यास आणि बँकेला सोने लिलावात विकावे लागल्यास — लिलावापूर्वी कर्जदाराला योग्य सूचना देणे बंधनकारक आहे, आणि लिलावाची राखीव किंमत बाजारभावाच्या किमान ९०% असावी (दोनदा लिलाव अयशस्वी झाल्यास ८५% पर्यंत कमी करता येईल). म्हणजे तुमचे सोने स्वस्तात विकले जाण्याचा धोका कमी झाला आहे.
शेतकऱ्यांसाठी याचा अर्थ काय? — ५ महत्त्वाचे मुद्दे
- कमी सोने, जास्त कर्ज: ₹२.५ लाखांखाली ८५% LTV मुळे त्याच दागिन्यांवर पूर्वीपेक्षा जास्त रक्कम मिळेल — दुष्काळात आणीबाणीच्या खर्चासाठी उपयुक्त.
- कागदांची अडचण नाही: छोट्या कर्जावर उत्पन्न तपासणी नसल्याने आणि मालकीची घोषणा पुरेशी असल्याने ग्रामीण कर्जदारांना दिलासा.
- सोने सुरक्षित: ७ दिवसांत परतफेड, विलंबावर दररोज ₹५,००० दंड — बँकांची जबाबदारी वाढली.
- लिलावात संरक्षण: ९०% राखीव किंमत आणि आधी सूचना — कर्जदाराचे हक्क बळकट.
- सावधानता: १ केजी दागिने, ५० ग्रॅम नाणी या मर्यादा ओलांडू नका; बुलेट कर्ज १२ महिन्यांत फेडा.
सोने गहाण ठेवून कर्ज घेताना ही ५ कामे करा
- दोन-तीन बँका/NBFC चे व्याजदर आणि प्रक्रिया शुल्क तुलना करा — व्याजदर RBI ठरवत नाही, प्रत्येक संस्था स्वतः ठरवते.
- सोन्याचे वजन, शुद्धता आणि मूल्यांकनाची पावती लेखी घ्या.
- कर्ज करारातील LTV, व्याजदर, मुदत आणि लिलावाच्या अटी वाचून समजून घ्या.
- परतफेडीची क्षमता तपासूनच कर्ज घ्या — सोने हे कुटुंबाची शेवटची संपत्ती असते.
- हप्ते वेळेत भरा; अडचण आल्यास बँकेशी आधीच बोला — लिलाव टाळता येतो.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: RBI चे सोने कर्जाचे नवे नियम कधीपासून लागू झाले?
उत्तर: १ एप्रिल २०२६ पासून. हे नियम ६ जून २०२५ रोजी जाहीर करण्यात आले होते आणि आता सर्व बँका, NBFC व सहकारी बँकांना बंधनकारक आहेत.
प्रश्न २: ₹२ लाखांच्या सोन्यावर किती कर्ज मिळेल?
उत्तर: ८५% LTV नुसार जास्तीत जास्त ₹१,७०,०००. (बुलेट कर्जात व्याजही याच मर्यादेत मोजले जाते.)
प्रश्न ३: जुन्या कर्जांवर नवे नियम लागू होतील का?
उत्तर: १ एप्रिल २०२६ नंतर दिलेल्या/नूतनीकरण केलेल्या कर्जांनाच नवे नियम लागू होतात. जुन्या कर्जाच्या अटी करारानुसारच राहतील.
प्रश्न ४: सोन्याच्या ETF वर कर्ज घेता येते का?
उत्तर: नाही. शुद्ध सोने-चांदी किंवा त्यावर आधारित ETF/म्युच्युअल फंड युनिट्स गहाण ठेवून कर्ज घेण्यास बंदी आहे.
प्रश्न ५: बँकेने कर्ज फेडल्यानंतर सोने परत न दिल्यास काय करावे?
उत्तर: ७ कामकाजाच्या दिवसांत सोने परत मिळालेच पाहिजे. विलंब झाल्यास दररोज ₹५,००० नुकसानभरपाई मागण्याचा अधिकार आहे; तक्रार बँकेच्या तक्रार निवारण कक्षाकडे करता येते.
प्रश्न ६: शेतीसाठी घेतलेल्या सोने कर्जावर व्याज सवलत मिळते का?
उत्तर: नाही. सोने कर्जावर KCC सारखी व्याज सवलत योजना नाही — व्याजदर प्रत्येक बँक स्वतः ठरवते, म्हणून कर्जाआधी दरांची तुलना करा.