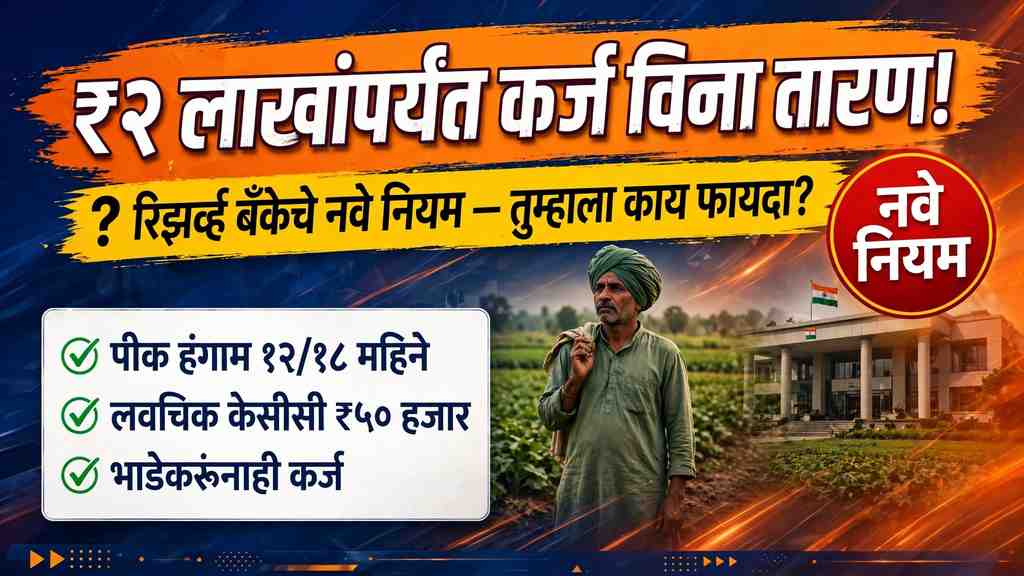
RBI KCC New Rules 2026 ही भारतीय रिझर्व्ह बँकेची (RBI) शेतकऱ्यांसाठी या वर्षीची सर्वात महत्त्वाची घोषणा आहे. RBI ने किसान क्रेडिट कार्ड (KCC) योजनेची संपूर्ण चौकट नव्याने रचली आहे — आता व्यावसायिक बँका, स्मॉल फायनान्स बँका, प्रादेशिक ग्रामीण बँका आणि ग्रामीण सहकारी बँकांसाठी स्वतंत्र पण एकसारखे नियम लागू होतील. हे नवे नियम १ जानेवारी २०२७ पासून लागू होणार आहेत. ₹२ लाखांपर्यंत कर्ज विना तारण, पीक हंगामाची समान व्याख्या, ₹१० हजारांपासूनचा फ्लेक्सी KCC आणि ड्रॉइंग लिमिटची नवी गणना — या बदलांचा तुमच्या कर्जावर थेट परिणाम होणार आहे.
RBI ने KCC ची चौकट का बदलली?
किसान क्रेडिट कार्ड योजना १९९८ पासून चालू आहे. पण विविध बँका KCC कर्ज देताना वेगवेगळे नियम वापरत होत्या — पीक हंगामाची व्याख्या आणि तारणाची मागणी बँकेबँकेनुसार वेगळी होती, त्यामुळे कर्ज मंजुरीत विलंब आणि शेतकऱ्यांच्या तक्रारी वाढल्या. RBI ने सर्व बँकांसाठी एकच एकसंध आराखडा तयार केला आहे. दिशानिर्देश: RBI/FIDD/2026-27/402 ते 405 (दि. १९ जून २०२६) — व्यावसायिक बँका, स्मॉल फायनान्स बँका, ग्रामीण बँका आणि ग्रामीण सहकारी बँकांसाठी.
नव्या नियमांतील ६ मोठे बदल
१. ₹२ लाखांपर्यंत कर्ज विना तारण — बँकेला तारण मागता येणार नाही
शेती व संलग्न कामांसाठी ₹२ लाखांपर्यंतच्या कर्जावर बँकांना तारण (collateral), मार्जिन किंवा अतिरिक्त सुरक्षा मागता येणार नाही. ही मर्यादा डिसेंबर २०२४ मध्ये ₹१.६ लाखांवरून वाढवण्यात आली होती आणि नव्या दिशानिर्देशांत ती कायम ठेवण्यात आली आहे. विशेष म्हणजे — शेतकऱ्याने स्वतःहून सोने-चांदी तारण ठेवले तरी नियमभंग होणार नाही, म्हणजेच ऐच्छिक तारण आता परवानगीसह कायदेशीर झाले आहे. पिकावर किंवा मालावर सुरक्षित असलेल्या कर्जांसाठी बँका ₹३ लाखांपर्यंत तारणाचे नियम शिथिल करू शकतात.
२. पीक हंगामाची समान व्याख्या — १२ आणि १८ महिने
पूर्वी प्रत्येक राज्यात पीक हंगामाची व्याख्या वेगळी होती. आता सर्वत्र एकच मापदंड:
- अल्प-मुदतीची पिके: १२ महिन्यांचा पीक हंगाम
- दीर्घ-मुदतीची पिके (ऊस, केळी इ.): १८ महिन्यांचा पीक हंगाम
पीक हंगाम म्हणजे पेरणीपासून कापणी आणि मालाच्या विक्रीपर्यंतचा संपूर्ण कालावधी. ही व्याख्या उत्पन्न ओळख आणि मालमत्ता वर्गीकरण (IRAC) नियमांशी सुसंगत करण्यात आली आहे. यामुळे कर्ज मंजुरी, पैसे काढण्याची मर्यादा आणि परतफेडीचे वेळापत्रक देशभर एकसारखे होईल.
३. कर्ज मर्यादेची नवी गणना — स्केल ऑफ फायनान्स + अतिरिक्त रक्कम
प्रत्येक पीक हंगामासाठी ड्रॉइंग लिमिट (पैसे काढण्याची मर्यादा) आता अशी ठरेल:
- मुख्य रक्कम: राज्यस्तरीय तांत्रिक समितीने (SLTC) ठरवलेल्या स्केल ऑफ फायनान्स × लागवड क्षेत्र
- + १०%: कापणीनंतरचे खर्च आणि घरगुती उपभोगासाठी
- + २०%: शेती यंत्रांची देखभाल-दुरुस्ती, माती परीक्षण, हवामान सल्ला, ड्रोन फवारणी, सेंद्रिय प्रमाणपत्र यासारख्या आधुनिक तंत्रज्ञान खर्चासाठी
- + विमा हप्ता: पीक विमा, अपघात विमा, आरोग्य विमा यांचा हप्ता
मर्यादा ₹१,००० च्या जवळच्या आकड्याला पूर्णांक केली जाईल. लक्षात ठेवा — २०२५-२६ च्या केंद्रीय अर्थसंकल्पात KCC कर्ज मर्यादा ₹५ लाखांपर्यंत वाढवण्यात आली आहे आणि ती या नव्या चौकटीतही कायम आहे.
४. सहा वर्षांची संमिश्र (Composite) KCC सुविधा
आता KCC एका एकसंध सहा वर्षांच्या सुविधेत उपलब्ध होईल — यात पीक लागवडीचे अल्प-मुदतीचे कर्ज, दुग्धव्यवसाय-पशुपालन-मत्स्यपालन यासाठी कार्यशील भांडवल, कापणीनंतरचे खर्च, विमा आणि दीर्घ-मुदतीची गुंतवणूक कर्जे (उदा. विहीर, सोलर पंप) एकाच खात्यात समाविष्ट होतील. छोट्या खातेधारकांसाठी Flexi KCC — ₹१०,००० ते ₹५०,००० अशी सोपी छोटी सुविधा आहे.
५. जमीन नसलेल्यांनाही KCC — भाडेकरू आणि गटही पात्र
KCC साठी फक्त जमीनमालकच नाहीत, तर खालील सर्व पात्र आहेत:
- स्वतः शेती करणारे जमीनमालक शेतकरी (वैयक्तिक/संयुक्त)
- भाडेकरू शेतकरी, तोंडी भाडेकरारावर शेती करणारे आणि भागकर शेतकरी
- बचतगट (SHG) आणि संयुक्त जबाबदारी गट (JLG) — ज्यात भाडेकरूंचाही समावेश
६. डिजिटल KCC — UPI, मोबाईल बँकिंगने पैसे काढा
नव्या नियमांत KCC चे व्यवहार UPI, डेबिट कार्ड, मोबाईल बँकिंग, NEFT/RTGS आणि CBDC सारख्या डिजिटल माध्यमांतून करण्यास प्रोत्साहन दिले आहे. बँकांना कर्जाचा उद्देश तपासणी (end-use monitoring) आणि तिमाही अहवाल सादर करावे लागतील.
तुमच्या जुन्या KCC कर्जाचे काय होणार?
१ जानेवारी २०२७ पूर्वी घेतलेली कर्जे जुन्या नियमांनुसारच मॅच्युरिटी किंवा नूतनीकरणापर्यंत चालतील. २०२७ मधील नूतनीकरण किंवा नवे कर्ज नव्या नियमांनुसार होईल — त्यावेळी बँकेशी नवीन नियमांची माहिती नक्की घ्या.
अर्ज कसा करावा? पात्रता आणि कागदपत्रे
KCC साठी बँक शाखा, जनसमर्थ (jansamarth.in) पोर्टल किंवा बँकेच्या वेबसाइटवरून अर्ज करता येतो. सर्वसाधारण कागदपत्रे — आधार कार्ड, पॅन कार्ड, ७/१२ उतारा (जमीनमालकांसाठी), भाडेकरार किंवा पिकाचा पुरावा (भाडेकरूंसाठी) आणि फोटो. ७% व्याजदरावर ३% तत्काळ परतफेड प्रोत्साहन मिळते, म्हणजे वेळेवर परतफेड केल्यास ४% प्रभावी व्याजदर लागू होतो.
दुष्काळाच्या पार्श्वभूमीवर महत्त्व
महाराष्ट्रातील ३०५ तालुक्यांत दुष्काळ जाहीर आहे आणि रब्बी हंगाम तोंडावर आहे. नव्या नियमांतील विना-तारण कर्ज, भाडेकरूंना पात्रता आणि सोपी मर्यादा-गणना यामुळे छोटे व सीमांत शेतकऱ्यांना रब्बीसाठी कर्ज मिळणे सोपे होणार आहे. पण लक्षात ठेवा — हे नियम १ जानेवारी २०२७ पासून लागू होतील.
नेहमी विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: ₹२ लाखांपर्यंत KCC कर्जासाठी आता तारण खरंच लागत नाही का?
होय. RBI च्या नव्या दिशानिर्देशांनुसार ₹२ लाखांपर्यंतच्या शेती/संलग्न कर्जासाठी बँकांना तारण, मार्जिन किंवा अतिरिक्त सुरक्षा मागण्याची परवानगी नाही. बँकेने तारण मागितले तर RBI च्या तक्रार निवारण प्रणालीवर (cms.rbi.org.in) तक्रार करता येते.
प्रश्न २: KCC वर किती व्याजदर लागतो?
७% व्याजदरावर वेळेवर परतफेड केल्यास ३% प्रोत्साहन मिळते — म्हणजे प्रभावी दर ४% होतो. ही केंद्र सरकारची व्याज अनुदान योजना आहे.
प्रश्न ३: Flexi KCC म्हणजे काय?
स्मॉल/सीमांत शेतकऱ्यांसाठी ₹१०,००० ते ₹५०,००० पर्यंतची सोपी छोटी KCC सुविधा — कमी कागदपत्रांत लहान रकमेचे कार्यशील भांडवल.
प्रश्न ४: माझ्याकडे स्वतःची जमीन नाही, मी भाड्याने शेती करतो. मला KCC मिळेल का?
होय. भाडेकरू, तोंडी भाडेकरारधारक आणि भागकर शेतकरी KCC साठी स्पष्टपणे पात्र आहेत. तसेच शेतकऱ्यांचे बचतगट (SHG) आणि संयुक्त जबाबदारी गट (JLG) देखील अर्ज करू शकतात.
प्रश्न ५: नवे नियम कधीपासून लागू होतील?
१ जानेवारी २०२७ पासून. त्यानंतरचे नवे KCC कर्ज आणि नूतनीकरण नव्या नियमांनुसार होईल; आधीची कर्जे जुन्या नियमांत मॅच्युरिटीपर्यंत चालतील.
प्रश्न ६: सोन्याचे दागिने तारण ठेवून KCC घेतले तर नियमभंग होतो का?
नाही. शेतकऱ्याने स्वेच्छेने सोने-चांदी तारण ठेवले तर तो विना-तारण नियमांचा भंग मानला जाणार नाही, असे RBI ने स्पष्ट केले आहे.
स्रोत: RBI दिशानिर्देश RBI/FIDD/2026-27/402–405 (दि. १९ जून २०२६); rbi.org.in वरील अधिकृत माहिती पहा.