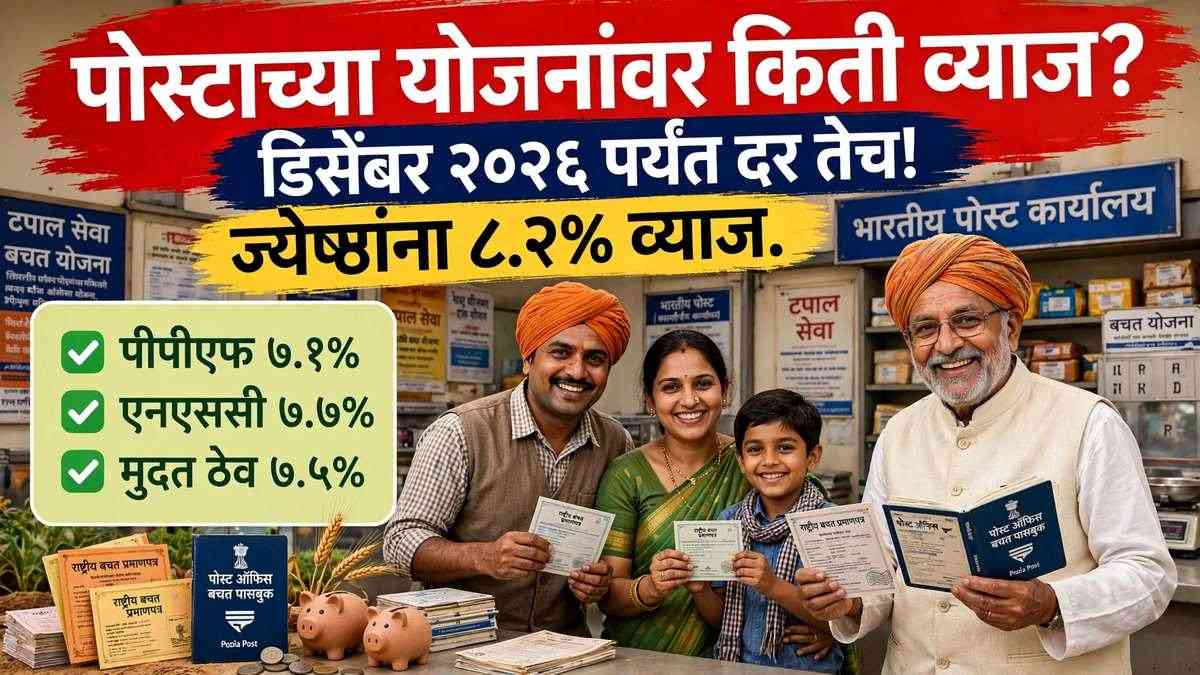
Post Office Small Savings Interest Rates — ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीत पोस्टाच्या छोट्या बचत योजनांवरील व्याजदर तेच राहणार आहेत. केंद्र सरकारच्या अर्थ मंत्रालयाने ३० सप्टेंबर २०२६ रोजी जारी केलेल्या कार्यालयीन आदेशानुसार, सार्वजनिक भविष्य निर्वाह निधी (पीपीएफ) वर ७.१ टक्के, ज्येष्ठ नागरिक बचत योजनेवर (एससीएसएस) ८.२ टक्के आणि राष्ट्रीय बचत प्रमाणपत्रावर (एनएससी) ७.७ टक्के व्याज मिळत राहील. सलग दहाव्या तिमाहीत दर बदललेले नाहीत, त्यामुळे पोस्टात पैसे ठेवणाऱ्या लाखो खातेदारांना अंदाजे परतावा किती मिळेल, हे आधीच ठाऊक राहील.
दर का बदलले नाहीत, याचा अर्थ काय?
छोट्या बचत योजनांचे व्याजदर सरकार दर तीन महिन्यांनी आढावा घेऊन ठरवते. या दरांचा संबंध सरकारी रोख्यांच्या (जी-सेक) उत्पन्नाशी असतो. ऑक्टोबर-डिसेंबर २०२६ साठी जुलै-सप्टेंबर तिमाहीतील दरच कायम ठेवण्यात आले आहेत. म्हणजे नवीन गुंतवणूक करणाऱ्यांनाही हेच दर लागू होतील. मात्र एक महत्त्वाचा फरक लक्षात ठेवा — पीपीएफ आणि सुकन्या समृद्धीसारख्या योजनांमधील दर पुढील तिमाहीत बदलू शकतात, तर एनएससी आणि पोस्टाच्या मुदत ठेवींमध्ये गुंतवणूक करताना ठरलेला दर संपूर्ण मुदतीसाठी कायम राहतो.
ग्रामीण भागातील शेतकरी आणि सामान्य कुटुंबांसाठी ही बातमी महत्त्वाची आहे, कारण गावातील पोस्ट ऑफिस हे बँकेपेक्षा जवळचे आणि सोपे असते.
ऑक्टोबर-डिसेंबर २०२६: सर्व योजनांचे व्याजदर एका नजरेत
- पोस्ट बचत खाते — ४.० टक्के वार्षिक
- १ वर्ष मुदत ठेव — ६.९ टक्के, २ वर्ष मुदत ठेव — ७.० टक्के, ३ वर्ष मुदत ठेव — ७.१ टक्के, ५ वर्ष मुदत ठेव — ७.५ टक्के
- ५ वर्ष आवर्ती ठेव (आरडी) — ६.७ टक्के
- मासिक उत्पन्न योजना (एमआयएस) — ७.४ टक्के, व्याज दरमहा मिळते
- ज्येष्ठ नागरिक बचत योजना (एससीएसएस) — ८.२ टक्के, व्याज दर तीन महिन्यांनी मिळते
- राष्ट्रीय बचत प्रमाणपत्र (एनएससी) — ७.७ टक्के, मुदत ५ वर्षे
- किसान विकास पत्र (केव्हीपी) — ७.५ टक्के, ११५ महिन्यांत रक्कम दुप्पट होते
- सार्वजनिक भविष्य निर्वाह निधी (पीपीएफ) — ७.१ टक्के, मुदत १५ वर्षे
- सुकन्या समृद्धी योजना — ८.२ टक्के (मुलीच्या नावावरील खाते)
- महिला सन्मान बचत प्रमाणपत्र — ७.५ टक्के
वरील दर वार्षिक दर आहेत. प्रत्येक योजनेत व्याज कसे जमा होते, हे वेगळे आहे. मासिक उत्पन्न योजनेत व्याज दरमहा खात्यात येते, ज्येष्ठ नागरिक योजनेत दर तीन महिन्यांनी व्याज मिळते, तर एनएससी आणि पीपीएफमध्ये व्याज चक्रवाढ पद्धतीने वाढते.
कोणती योजना कोणासाठी योग्य?
दरमहा उत्पन्न हवे असेल तर: मासिक उत्पन्न योजनेत एकरकमी रक्कम ठेवल्यास दरमहा व्याज मिळते. एक लाख रुपयांवर ७.४ टक्के दराने महिना सुमारे ६१७ रुपये मिळतात. निवृत्तीनंतर नियमित उत्पन्न हवे असणाऱ्या कुटुंबांसाठी ही योजना सोयीची आहे. एका व्यक्तीसाठी कमाल मर्यादा ९ लाख रुपये आणि संयुक्त खात्यासाठी १५ लाख रुपये आहे.
ज्येष्ठ नागरिकांसाठी: ६० वर्षांवरील व्यक्तींना ज्येष्ठ नागरिक बचत योजनेत ८.२ टक्के व्याज मिळते, जे सर्व योजनांमध्ये सर्वाधिक आहे. या योजनेत कमाल ३० लाख रुपये गुंतवता येतात आणि मुदत ५ वर्षांची असते. निवृत्तीनंतरची रक्कम सुरक्षित ठेवून चांगले व्याज मिळवायचे असेल, तर ही सर्वोत्तम योजना मानली जाते.
कर वाचवायचा असेल तर: पीपीएफमध्ये वर्षाला किमान ५०० रुपये आणि कमाल दीड लाख रुपये जमा करता येतात. पीपीएफवरील व्याज करमुक्त असते आणि मुदत १५ वर्षांची आहे. एनएससीमध्ये किमान १,००० रुपयांपासून गुंतवणूक करता येते. एक लाख रुपये एनएससीमध्ये ठेवल्यास ५ वर्षांनंतर सुमारे १,४४,९०० रुपये मिळतात.
थोड्या काळासाठी पैसे ठेवायचे असतील तर: एक ते तीन वर्षांच्या मुदत ठेवी योग्य आहेत. पाच वर्षांच्या मुदत ठेवीवर ७.५ टक्के व्याज आहे. एक लाख रुपये पाच वर्षांच्या मुदत ठेवीत ठेवल्यास मुदतअखेर सुमारे १,४५,००० रुपये मिळतात. आवर्ती ठेव (आरडी) मध्ये दरमहा थोडी थोडी रक्कम जमा करता येते; किमान १०० रुपये दरमहा पासून सुरुवात करता येते.
शेतकऱ्यांसाठी खास: किसान विकास पत्रात किमान १,००० रुपयांपासून गुंतवणूक करता येते आणि रक्कम ११५ महिन्यांत दुप्पट होते. कमाल मर्यादा नाही, त्यामुळे पीक विक्रीनंतर मिळालेली रक्कम सुरक्षित ठेवण्यासाठी ही योजना वापरता येते.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
पोस्टाच्या योजना बँकेच्या एफडीपेक्षा चांगल्या का?
पहिले कारण म्हणजे सरकारी हमी. पोस्टाच्या योजनांना केंद्र सरकारची हमी असते, त्यामुळे पैसे बुडण्याचा धोका नसतो. दुसरे कारण म्हणजे दर. सध्या मोठ्या बँकांच्या एक वर्षाच्या एफडीवर साधारण ६.२५ टक्के व्याज आहे, तर पोस्टाच्या एक वर्षाच्या मुदत ठेवीवर ६.९ टक्के व्याज मिळते. तिसरे कारण म्हणजे सोय. गावातील पोस्ट ऑफिसमध्ये खाते उघडणे सोपे असते आणि कागदपत्रांची प्रक्रिया कमी असते. मात्र बँकांच्या एफडीमध्ये मुदतपूर्व पैसे काढण्याची सोय वेगळी असू शकते, त्यामुळे गुंतवणूक करण्यापूर्वी त्या योजनेचे नियम पोस्ट ऑफिसमध्ये विचारून घ्या.
खाते उघडताना काय काळजी घ्यावी?
- आधार कार्ड आणि पॅन कार्ड सोबत ठेवा; बहुतेक योजनांसाठी ही दोन्ही कागदपत्रे लागतात.
- व्याजदर तिमाहीत बदलू शकतात, हे लक्षात ठेवून एनएससी किंवा मुदत ठेवीसारख्या योजनांमध्ये दर मुदतीसाठी ठरतो, तर पीपीएफमध्ये दर बदलू शकतो.
- ज्येष्ठ नागरिक योजना आणि मासिक उत्पन्न योजनेत व्याज खात्यात येते, ते वेळेवर काढता येते का, हे आधी विचारा.
- मुदतपूर्व पैसे काढल्यास दंड किंवा कमी व्याज लागू शकते; नियम आधी समजून घ्या.
पुढील आढावा कधी?
पुढील तिमाही जानेवारी-मार्च २०२७ साठीचे दर डिसेंबर २०२६ अखेर जाहीर होतील. तोपर्यंत ऑक्टोबर-डिसेंबर २०२६ चे हेच दर लागू राहतील. रेपो दर वाढूनही सरकारने छोट्या बचत योजनांचे दर तेच ठेवले आहेत, त्यामुळे पोस्टातील गुंतवणुकीचा परतावा आधीच निश्चित आहे.
स्रोत: केंद्रीय अर्थ मंत्रालय, आर्थिक कार्य विभाग — ३० सप्टेंबर २०२६ रोजीचा कार्यालयीन आदेश; इंडिया पोस्टची अधिकृत दरतक्ता माहिती.
वारंवार विचारले जाणारे प्रश्न
प्रश्न: ऑक्टोबर-डिसेंबर २०२६ मध्ये पीपीएफवर किती व्याज मिळेल?
उत्तर: पीपीएफवर ७.१ टक्के वार्षिक व्याज मिळेल. हा दर ३१ डिसेंबर २०२६ पर्यंत कायम राहील.
प्रश्न: सर्वाधिक व्याज कोणत्या योजनेवर मिळते?
उत्तर: ज्येष्ठ नागरिक बचत योजना आणि सुकन्या समृद्धी योजना यावर सर्वाधिक ८.२ टक्के व्याज मिळते.
प्रश्न: पोस्टाच्या मुदत ठेवीवर बँकेच्या एफडीपेक्षा जास्त व्याज मिळते का?
उत्तर: होय, सध्या एक वर्षाच्या पोस्ट मुदत ठेवीवर ६.९ टक्के व्याज आहे, तर मोठ्या बँकांच्या एक वर्षाच्या एफडीवर साधारण ६.२५ टक्के व्याज आहे.
प्रश्न: एनएससीमध्ये एक लाख रुपये ठेवल्यास ५ वर्षांनंतर किती मिळतील?
उत्तर: ७.७ टक्के चक्रवाढ दराने ५ वर्षांनंतर सुमारे १,४४,९०० रुपये मिळतील.
प्रश्न: पुढील दर आढावा कधी होणार?
उत्तर: जानेवारी-मार्च २०२७ तिमाहीचे दर डिसेंबर २०२६ अखेर जाहीर होतील; तोपर्यंत हेच दर लागू राहतील.