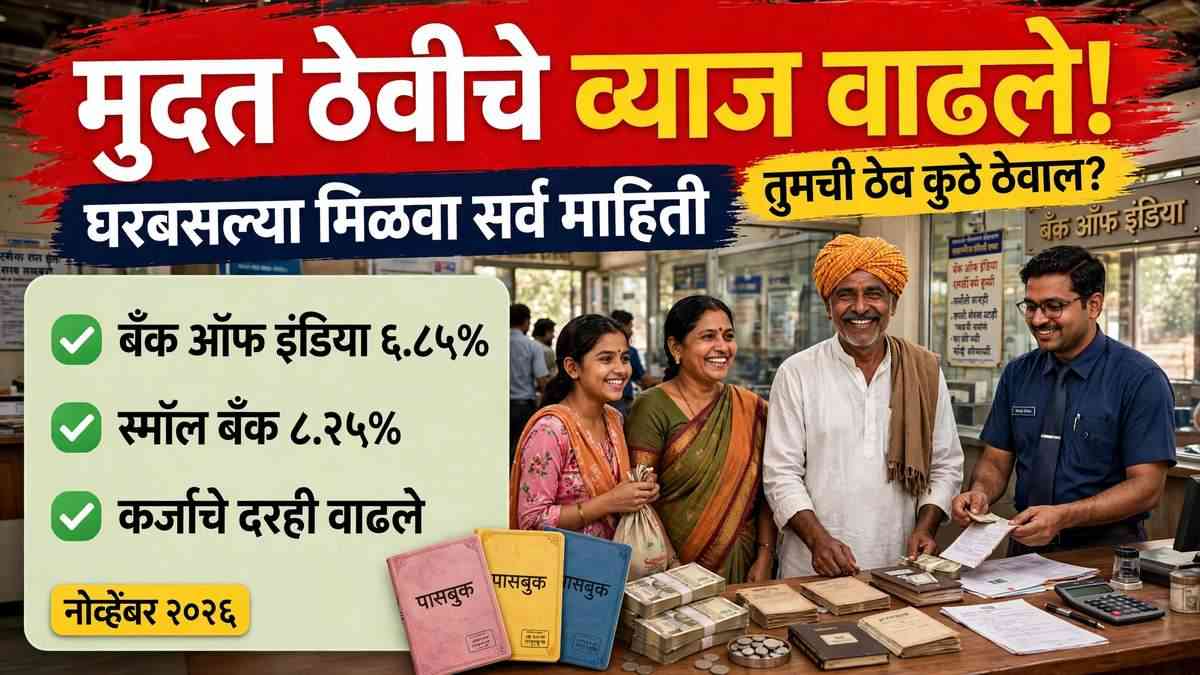
Bank FD Interest Rates November 2026 मध्ये मोठा बदल झाला आहे. रिझर्व्ह बँक ऑफ इंडियाने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो दर ५.२५ टक्क्यांवरून ५.५० टक्क्यांपर्यंत वाढवल्यानंतर बँकांनी आता आपले व्याजदर वाढवायला सुरुवात केली आहे. बँक ऑफ इंडियाने २ नोव्हेंबर २०२६ पासून मुदत ठेवींचे (Term Deposit) व्याजदर १० ते २० बेसिस पॉइंट्सने वाढवले आहेत. तसेच पंजाब नॅशनल बँक (PNB) आणि इंडियन बँकेने कर्जाचे दर (MCLR) वाढवले आहेत. सूर्योदय स्मॉल फायनान्स बँकेने तर पाच वर्षांच्या मुदत ठेवीवर ८.२५ टक्क्यांपर्यंत व्याज देणारी विशेष योजना १६ नोव्हेंबर २०२६ पर्यंत सुरू ठेवली आहे.
बँक ऑफ इंडियाने नेमके काय बदलले?
बँक ऑफ इंडियाने ३ कोटी रुपयांपर्यंतच्या किरकोळ मुदत ठेवींवरील व्याजदर वाढवले आहेत. एक वर्षाच्या ठेवीवरील व्याजदर ६.५० टक्क्यांवरून ६.६० टक्के झाला आहे. एक वर्षापेक्षा जास्त आणि दोन वर्षांपेक्षा कमी कालावधीच्या ठेवीवर आता ६.७० टक्के व्याज मिळणार आहे, आधी हा दर ६.५० टक्के होता. दोन वर्षे ते तीन वर्षांपेक्षा कमी कालावधीच्या ठेवीवरही दर ६.६० टक्क्यांवरून ६.७० टक्के करण्यात आला आहे. याशिवाय बँकेने ५०० दिवसांची विशेष मुदत ठेव योजना सुरू केली आहे, ज्यावर सामान्य ग्राहकांना ६.८५ टक्के व्याज मिळणार आहे.
३ कोटी ते १० कोटी रुपयांपर्यंतच्या मोठ्या ठेवींसाठीही दर वाढवण्यात आले आहेत. एक वर्षाच्या ठेवीवर आता ६.५५ टक्के आणि एक ते तीन वर्षांपर्यंतच्या ठेवीवर ६.६५ टक्के व्याज मिळेल. या गटासाठीही ५०० दिवसांची विशेष ठेव ६.६५ टक्के दराने सुरू करण्यात आली आहे. हे बदल २ नोव्हेंबर २०२६ पासून लागू झाले आहेत. मात्र हे नवे दर फक्त नव्या ठेवींना लागू होतील. आधीच केलेल्या मुदत ठेवींचा व्याजदर ठेव सुरू करताना ठरलेल्या दरानेच चालू राहतो.
कर्जाचे दरही वाढले — PNB आणि इंडियन बँक
ठेवींचे दर वाढवण्याबरोबरच कर्जाचे दरही वाढले आहेत. पंजाब नॅशनल बँकेने सर्व कालावधींचा MCLR १० बेसिस पॉइंट्सने वाढवला आहे. त्यामुळे PNB चा एक वर्षाचा MCLR ८.८० टक्क्यांवरून ८.९० टक्के झाला आहे (१ नोव्हेंबर २०२६ पासून). इंडियन बँकेनेही MCLR १० बेसिस पॉइंट्सने वाढवला असून तिचा एक वर्षाचा MCLR ८.८५ टक्क्यांवरून ८.९५ टक्के झाला आहे (३ नोव्हेंबर २०२६ पासून).
MCLR म्हणजे बँकेचा निधीचा किरकोळ खर्चावर आधारित कर्जदर. ज्या ग्राहकांचे कर्ज MCLR शी जोडलेले आहे, त्यांचा व्याजदर पुढील रिसेट तारखेला वाढू शकतो आणि EMI थोडी वाढू शकते. रेपो दराशी जोडलेल्या कर्जांचे दर मात्र आधीच ऑक्टोबरमध्ये वाढले होते.
कोणत्या बँकेत किती व्याज मिळते?
नोव्हेंबर २०२६ च्या सुरुवातीला विविध बँकांमधील मुदत ठेवींचे कमाल व्याजदर असे आहेत:
- सूर्योदय स्मॉल फायनान्स बँक — पाच वर्षांच्या ठेवीवर सामान्य ग्राहकांना ८.२५ टक्के, ज्येष्ठ नागरिकांना ८.५० टक्के (विशेष योजना, ३० ऑक्टोबर ते १६ नोव्हेंबर २०२६).
- जना स्मॉल फायनान्स बँक — ८.०० टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ८.५० टक्क्यांपर्यंत.
- डीसीबी बँक — ७.५० टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ८.०५ टक्क्यांपर्यंत.
- बँक ऑफ इंडिया — ५०० दिवसांच्या विशेष ठेवीवर ६.८५ टक्के.
- कर्नाटक बँक — ७.५० टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ७.९० टक्क्यांपर्यंत.
- एचडीएफसी बँक — ६.५० टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ७.०० टक्क्यांपर्यंत.
- आयसीआयसीआय बँक — ६.६० टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ७.१० टक्क्यांपर्यंत.
- स्टेट बँक ऑफ इंडिया (SBI) — ६.४५ टक्क्यांपर्यंत, ज्येष्ठ नागरिकांना ७.०५ टक्क्यांपर्यंत.
पोस्ट ऑफिसच्या योजनांशी तुलना
बँकांच्या मुदत ठेवींबरोबरच पोस्ट ऑफिसच्या बचत योजनांचे दरही लक्षात घ्यायला हवेत. ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीसाठी केंद्र सरकारने सर्व लहान बचत योजनांचे दर जैसे थे ठेवले आहेत. पोस्ट ऑफिसची पाच वर्षांची मुदत ठेव ७.५० टक्के, राष्ट्रीय बचत प्रमाणपत्र (NSC) ७.७० टक्के, तर ज्येष्ठ नागरिक बचत योजना (SCSS) आणि सुकन्या समृद्धी योजना ८.२० टक्के व्याज देतात. सार्वजनिक भविष्य निर्वाह निधी (PPF) ७.१० टक्के आणि मासिक उत्पन्न योजना ७.४० टक्के व्याज देते.
मुदत ठेव करताना या ५ गोष्टी लक्षात ठेवा
- विमा संरक्षण: एका बँकेत एका ग्राहकाच्या ठेवींवर DICGC कडून ५ लाख रुपयांपर्यंत विमा संरक्षण मिळते. त्यापेक्षा जास्त रक्कम असेल तर ती वेगवेगळ्या बँकांत विभागून ठेवा.
- मुदतपूर्व मोड: गरज पडल्यास ठेव मुदतीआधी मोडता येते, पण त्यावर दंड लागतो आणि व्याज कमी मिळते. त्यामुळे फक्त तीच रक्कम ठेवीत ठेवा, जी त्या मुदतीपर्यंत लागणार नाही.
- कर: मुदत ठेवीवरील व्याज करपात्र असते. ज्येष्ठ नागरिकांना कलम 80TTB अंतर्गत ५०,००० रुपयांपर्यंतच्या व्याजावर सूट मिळते.
- लॅडरिंग: संपूर्ण रक्कम एकाच मुदतीत न ठेवता वेगवेगळ्या मुदतींत विभागा. त्यामुळे दर वाढले तर नव्या दराने ठेव करता येते.
- विशेष योजनांची मुदत: सूर्योदय बँकेची ८.२५ टक्के योजना फक्त १६ नोव्हेंबर २०२६ पर्यंत आहे. कागदपत्रे न तपासता घाईघाईने ठेव करू नका.
सामान्य शेतकरी आणि ग्रामीण ग्राहकांसाठी काय महत्त्वाचे?
ग्रामीण भागातील अनेक शेतकरी आपली बचत बँकेच्या मुदत ठेवीत किंवा पोस्ट ऑफिसमध्ये ठेवतात. रेपो दर वाढल्यानंतर ठेवींचे दर हळूहळू वाढत आहेत, त्यामुळे घाई न करता बँकांचे नवे दर जाहीर होण्याची वाट पाहणे फायद्याचे ठरू शकते.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: बँक ऑफ इंडियाचा नवा मुदत ठेव दर किती आहे?
उत्तर: २ नोव्हेंबर २०२६ पासून एक वर्षाच्या ठेवीवर ६.६० टक्के, एक ते तीन वर्षांच्या ठेवीवर ६.७० टक्के, तर ५०० दिवसांच्या विशेष ठेवीवर ६.८५ टक्के व्याज मिळणार आहे.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
प्रश्न २: सर्वांत जास्त FD व्याज कोणती बँक देत आहे?
उत्तर: सूर्योदय स्मॉल फायनान्स बँक पाच वर्षांच्या ठेवीवर ८.२५ टक्के (ज्येष्ठ नागरिकांना ८.५० टक्के) देत आहे. ही विशेष योजना १६ नोव्हेंबर २०२६ पर्यंतच आहे.
प्रश्न ३: जुन्या मुदत ठेवीवर नवा दर लागू होतो का?
उत्तर: नाही. मुदत ठेवीचा दर ती सुरू करताना ठरतो आणि मुदत संपेपर्यंत तोच राहतो.
प्रश्न ४: MCLR वाढल्याने माझी EMI वाढणार का?
उत्तर: तुमचे कर्ज MCLR शी जोडलेले असेल तर पुढील रिसेट तारखेला EMI किंवा कर्जाचा कालावधी वाढू शकतो. निश्चित माहितीसाठी आपल्या बँकेच्या शाखेत विचारा.
प्रश्न ५: FD मधील पैसे सुरक्षित असतात का?
उत्तर: होय. DICGC कडून एका बँकेत एका ग्राहकाच्या ठेवींवर ५ लाख रुपयांपर्यंत विमा संरक्षण मिळते. त्यापेक्षा जास्त रक्कम वेगवेगळ्या बँकांत ठेवणे सुरक्षित ठरते.
स्रोत: RBI चलनविषयक धोरण, ७ ऑक्टोबर २०२६; द हिंदू बिझनेसलाईन, २ नोव्हेंबर २०२६; बँकांच्या दरविषयक सूचना; अर्थ मंत्रालय, ३० सप्टेंबर २०२६. दर बदलू शकतात — ठेव करण्यापूर्वी बँकेच्या संकेतस्थळावर किंवा शाखेत खात्री करा.