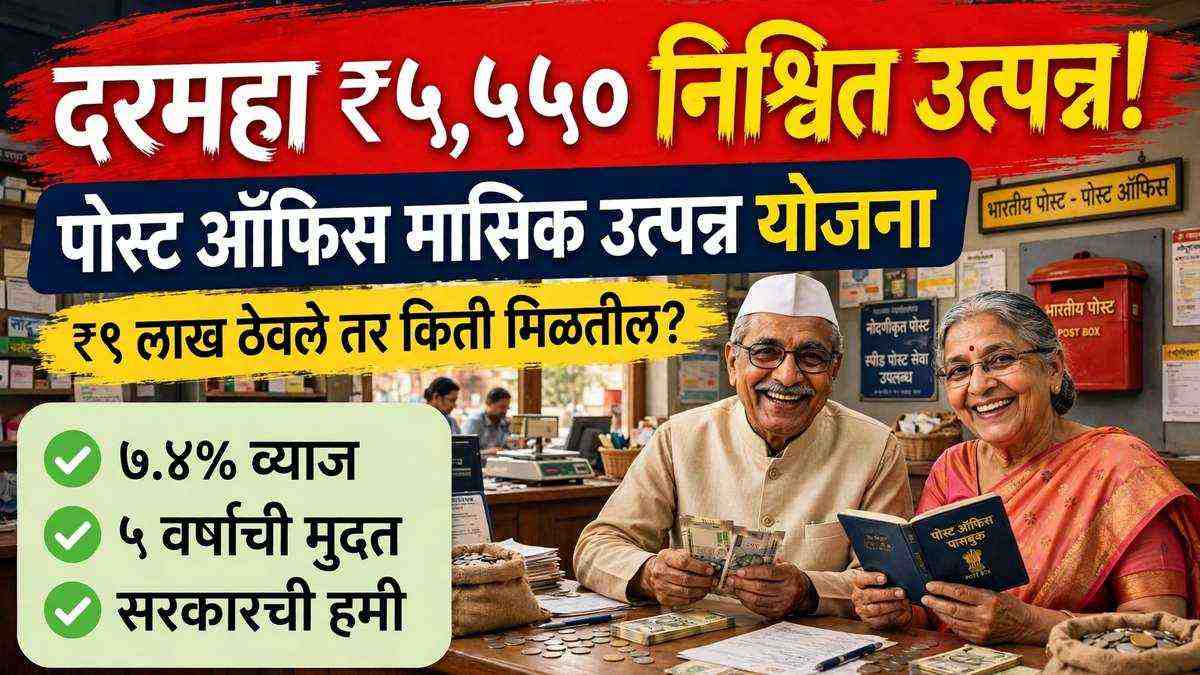
Post Office Monthly Income Scheme ही केंद्र सरकारची अशी बचत योजना आहे, ज्यात एकदा पैसे जमा केल्यावर दरमहा ठराविक उत्पन्न मिळते. ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीसाठी या योजनेवर ७.४ टक्के वार्षिक व्याज मिळत आहे. एकट्या खात्यात जास्तीत जास्त ९ लाख रुपये जमा केल्यास दरमहा ५,५५० रुपये मिळतात, तर संयुक्त खात्यात १५ लाख रुपये जमा केल्यास दरमहा ९,२५० रुपये मिळतात. पाच वर्षांची मुदत पूर्ण झाल्यावर जमा केलेली संपूर्ण रक्कम परत मिळते.
पोस्ट ऑफिस मासिक उत्पन्न योजना म्हणजे काय?
पोस्ट ऑफिस मासिक उत्पन्न योजना, म्हणजेच Post Office Monthly Income Scheme (POMIS), ही भारत सरकारची छोटी बचत योजना आहे. या योजनेत तुम्ही एकरकमी रक्कम जमा करता आणि त्यावर दरमहा व्याज मिळते. व्याज दरमहा तुमच्या पोस्ट ऑफिस बचत खात्यात जमा होते. योजनेची मुदत पाच वर्षे आहे. मुदत संपल्यावर मूळ ठेव पूर्ण परत मिळते. या योजनेतील पैसे भारत सरकारच्या हमीने सुरक्षित असतात. व्याजाचा दर खाते उघडल्याच्या दिवशी जो लागू असतो, तोच दर संपूर्ण पाच वर्षांसाठी कायम राहतो. नंतर सरकारने दर बदलला तरी तुमच्या खात्यावर त्याचा परिणाम होत नाही. सध्या हा दर ७.४ टक्के आहे आणि १ एप्रिल २०२३ पासून तो बदललेला नाही.
किती पैसे जमा करता येतात?
या योजनेत किमान १,००० रुपयांपासून खाते उघडता येते. त्यानंतरची रक्कम १,००० च्या पटीत जमा करावी लागते. एकट्या व्यक्तीच्या खात्यात जास्तीत जास्त ९ लाख रुपये जमा करता येतात. संयुक्त खात्यात ही मर्यादा १५ लाख रुपये आहे. संयुक्त खाते जास्तीत जास्त तीन प्रौढ व्यक्ती मिळून उघडू शकतात. एक महत्त्वाचा नियम लक्षात ठेवा — एका व्यक्तीचा सर्व एमआयएस खात्यांमधील एकूण हिस्सा ९ लाख रुपयांपेक्षा जास्त असता कामा नये. खात्यात नॉमिनी नेमण्याची सुविधाही उपलब्ध आहे.
| खात्याचा प्रकार | किमान ठेव | कमाल ठेव |
|---|---|---|
| एकट्याचे खाते | ₹१,००० | ₹९,००,००० |
| संयुक्त खाते (२-३ व्यक्ती) | ₹१,००० | ₹१५,००,००० |
दरमहा किती पैसे मिळतील?
दरमहा मिळणारे व्याज काढण्याचे सूत्र सोपे आहे — ठेव रक्कम गुणिले ७.४ टक्के भागिले १२. १ लाख रुपये जमा केल्यास दरमहा ६१७ रुपये मिळतात. ५ लाख रुपयांवर दरमहा ३,०८३ रुपये मिळतात. एकट्या खात्याची कमाल ठेव ९ लाख रुपये असल्यास दरमहा ५,५५० रुपये मिळतात. पाच वर्षांत यावर एकूण ३,३३,००० रुपये व्याज मिळते आणि शेवटी ९ लाख रुपये परत मिळतात. संयुक्त खात्यात १५ लाख रुपये जमा केल्यास दरमहा ९,२५० रुपये मिळतात. पाच वर्षांत यावर ५,५५,००० रुपये व्याज मिळते. व्याज खाते उघडल्याच्या एक महिना नंतरपासून दरमहा मिळू लागते. हे व्याज साधे व्याज असते, त्यावर चक्रवाढ व्याज मिळत नाही.
| ठेव रक्कम | दरमहा व्याज | वर्षाला व्याज | ५ वर्षांत एकूण व्याज |
|---|---|---|---|
| ₹१,००,००० | ₹६१७ | ₹७,४०० | ₹३७,००० |
| ₹५,००,००० | ₹३,०८३ | ₹३७,००० | ₹१,८५,००० |
| ₹९,००,००० (एकटे) | ₹५,५५० | ₹६६,६०० | ₹३,३३,००० |
| ₹१५,००,००० (संयुक्त) | ₹९,२५० | ₹१,११,००० | ₹५,५५,००० |
अर्ज कसा करावा?
जवळच्या पोस्ट ऑफिसात जाऊन एमआयएस खाते उघडण्याचा अर्ज भरा. सोबत आधार कार्ड, पॅन कार्ड, पत्त्याचा पुरावा आणि पासपोर्ट आकाराचे फोटो द्यावे लागतात. केवायसी पूर्ण झाल्यावर रोख रक्कम किंवा धनादेशाने ठेव जमा करता येते. खाते उघडताना व्याज जमा होण्यासाठी तुमचे पोस्ट ऑफिस बचत खाते असणे आवश्यक आहे. नसेल तर त्याच वेळी बचत खातेही उघडता येते. खाते एका पोस्ट ऑफिसातून दुसऱ्या पोस्ट ऑफिसात हस्तांतरितही करता येते.
मुदतपूर्व पैसे काढता येतात का?
या योजनेत पहिल्या वर्षात पैसे काढता येत नाहीत. एक ते तीन वर्षांच्या दरम्यान खाते बंद केल्यास ठेव रकमेवर २ टक्के दंड आकारला जातो. तीन ते पाच वर्षांच्या दरम्यान खाते बंद केल्यास १ टक्का दंड लागतो. त्यामुळे ही योजना पाच वर्षे पूर्ण करण्याच्या उद्देशानेच निवडावी. अचानक पैशांची गरज भासू शकते असे वाटत असेल, तर संपूर्ण रक्कम एकाच खात्यात न टाकता दोन-तीन खात्यांत विभागून ठेवणे चांगले.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
कर आणि इतर महत्त्वाचे नियम
एमआयएसमधून मिळणारे व्याज पूर्णपणे करपात्र असते. ते तुमच्या उत्पन्न कराच्या स्लॅबनुसार तुमच्या एकूण उत्पन्नात जोडले जाते. ठेव रकमेवर कलम ८०सी अंतर्गत कोणतीही कर सवलत मिळत नाही. व्याजावर पोस्टाकडून कर कपात (टीडीएस) केली जात नाही, पण कर विवरणपत्रात हे उत्पन्न दाखवणे आवश्यक आहे. बँकेच्या मुदत ठेवीशी तुलना केल्यासही एमआयएसचा दर चांगला आहे. सध्या मोठ्या बँका मुदत ठेवीवर साधारण ६.४ ते ६.८५ टक्के व्याज देत आहेत, तर एमआयएसवर ७.४ टक्के व्याज मिळते आणि ती सरकारच्या हमीने पूर्ण सुरक्षित असते.
ही योजना कोणासाठी योग्य आहे?
निवृत्तीनंतर दरमहा निश्चित उत्पन्न हवे असलेल्या ज्येष्ठ नागरिकांसाठी ही योजना सर्वांत उपयुक्त आहे. पेन्शनबरोबरच दरमहा ५,५५० किंवा ९,२५० रुपये मिळाले तर घरखर्च सोपा होतो. ज्या कुटुंबांना मुलांच्या शिक्षणासाठी किंवा घरभाड्यासाठी दरमहा ठराविक रक्कम हवी आहे, त्यांनाही ही योजना उपयोगी पडते. मात्र ज्यांना पैशांची झपाट्याने वाढ हवी आहे किंवा पाच वर्षे पैसे अडकवून ठेवणे शक्य नाही, त्यांनी ही योजना निवडू नये. (स्रोत: वित्त मंत्रालयाची छोट्या बचत योजनांची ऑक्टोबर-डिसेंबर २०२६ ची अधिसूचना, भारतीय डाक विभाग)
वारंवार विचारले जाणारे प्रश्न
प्रश्न १: पोस्ट ऑफिस एमआयएसवर सध्या किती व्याज मिळते?
उत्तर: ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीसाठी व्याजदर ७.४ टक्के वार्षिक आहे. हा दर खाते उघडल्याच्या दिवशी निश्चित होतो आणि संपूर्ण पाच वर्षांसाठी तोच राहतो.
प्रश्न २: ९ लाख रुपये जमा केल्यास दरमहा किती मिळतील?
उत्तर: ९ लाख रुपयांवर दरमहा ५,५५० रुपये मिळतात. पाच वर्षांत एकूण ३,३३,००० रुपये व्याज मिळते.
प्रश्न ३: संयुक्त खात्यात किती रक्कम जमा करता येते?
उत्तर: संयुक्त खात्यात जास्तीत जास्त १५ लाख रुपये जमा करता येतात. त्यावर दरमहा ९,२५० रुपये व्याज मिळते. संयुक्त खाते जास्तीत जास्त तीन प्रौढ व्यक्ती मिळून उघडू शकतात.
प्रश्न ४: मुदतीआधी खाते बंद केल्यास काय होते?
उत्तर: पहिल्या वर्षात खाते बंद करता येत नाही. एक ते तीन वर्षांत बंद केल्यास २ टक्के दंड, तर तीन ते पाच वर्षांत बंद केल्यास १ टक्का दंड आकारला जातो.
प्रश्न ५: एमआयएसच्या व्याजावर कर लागतो का?
उत्तर: होय, मिळणारे व्याज पूर्णपणे करपात्र असते. ते तुमच्या उत्पन्न कर स्लॅबनुसार करपात्र उत्पन्नात जोडले जाते. ठेव रकमेवर कलम ८०सीची सवलत मिळत नाही.
प्रश्न ६: दरमहा मिळणारे व्याज आपोआप पुन्हा गुंतवता येते का?
उत्तर: होय, दरमहा मिळणारे व्याज पोस्ट ऑफिसच्या आवर्ती ठेव (आरडी) खात्यात आपोआप वळवण्याची सुविधा आहे. त्यामुळे व्याजावरही व्याज मिळते.