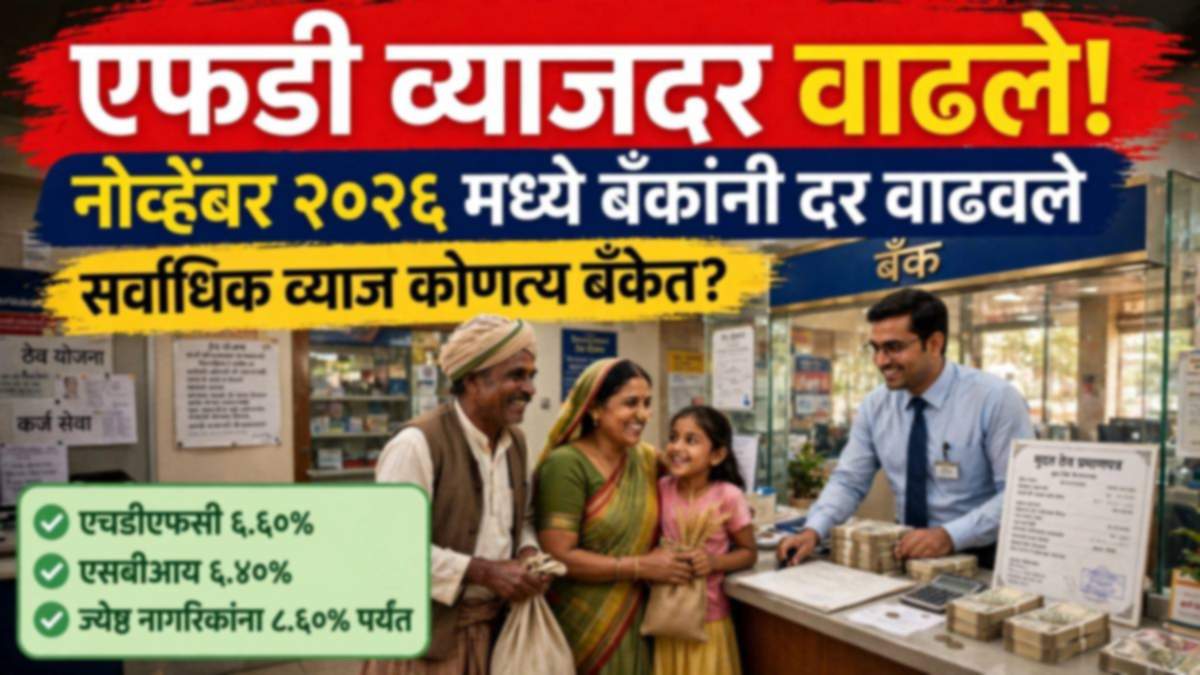
FD interest rates November 2026 मध्ये बँकांनी मुदत ठेवींचे (Fixed Deposit) व्याजदर वाढवले आहेत. रिझर्व्ह बँक ऑफ इंडियाने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो दर २५ बेसिस पॉईंटनी वाढवून ५.५० टक्के केल्यानंतर अनेक बँकांनी नोव्हेंबर महिन्यात आपले एफडी दर सुधारले आहेत. या लेखात HDFC, SBI, ICICI, Kotak, Canara आणि स्मॉल फायनान्स बँकांचे नवीनतम दर, ज्येष्ठ नागरिकांसाठीचे फायदे आणि एफडी करताना घ्यायची काळजी याची संपूर्ण माहिती दिली आहे.
रेपो दर वाढल्यावर एफडी दर का वाढले?
रेपो दर म्हणजे RBI बँकांना ज्या दराने कर्ज देते, तो दर. जेव्हा रेपो दर वाढतो, तेव्हा बँकांचे कर्ज महाग होते आणि ठेवींवरचे व्याजही वाढते. ७ ऑक्टोबर २०२६ रोजी RBI च्या चलनविषयक धोरण समितीने (MPC) रेपो दर ५.२५ टक्क्यांवरून ५.५० टक्क्यांपर्यंत वाढवला. RBI ची पुढील धोरण बैठक २ ते ४ डिसेंबर २०२६ दरम्यान होणार आहे, त्यामुळे दरात आणखी बदल होऊ शकतो.
मोठ्या बँकांचे नवीनतम एफडी दर — नोव्हेंबर २०२६
नोव्हेंबरमध्ये बँकांनी जाहीर केलेले सर्वाधिक एफडी दर खालीलप्रमाणे आहेत. हे दर सामान्य नागरिकांसाठी असून, ज्येष्ठ नागरिकांना यापेक्षा जास्त व्याज मिळते.
- HDFC बँक: ४ नोव्हेंबर २०२६ पासून नवीन दर लागू. सामान्य ग्राहकांना कमाल ६.६० टक्के (३ वर्षे १ दिवस ते ४ वर्षे ७ महिने मुदतीवर), ज्येष्ठ नागरिकांना ७.२० टक्क्यांपर्यंत.
- ICICI बँक: ६ नोव्हेंबर २०२६ पासून नवीन दर. सामान्य ग्राहकांना कमाल ६.६० टक्के, ज्येष्ठ नागरिकांना ७.२० टक्क्यांपर्यंत.
- SBI (स्टेट बँक ऑफ इंडिया): दर १५ डिसेंबर २०२५ पासून बदललेले नाहीत. सामान्य ग्राहकांना कमाल ६.४० टक्के (२ ते ३ वर्षे), ज्येष्ठ नागरिकांना ७.०५ टक्क्यांपर्यंत (SBI We-care योजनेसह).
- Kotak Mahindra बँक: ४ नोव्हेंबर २०२६ पासून सुधारित दर. सामान्य ग्राहकांना कमाल ६.८० टक्के (२ ते ३ वर्षे मुदतीवर).
- Canara बँक: २ नोव्हेंबर २०२६ पासून निवडक मुदतींवर दर सुधारले.
- Axis बँक: २९ ऑक्टोबर २०२६ पासून निवडक मुदतींवर दर सुधारले.
- Bank of India आणि Punjab & Sind Bank: सार्वजनिक क्षेत्रातील बँकांमध्ये सर्वाधिक ६.८५ टक्क्यांपर्यंत.
- DCB बँक: खासगी बँकांमध्ये सर्वाधिक ७.५० टक्के (सामान्य), ज्येष्ठ नागरिकांना ८.०५ टक्क्यांपर्यंत.
स्मॉल फायनान्स बँका देत आहेत सर्वाधिक व्याज
जास्त व्याज हवे असेल तर स्मॉल फायनान्स बँकांचे दर लक्षात घ्या. नोव्हेंबर २०२६ मध्ये सूर्योदय स्मॉल फायनान्स बँक ५ वर्षांच्या एफडीवर सामान्य ग्राहकांना ८.२५ टक्के आणि ज्येष्ठ नागरिकांना ८.६० टक्के व्याज देत आहे. उत्कर्ष स्मॉल फायनान्स बँक ६६६ दिवसांच्या विशेष मुदतीवर सामान्य ग्राहकांना ८.१० टक्के देत आहे. जना स्मॉल फायनान्स बँकही ८ टक्क्यांपर्यंत व्याज देत आहे. मात्र, कोणत्याही बँकेतील ठेवीवर DICGC विमा फक्त ५ लाख रुपयांपर्यंतच मिळतो.
विशेष मुदतीच्या एफडी — ५५५ आणि ७७७ दिवस
अनेक बँकांनी विशेष मुदतीच्या एफडी सुरू केल्या आहेत. इंडियन बँकेने २३ ऑक्टोबर २०२६ पासून आपल्या विशेष एफडींचे दर वाढवले आहेत — ५५५ दिवसांच्या ‘इंड ग्रो’ योजनेवर ६.८० टक्के आणि ७७७ दिवसांच्या ‘इंड प्रॉस्पर’ योजनेवर ६.७५ टक्के व्याज मिळते. अशा विशेष मुदतींवर सामान्य मुदतीपेक्षा जास्त व्याज मिळते.
₹१ लाखाच्या एफडीवर किती व्याज मिळेल?
उदाहरण म्हणून, जर तुम्ही ₹१,००,००० ची ५ वर्षांची एफडी ७ टक्के दराने केली, तर मुदतपूर्तीला तुम्हाला सुमारे ₹१,४१,००० मिळतील, म्हणजे सुमारे ₹४१,००० व्याज. हाच दर ६ टक्के असेल तर व्याज सुमारे ₹३४,००० होईल. त्यामुळे दरातला फक्त १ टक्क्याचा फरकही पाच वर्षांत हजारो रुपयांचा फरक करतो.
एफडी करताना या ५ गोष्टी लक्षात ठेवा
- जुनी एफडी आणि नवीन दर: आधीच केलेल्या एफडीवर जुना दरच लागू राहतो. नवीन दर फक्त नवीन ठेवीवर किंवा नूतनीकरणावर लागू होतो.
- ज्येष्ठ नागरिकांना जास्त व्याज: बहुतेक बँका ज्येष्ठ नागरिकांना ०.५० टक्के जास्त व्याज देतात. काही बँकांमध्ये ०.६० टक्क्यांपर्यंत अतिरिक्त व्याज मिळते.
- TDS ची मर्यादा: एका आर्थिक वर्षात एफडी व्याज ₹५०,००० पेक्षा जास्त असेल तर बँक TDS कापते. ज्येष्ठ नागरिकांसाठी ही मर्यादा ₹१,००,००० आहे.
- मुदतपूर्तीपूर्वी पैसे काढणे: गरज पडल्यास एफडी मुदतपूर्व मोडता येते, पण त्यावर दंड आकारला जातो आणि व्याज कमी मिळते. त्यामुळे गरजेची रक्कम वेगळी ठेवा.
- लॅडरिंग पद्धत: संपूर्ण रक्कम एकाच एफडीत न ठेवता वेगवेगळ्या मुदतींच्या ३-४ एफडी करा. यामुळे दर वाढल्यावर नवी एफडी जास्त दराने करता येते आणि गरज पडल्यास फक्त एक एफडी मोडावी लागते.
एफडी करायची की थांबायचं?
तज्ज्ञांच्या मते, दर वाढीच्या या टप्प्यावर लांब मुदतीची एफडी घाईने लॉक करण्यापेक्षा १ ते ३ वर्षांची मध्यम मुदत निवडणे शहाणपणाचे ठरू शकते, कारण डिसेंबरमधील RBI बैठकीनंतर दरात आणखी बदल होऊ शकतो. मात्र, ज्येष्ठ नागरिकांसाठी ७ ते ८.६० टक्क्यांपर्यंतचे सध्याचे दर निश्चित उत्पन्नासाठी चांगली संधी आहेत. एफडी करण्यापूर्वी तुमच्या बँकेच्या अधिकृत संकेतस्थळावर किंवा शाखेत तुमच्या मुदतीचा नेमका दर नक्की तपासा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: नोव्हेंबर २०२६ मध्ये सर्वाधिक एफडी व्याज कोणती बँक देत आहे?
सूर्योदय स्मॉल फायनान्स बँक ज्येष्ठ नागरिकांना ८.६० टक्क्यांपर्यंत आणि सामान्य ग्राहकांना ८.२५ टक्के व्याज देत आहे. मोठ्या बँकांमध्ये Kotak Mahindra ६.८० टक्के आणि HDFC व ICICI ६.६० टक्क्यांपर्यंत देत आहेत.
प्रश्न २: RBI ने रेपो दर किती वाढवला?
RBI ने ७ ऑक्टोबर २०२६ रोजी रेपो दर २५ बेसिस पॉईंटनी वाढवून ५.५० टक्के केला. यानंतर नोव्हेंबरमध्ये अनेक बँकांनी एफडी दर वाढवले.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
प्रश्न ३: SBI चा सर्वाधिक एफडी दर किती आहे?
SBI सामान्य ग्राहकांना कमाल ६.४० टक्के आणि ज्येष्ठ नागरिकांना ७.०५ टक्क्यांपर्यंत व्याज देते. SBI चे दर १५ डिसेंबर २०२५ पासून बदललेले नाहीत.
प्रश्न ४: एफडीवरील व्याजावर कर लागतो का?
होय, एफडी व्याज हे तुमच्या उत्पन्नात जोडले जाते आणि तुमच्या कर स्लॅबनुसार कर लागतो. व्याज ₹५०,००० पेक्षा जास्त असेल तर बँक TDS कापते; ज्येष्ठ नागरिकांसाठी ही मर्यादा ₹१,००,००० आहे.
प्रश्न ५: एफडीतील पैसे सुरक्षित असतात का?
होय, प्रत्येक बँकेतील ठेवींवर DICGC कडून प्रति ठेवीदार प्रति बँक ₹५ लाखांपर्यंतचा विमा असतो. त्यापेक्षा मोठी रक्कम असल्यास ती वेगवेगळ्या बँकांमध्ये विभागून ठेवणे सुरक्षित ठरते.
प्रश्न ६: एफडी मुदतपूर्व मोडता येते का?
होय, गरज पडल्यास एफडी मुदतपूर्व मोडता येते, पण त्यावर दंड आकारला जातो आणि व्याज कमी मिळते.
स्रोत: RBI चलनविषयक धोरण निवेदन (७ ऑक्टोबर २०२६), HDFC बँक, ICICI बँक, SBI यांची अधिकृत दरपत्रके आणि नोव्हेंबर २०२६ मधील बँक दरांवरील वृत्ते. दर बदलू शकतात; एफडी करण्यापूर्वी संबंधित बँकेच्या संकेतस्थळावर किंवा शाखेत नेमका दर तपासा.