
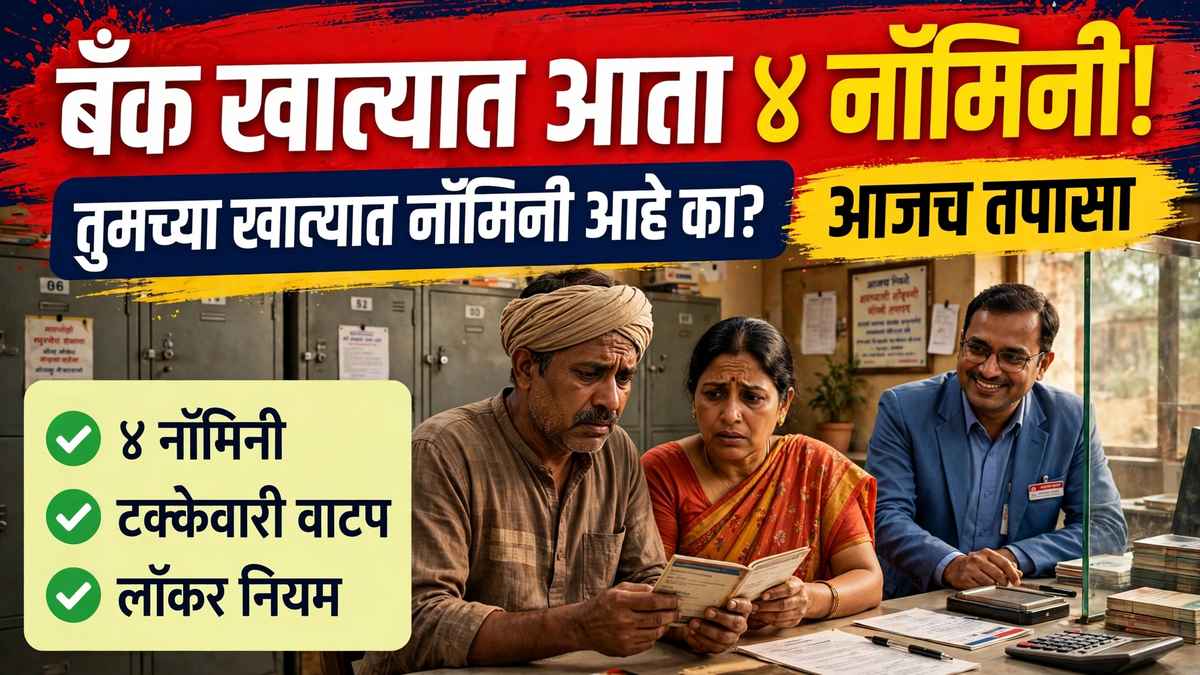
Bank Nomination Rules: बँक खात्यात आता ४ नॉमिनी जोडता येणार! तुमच्या खात्यात नॉमिनी आहे का, आजच तपासा
Bank Nomination Rules अंतर्गत आता बँक खात्यात एकाऐवजी चार नॉमिनी जोडता येतात. १ नोव्हेंबर २०२५ पासून लागू झालेल्या नव्या नियमांमुळे खातेधारकाच्या मृत्यूनंतर कुटुंबाला पैसे मिळवणे खूप सोपे झाले आहे. मात्र आजही लाखो बँक खात्यांमध्ये नॉमिनीचे नावच नोंदवलेले नाही. अशा खात्यांतील पैसे कुटुंबाला मिळवण्यासाठी वारस प्रमाणपत्र आणि कोर्टाची कागदपत्रे सादर करावी लागतात. त्यामुळे तुमच्या बचत खात्यात, मुदत ठेवीत आणि बँक लॉकरमध्ये नॉमिनी आहे का, हे आजच तपासणे गरजेचे आहे.
नॉमिनी म्हणजे काय? तो का महत्त्वाचा आहे?
नॉमिनी म्हणजे खातेधारकाच्या मृत्यूनंतर बँकेकडून पैसे घेण्यासाठी नेमलेली व्यक्ती. खाते उघडताना किंवा नंतरही नॉमिनीचे नाव नोंदवता येते. नॉमिनी असला की बँक कुटुंबाला रक्कम लवकर देते. नॉमिनी नसल्यास मात्र वारसांना कागदपत्रांचा मोठा त्रास सहन करावा लागतो.
एक गोष्ट लक्षात ठेवा — नॉमिनी हा पैशांचा मालक नसतो, तो विश्वस्त (ट्रस्टी) असतो. बँकेकडून पैसे घेऊन ते खऱ्या वारसांपर्यंत पोहोचवण्याची जबाबदारी त्याच्यावर असते. वारसांचा हक्क नॉमिनेशनमुळे संपत नाही.
नवे नियम काय सांगतात? ४ नॉमिनीचा मोठा बदल
केंद्र सरकारने बँकिंग कायदे (सुधारणा) कायदा २०२५ आणला असून त्यातील नॉमिनेशनच्या तरतुदी १ नोव्हेंबर २०२५ पासून लागू झाल्या आहेत. त्यासोबत बँकिंग कंपन्या (नॉमिनेशन) नियम २०२५ आणि रिझर्व्ह बँकेचे नॉमिनेशन सुविधा निर्देश २०२५ लागू झाले आहेत. महत्त्वाचे बदल असे आहेत:
- आता ४ नॉमिनी: पूर्वी एकाच व्यक्तीला नॉमिनी करता येत होते. आता बचत खाते, मुदत ठेव (FD), आवर्ती ठेव (RD) आणि लॉकरसाठी चारपर्यंत नॉमिनी जोडता येतात.
- एकाच वेळी नॉमिनेशन: चारही नॉमिनींना एकाच वेळी नेमता येते. प्रत्येकाला किती टक्के रक्कम मिळावी, हे ठरवता येते. मात्र सर्वांच्या वाट्याची बेरीज १०० टक्के झालीच पाहिजे.
- क्रमाने नॉमिनेशन: चार नॉमिनींचा प्राधान्यक्रम ठरवता येतो. पहिला नॉमिनी हयात नसेल तरच दुसऱ्याला, दुसरा नसेल तर तिसऱ्याला रक्कम मिळते.
- लॉकरसाठी फक्त क्रमाने: बँक लॉकर आणि सुरक्षित ठेवलेल्या वस्तूंसाठी फक्त क्रमाने (सक्सेसिव्ह) नॉमिनेशन चालते. लॉकरमधील वस्तूंची टक्केवारीत वाटणी करता येत नाही.
- ३ दिवसांत पोच: नॉमिनेशन केल्यानंतर बँकेने तीन कामकाजाच्या दिवसांत त्याची पोच द्यावी, असा नियम आहे.
- नॉमिनेशन नाकारल्यास खाते नाकारता येणार नाही: ग्राहकाने नॉमिनेशन करण्यास नकार दिला, या एकाच कारणावरून बँक खाते उघडण्यास नकार देऊ शकत नाही.
नॉमिनी असला तर कुटुंबाला काय फायदा होतो?
रिझर्व्ह बँकेने २६ सप्टेंबर २०२५ रोजी मृत ग्राहकांच्या दाव्यांबाबत नवे निर्देश जारी केले आहेत. त्यानुसार खात्यात नॉमिनी असल्यास बँक वारस प्रमाणपत्र (सक्सेशन सर्टिफिकेट), प्रोबेट, प्रशासन पत्र किंवा जामीनपत्र मागू शकत नाही — मग खात्यातील रक्कम कितीही मोठी असो. यामुळे कुटुंबाला कोर्टात जाण्याची आणि महिने वाट पाहण्याची गरज उरत नाही. साधी कागदपत्रे आणि मृत्यू प्रमाणपत्र सादर केले की दावा लवकर निकाली निघतो.
नॉमिनी नसेल तर काय करावे लागते?
खात्यात नॉमिनी नसेल तर वारसांना बँकेकडे दावा करावा लागतो. यात मृत्यू प्रमाणपत्र, वारस असल्याचा पुरावा आणि बँकेचा दावा फॉर्म सादर करावा लागतो. ₹१५ लाखांपर्यंतच्या रकमेसाठी बँका सोपी प्रक्रिया वापरतात. सहकारी बँकांमध्ये ही मर्यादा ₹५ लाख आहे. त्यापेक्षा मोठ्या रकमेसाठी मात्र वारस प्रमाणपत्र किंवा कोर्टाचे आदेश यांसारखी कायदेशीर कागदपत्रे मागितली जाऊ शकतात. म्हणूनच नॉमिनी नसल्यास पैसे बुडत नाहीत, पण ते मिळवण्यासाठी वेळ आणि पैसा दोन्ही खर्च होतो.
नॉमिनी कसा जोडावा किंवा बदलावा?
नॉमिनी जोडणे किंवा बदलणे ही अगदी सोपी प्रक्रिया आहे:
- शाखेत जाऊन: तुमच्या बँकेच्या शाखेत जाऊन नॉमिनेशन फॉर्म भरा. नॉमिनीचे पूर्ण नाव, तुमच्याशी असलेले नाते, जन्मतारीख आणि वाटा (टक्केवारी) भरा.
- ऑनलाइन: अनेक बँकांमध्ये नेटबँकिंग किंवा मोबाइल अॅपवरूनही नॉमिनी जोडता किंवा बदलता येतो.
- प्रकार निवडा: एकाच वेळी नॉमिनेशन करायचे की क्रमाने, हे फॉर्ममध्ये स्पष्ट नमूद करा.
- पोच घ्या: फॉर्म सादर केल्यानंतर बँकेकडून पोच नक्की घ्या आणि पासबुक किंवा खाते विवरणात नॉमिनीचे नाव छापले आहे का, ते तपासा.
- प्रत्येक खाते तपासा: बचत खाते, FD, RD आणि लॉकर — प्रत्येकासाठी स्वतंत्र नॉमिनेशन असते. एका खात्यात नॉमिनी केला म्हणजे सगळ्या खात्यांत झाला, असे समजू नका.
नॉमिनी कधीही बदलता येतो. लग्न किंवा कुटुंबातील एखाद्या व्यक्तीच्या मृत्यूनंतर नॉमिनी अपडेट करणे विसरू नका. नॉमिनेशनसाठी बँका सामान्यतः कोणतेही शुल्क आकारत नाहीत.
डीमॅट खाते आणि म्युच्युअल फंडात वेगळा नियम
बँक खात्यांप्रमाणेच शेअर बाजारातील गुंतवणुकीसाठीही नॉमिनेशनचे नियम बदलले आहेत. सेबीने (SEBI) २९ मे २०२६ रोजी जारी केलेल्या परिपत्रकानुसार १ सप्टेंबर २०२६ पासून डीमॅट खाते आणि म्युच्युअल फंड फोलिओमध्ये तीन नॉमिनी ठेवता येतात. त्यामुळे तुमचे डीमॅट खाते किंवा म्युच्युअल फंड फोलिओ असेल, तर तिथले नॉमिनेशनही तपासून घ्या.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
नॉमिनेशन करताना या ५ चुका टाळा
- फक्त एकच नॉमिनी ठेवणे आणि त्याच्या वाट्याची टक्केवारी न ठरवणे.
- कुटुंबात बदल झाल्यानंतरही जुना नॉमिनी तसाच ठेवणे.
- बचत खात्यात नॉमिनी करून FD आणि लॉकरसाठी न करणे.
- नॉमिनीला खाते, FD किंवा लॉकरबद्दल काहीच माहिती न देणे.
- नॉमिनी म्हणजेच वारस, असा गैरसमज करून घेणे — नॉमिनी हा विश्वस्त असतो.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: एका बँक खात्यात किती नॉमिनी जोडता येतात?
उत्तर: नव्या नियमांनुसार एका खात्यात चारपर्यंत नॉमिनी जोडता येतात — एकाच वेळी किंवा क्रमाने.
प्रश्न २: नॉमिनी नंतर बदलता येतो का?
उत्तर: होय, नॉमिनी कधीही बदलता येतो. शाखेत फॉर्म भरून किंवा ऑनलाइन पद्धतीने बदल करता येतो. त्यासाठी सामान्यतः शुल्क लागत नाही.
प्रश्न ३: खात्यात नॉमिनी नसेल तर पैसे बुडतात का?
उत्तर: नाही, पैसे बुडत नाहीत. वारस बँकेकडे दावा करू शकतात. ₹१५ लाखांपर्यंतच्या रकमेसाठी सोपी प्रक्रिया असते.
प्रश्न ४: लॉकरसाठी नॉमिनी वेगळा ठेवता येतो का?
उत्तर: होय, लॉकरसाठी स्वतंत्र नॉमिनेशन करता येते. मात्र लॉकरसाठी फक्त क्रमाने (सक्सेसिव्ह) नॉमिनेशन चालते, टक्केवारीत वाटणी करता येत नाही.
प्रश्न ५: नॉमिनीला खात्यातील पैसे लगेच काढता येतात का?
उत्तर: नाही. खातेधारकाच्या मृत्यूनंतरच नॉमिनीला दावा करता येतो. खातेधारक जिवंत असताना नॉमिनीला खात्यावर कोणताही अधिकार नसतो.
प्रश्न ६: नॉमिनेशन करण्यासाठी बँकेत जाणे गरजेचे आहे का?
उत्तर: नाही, अनेक बँकांमध्ये नेटबँकिंग किंवा मोबाइल अॅपवरूनही नॉमिनी जोडता येतो.
स्रोत: रिझर्व्ह बँक ऑफ इंडिया — नॉमिनेशन सुविधा निर्देश २०२५ आणि मृत ग्राहकांच्या दाव्यांबाबतचे निर्देश २०२५; अर्थ मंत्रालय — बँकिंग कंपन्या (नॉमिनेशन) नियम २०२५; सेबी परिपत्रक, २९ मे २०२६.








