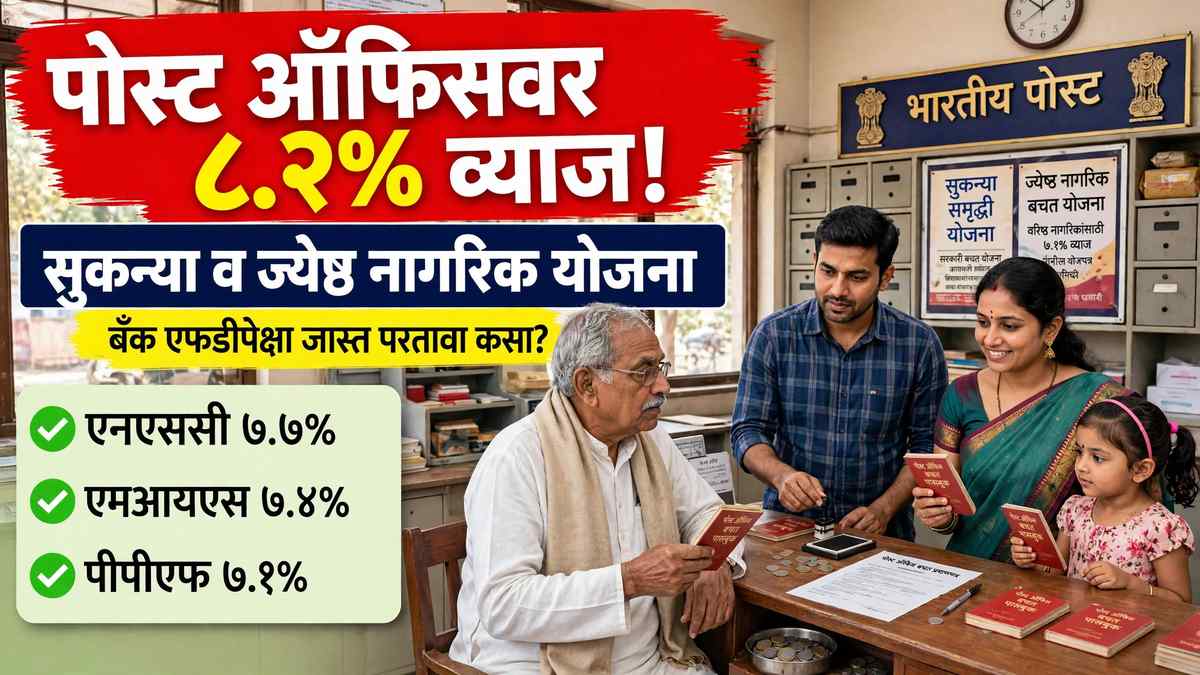
Post Office Interest Rates October December 2026 या तिमाहीत भारत सरकारने छोट्या बचत योजनांचे सर्व व्याजदर जैसे थे ठेवले आहेत. अर्थ मंत्रालयाने ३० सप्टेंबर २०२६ रोजी जारी केलेल्या ज्ञापनानुसार, सुकन्या समृद्धी योजना आणि ज्येष्ठ नागरिक बचत योजना यांवर ८.२ टक्के, राष्ट्रीय बचत प्रमाणपत्रावर ७.७ टक्के, तर मासिक उत्पन्न योजनेवर ७.४ टक्के व्याज मिळणार आहे. बँकांच्या मुदत ठेवींचे दर रिझर्व्ह बँकेने रेपो दर ५.५० टक्क्यांपर्यंत वाढवल्यानंतर वर जात असले, तरी पोस्ट ऑफिसच्या योजना अजूनही बहुतेक बँक एफडीपेक्षा जास्त आणि सरकारची हमी असलेला परतावा देतात.
ऑक्टोबर–डिसेंबर २०२६: सर्व योजनांचे व्याजदर एका तक्त्यात
| योजना | व्याजदर | मुदत |
|---|---|---|
| सुकन्या समृद्धी योजना | ८.२% | २१ वर्षे |
| ज्येष्ठ नागरिक बचत योजना | ८.२% | ५ वर्षे |
| राष्ट्रीय बचत प्रमाणपत्र (एनएससी) | ७.७% | ५ वर्षे |
| पोस्ट ऑफिस मुदत ठेव (५ वर्षे) | ७.५% | ५ वर्षे |
| किसान विकास पत्र (केव्हीपी) | ७.५% | ११५ महिने |
| मासिक उत्पन्न योजना (एमआयएस) | ७.४% | ५ वर्षे |
| सार्वजनिक भविष्य निर्वाह निधी (पीपीएफ) | ७.१% | १५ वर्षे |
| पोस्ट ऑफिस मुदत ठेव (३ वर्षे) | ७.१% | ३ वर्षे |
| पोस्ट ऑफिस मुदत ठेव (२ वर्षे) | ७.०% | २ वर्षे |
| पोस्ट ऑफिस मुदत ठेव (१ वर्ष) | ६.९% | १ वर्ष |
| आवर्ती ठेव (आरडी, ५ वर्षे) | ६.७% | ५ वर्षे |
| पोस्ट ऑफिस बचत खाते | ४.०% | — |
दहा तिमाहींपासून दर का बदलले नाहीत?
दर तिमाहीला अर्थ मंत्रालय सरकारी रोख्यांच्या उत्पन्नानुसार या दरांचा आढावा घेते. मुदतबद्ध योजनांमध्ये खाते उघडल्याच्या दिवशीचा दर संपूर्ण मुदतीसाठी लागू राहतो, तर सुकन्या समृद्धी योजना आणि पीपीएफ यांसारख्या दीर्घकालीन योजनांमध्ये दर तिमाहीला बदलू शकतो. पुढील आढावा डिसेंबरअखेर जाहीर होईल.
ज्येष्ठ नागरिक बचत योजना: ८.२% व्याज, दर तिमाहीला पैसे हातात
ज्येष्ठ नागरिक बचत योजना (एससीएसएस) ही ६० वर्षांवरील नागरिकांसाठी सर्वोत्तम योजना मानली जाते. यात एका व्यक्तीला जास्तीत जास्त ३० लाख रुपये जमा करता येतात आणि ८.२ टक्के दराने दर तीन महिन्यांनी व्याज मिळते. उदाहरणार्थ, ५ लाख रुपये जमा केल्यास दर तिमाहीला सुमारे १०,२५० रुपये व्याज मिळते. ही योजना ५ वर्षांची असून, आणखी ३ वर्षांनी वाढवता येते. ५५ ते ६० वयोगटात निवृत्त झालेले कर्मचारीही खाते उघडू शकतात.
सुकन्या समृद्धी योजना: मुलीसाठी ८.२% करमुक्त व्याज
मुलीच्या शिक्षण आणि लग्नासाठीची सुकन्या समृद्धी योजना (एसएसवाय) ‘बेटी बचाओ, बेटी पढाओ’ अंतर्गत सुरू झाली असून, १० वर्षांपेक्षा कमी वयाच्या मुलीसाठी खाते उघडता येते. एका कुटुंबात जास्तीत जास्त दोन मुलींसाठी खाते उघडता येते. वर्षाला किमान २५० रुपये आणि जास्तीत जास्त १.५ लाख रुपये जमा करता येतात. ही योजना पूर्णपणे करमुक्त आहे — जमा रक्कम, व्याज आणि मुदतपूर्तीची रक्कम, या तिन्हींवर कर लागत नाही. खाते २१ वर्षांनी बंद होते आणि जमा करण्याची मुदत १५ वर्षे आहे. दरवर्षी १.५ लाख रुपये १५ वर्षे जमा केल्यास मुदतपूर्तीला सुमारे ६९ ते ७२ लाख रुपये मिळू शकतात.
राष्ट्रीय बचत प्रमाणपत्र: ७.७% व्याज आणि करसवलत
राष्ट्रीय बचत प्रमाणपत्र (एनएससी) ही ५ वर्षांची योजना असून, यावर ७.७ टक्के वार्षिक चक्रवाढ व्याज मिळते. किमान १,००० रुपयांपासून खाते उघडता येते आणि जास्तीत जास्त रकमेवर मर्यादा नाही. उदाहरणार्थ, ५ लाख रुपये जमा केल्यास ५ वर्षांनंतर सुमारे ७,२४,५१७ रुपये मिळतात. गुंतवणूक कलम ८०सी अंतर्गत करातून वजावटीस पात्र असते.
मासिक उत्पन्न योजना: दर महिन्याला पगारासारखे उत्पन्न
मासिक उत्पन्न योजना (एमआयएस) ही ज्यांना दर महिन्याला नियमित उत्पन्न हवे आहे, त्यांच्यासाठी आहे. यात ७.४ टक्के दराने व्याज दर महिन्याला खात्यात जमा होते. एकट्या व्यक्तीला जास्तीत जास्त ९ लाख रुपये, तर संयुक्त खात्यात १५ लाख रुपयांपर्यंत जमा करता येतात. उदाहरणार्थ, ५ लाख रुपये जमा केल्यास दर महिन्याला ३,०८३ रुपये मिळतात. ही योजना ५ वर्षांची असून, निवृत्तीनंतरच्या नियमित खर्चासाठी अनेक कुटुंबांसाठी उपयुक्त ठरते.
पीपीएफ, मुदत ठेव, आरडी आणि किसान विकास पत्र
सार्वजनिक भविष्य निर्वाह निधी (पीपीएफ) यावर ७.१ टक्के व्याज मिळते आणि ही योजना सुकन्या समृद्धीप्रमाणेच पूर्णपणे करमुक्त आहे. वर्षाला ५०० रुपयांपासून १.५ लाख रुपयांपर्यंत जमा करता येतात आणि मुदत १५ वर्षे आहे. पोस्ट ऑफिस मुदत ठेव १ वर्षासाठी ६.९ टक्के, २ वर्षांसाठी ७.० टक्के, ३ वर्षांसाठी ७.१ टक्के आणि ५ वर्षांसाठी ७.५ टक्के देते. आवर्ती ठेव (आरडी) यात दर महिन्याला किमान १०० रुपये जमा करून ५ वर्षांत ६.७ टक्के व्याज मिळते.
पोस्ट ऑफिस विरुद्ध बँक एफडी: कोणती फायदेशीर?
नोव्हेंबर २०२६ मध्ये मोठ्या बँकांच्या मुदत ठेवींचे दर ६.४५ ते ७.५ टक्क्यांच्या दरम्यान आहेत. एसबीआय ५ वर्षांच्या ठेवीवर जास्तीत जास्त ६.४५ टक्के, तर बँक ऑफ इंडिया ५०० दिवसांच्या विशेष ठेवीवर ६.८५ टक्के देते. त्यांच्या तुलनेत पोस्ट ऑफिसच्या ज्येष्ठ नागरिक योजना आणि सुकन्या समृद्धी योजना ८.२ टक्के देतात, तर एनएससी ७.७ टक्के देते.
खाते कसे उघडावे?
- जवळच्या पोस्ट ऑफिसमध्ये किंवा योजनेसाठी अधिकृत बँकेच्या शाखेत जा.
- आधार कार्ड, पॅन कार्ड, पत्त्याचा पुरावा आणि पासपोर्ट आकाराचे फोटो सोबत न्या.
- योजनेचा अर्ज भरा आणि पहिली जमा रक्कम रोख किंवा चेकने भरा.
- गुंतवणुकीपूर्वी indiapost.gov.in वर ताजे दर तपासा.
वारंवार विचारले जाणारे प्रश्न
प्रश्न: ऑक्टोबर–डिसेंबर २०२६ मध्ये पोस्ट ऑफिसचा सर्वाधिक व्याजदर कोणता आहे?
उत्तर: सुकन्या समृद्धी योजना आणि ज्येष्ठ नागरिक बचत योजना या दोन्हींवर ८.२ टक्के वार्षिक व्याज मिळते. हा या तिमाहीतील सर्वाधिक दर आहे.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
प्रश्न: पोस्ट ऑफिसचे व्याजदर कधी बदलतात?
उत्तर: दर तिमाहीला अर्थ मंत्रालय आढावा घेते. जानेवारी २०२४ पासून दर बदललेले नाहीत; पुढील आढावा डिसेंबरअखेर जाहीर होईल.
प्रश्न: एनएससीमध्ये ५ लाख रुपये गुंतवल्यास किती मिळतील?
उत्तर: ७.७ टक्के वार्षिक चक्रवाढ दराने ५ वर्षांनंतर सुमारे ७,२४,५१७ रुपये मिळतात.
प्रश्न: मासिक उत्पन्न योजनेत दर महिन्याला किती मिळते?
उत्तर: ५ लाख रुपये जमा केल्यास ७.४ टक्के दराने दर महिन्याला ३,०८३ रुपये मिळतात.
प्रश्न: सुकन्या समृद्धी योजनेत कर भरावा लागतो का?
उत्तर: नाही. ही योजना पूर्णपणे करमुक्त आहे — जमा रक्कम, व्याज आणि मुदतपूर्तीची रक्कम यांवर कर लागत नाही.
प्रश्न: खाते उघडण्यासाठी कोणती कागदपत्रे लागतात?
उत्तर: आधार कार्ड, पॅन कार्ड, पत्त्याचा पुरावा आणि पासपोर्ट आकाराचे फोटो लागतात. मुलीच्या योजनेसाठी तिचे जन्म प्रमाणपत्रही लागते.
स्रोत: अर्थ मंत्रालय, आर्थिक व्यवहार विभाग, ३० सप्टेंबर २०२६ चे ज्ञापन; इंडिया पोस्ट (indiapost.gov.in). वरील दर १ ऑक्टोबर ते ३१ डिसेंबर २०२६ साठी लागू आहेत. गुंतवणुकीपूर्वी पोस्ट ऑफिसमध्ये ताजे दर तपासावेत.