
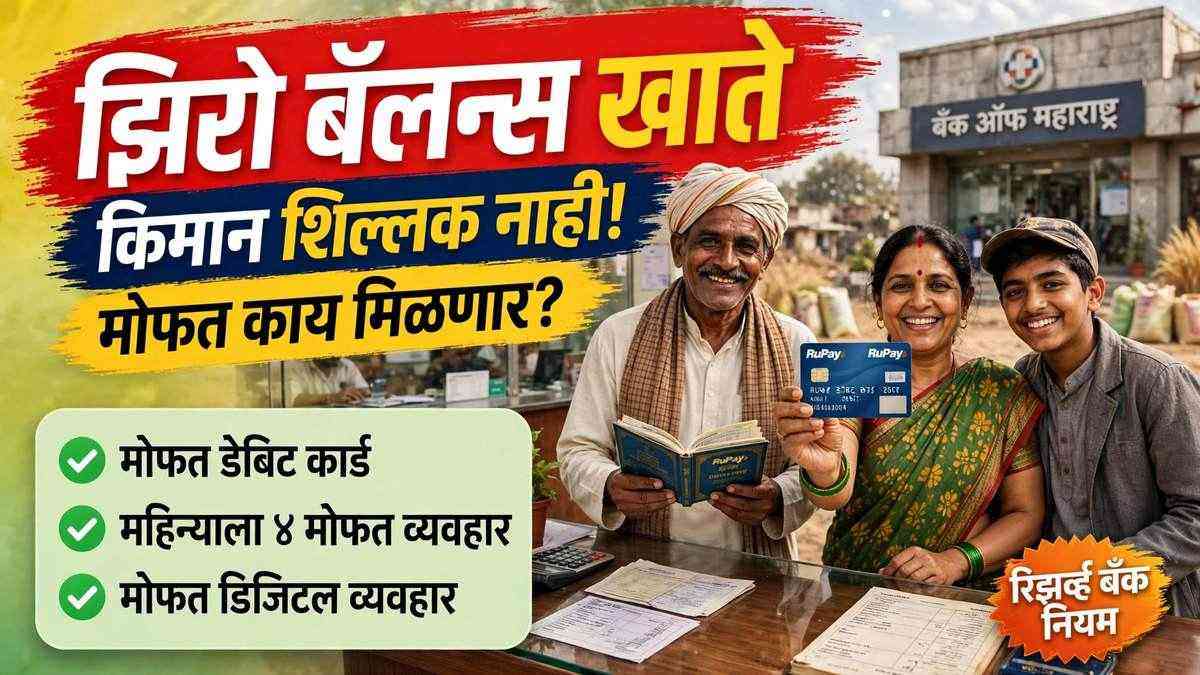
Zero Balance Savings Account म्हणजे असे बचत खाते, ज्यात किमान शिल्लक ठेवण्याची अट नसते. खात्यात शून्य रुपये असले तरी खाते चालू राहते आणि त्यावर दंड लागत नाही. शेतकरी, मजूर आणि छोट्या व्यावसायिकांसाठी ही सुविधा महत्त्वाची आहे. रिझर्व्ह बँक ऑफ इंडियाने (RBI) बेसिक सेव्हिंग्ज बँक डिपॉझिट अकाउंट (BSBD) साठी नवे नियम लागू केले आहेत; त्यामुळे प्रत्येक व्यावसायिक बँकेला हे मोफत खाते देणे बंधनकारक आहे.
BSBD खाते म्हणजे काय?
BSBD हे RBI ने ठरवलेले सर्वसामान्यांचे मूलभूत बचत खाते आहे. यात किमान शिल्लक ठेवावी लागत नाही आणि खाते उघडण्यासाठी सुरुवातीची ठेवही लागत नाही. या खात्यातून पैसे जमा-काढ, UPI व्यवहार, बिल भरणा आणि सरकारी योजनांचे पैसे (DBT) मिळवता येतात. एका व्यक्तीला सर्व बँकांमध्ये मिळून फक्त एकच BSBD खाते ठेवता येते; खाते उघडताना याबाबत घोषणापत्र द्यावे लागते.
एक फरक लक्षात ठेवा: BSBD मध्ये मूलभूत सुविधा मोफत असतात, पण ‘झिरो बॅलन्स’ नावाखाली विकल्या जाणाऱ्या काही खासगी उत्पादनांत कार्ड किंवा मासिक शुल्क असू शकते.
RBI चे नवे नियम: १ एप्रिल २०२६ पासून काय बदलले?
RBI च्या ४ डिसेंबर २०२५ च्या दुरुस्ती निर्देशांनुसार (RBI/2025-26/103) १ एप्रिल २०२६ पासून प्रत्येक व्यावसायिक बँकेला खालील सुविधा मोफत द्याव्याच लागतात:
- किमान शिल्लक नाही आणि खाते उघडण्यासाठी सुरुवातीची ठेव नाही.
- वार्षिक शुल्काशिवाय मोफत ATM-सह-डेबिट कार्ड (नूतनीकरणालाही शुल्क नाही).
- वर्षाला किमान २५ पानांचे मोफत चेकबुक.
- इंटरनेट बँकिंग आणि मोबाईल बँकिंगची मोफत सुविधा.
- मोफत पासबुक किंवा मासिक ई-स्टेटमेंट.
- महिन्याला किमान चार मोफत रोख पैसे काढण्याची सुविधा.
महत्त्वाचे: UPI, NEFT, RTGS, IMPS आणि दुकानातील कार्ड व्यवहार (POS) या चार मोफत व्यवहारांत मोजले जात नाहीत, त्यामुळे UPI मुळे रोख काढण्याची संधी कमी होत नाही.
बँकनिहाय तुलना: छोट्या शिल्लकीवर किती व्याज?
१ नोव्हेंबर २०२६ रोजी बँकांच्या संकेतस्थळांवरून तपासलेले, छोट्या शिल्लकीवरील (एक लाखांपर्यंत) व्याजदर असे आहेत:
- स्टेट बँक ऑफ इंडिया (SBI) BSBD: व्याज २.५०% वार्षिक, कोणतेही शुल्क नाही, मोफत RuPay डेबिट कार्ड.
- कोटक ८११: व्याज २.५०%, व्हर्च्युअल कार्ड मोफत; प्रत्यक्ष कार्ड वर्षाला २९९ रुपये.
- IDFC फर्स्ट क्वांटम+: ५ लाखांपर्यंत ३.००%, त्यावरील रकमेवर ७.००%; कार्ड पहिले वर्ष मोफत, नंतर शुल्क.
- इंडिया पोस्ट पेमेंट्स बँक (IPPB): १ लाखांपर्यंत २.००%, १ ते २ लाखांवर २.२५%; मोफत व्हर्च्युअल कार्ड, पोस्टमनद्वारे घरपोच सेवा.
- बंधन BSBDA: १ लाखांपर्यंत २.७०%, मोफत ATM-सह-डेबिट कार्ड.
- AU स्मॉल फायनान्स बँक: १ लाखांपर्यंत २.५०%, मोफत RuPay प्लॅटिनम कार्ड.
- अॅक्सिस अमेझ: महिना २०० रुपये योजना शुल्क (वर्षाला किमान २,४०० रुपये); व्याज २.५०%.
RBI ची मोफत सुविधांची मर्यादा व्यावसायिक बँकांनाच लागू होते; स्मॉल फायनान्स आणि पेमेंट्स बँका स्वतःच्या अटी ठरवतात.
२५,००० आणि ५०,००० रुपयांवर किती व्याज मिळणार?
जाहिरातीतील ६-७% दर सहसा मोठ्या शिल्लकीच्या टप्प्यासाठी असतो. २५,००० रुपयांच्या सरासरी शिल्लकीवर अंदाजे वार्षिक व्याज असे मिळेल: SBI, कोटक ८११, AU बँक (२.५०%) — सुमारे ६२५ रुपये; बंधन बँक (२.७०%) — सुमारे ६७५ रुपये; IPPB (२.००%) — सुमारे ५०० रुपये; IDFC फर्स्ट (५ लाखांपर्यंत ३.००%) — सुमारे ७५० रुपये.
५०,००० रुपयांवर हे व्याज दुप्पट होईल — SBI/कोटकमध्ये सुमारे १,२५० रुपये, बंधनमध्ये १,३५० रुपये, IPPB मध्ये १,००० रुपये. त्यामुळे तुम्ही ज्या टप्प्यात राहणार आहात, त्या टप्प्याचा दर पाहूनच खाते निवडा.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
कोणासाठी कोणते खाते योग्य?
बहुतेक लोकांसाठी SBI BSBD सोयीचे आहे — पूर्णपणे मोफत, सर्वांत मोठे शाखा जाळे, मोफत RuPay कार्ड. ग्रामीण भागासाठी IPPB चांगले आहे — पोस्टमनद्वारे घरपोच बँकिंग, पण दिवसअखेर खात्यात जास्तीत जास्त २ लाख रुपये ठेवता येतात; वरील रक्कम जोडलेल्या पोस्ट बचत खात्यात जाते. मोबाईल वापरकर्त्यांसाठी कोटक ८११ योग्य आहे — मोफत व्हर्च्युअल कार्ड आणि अतिरिक्त रक्कम आपोआप मुदत ठेवीत जाण्याची सुविधा. ५ लाखांवरील रकमेसाठी IDFC फर्स्ट क्वांटम+ वर ७% व्याज मिळते, पण हे उत्पादन अॅपवरच चालते. अॅक्सिस अमेझ फक्त तेव्हाच घ्या, जेव्हा त्याचे फायदे वर्षाला २,४०० रुपयांपेक्षा जास्त मूल्याचे वाटत असतील.
खाते कसे उघडावे? जुने खाते रूपांतरित कसे करावे?
नवीन BSBD खाते उघडण्यासाठी आधार, पॅन, छायाचित्र आणि पत्त्याचा पुरावा घेऊन शाखेत जा किंवा अॅपवरून अर्ज करा. आधीच सामान्य बचत खाते असेल, तर नवीन खाते नको — बँकेला लेखी विनंती केल्यावर सात दिवसांत रूपांतर करणे बंधनकारक आहे. दोन BSBD खाती एकत्र ठेवता येत नाहीत, त्यामुळे एकच बँक निवडा आणि विनंतीची पोच जपून ठेवा.
UPI बाबतही दिलासा आहे: RBI गव्हर्नर संजय मल्होत्रा यांनी स्पष्ट केले आहे की, सध्या UPI वर शुल्क लावण्याचा कोणताही प्रस्ताव विचारात नाही.
काळजी घ्या: या गोष्टी तपासल्याशिवाय खाते निवडू नका
- कार्ड शुल्क: BSBD कार्ड मोफत, पण खासगी उत्पादनात दुसऱ्या वर्षापासून शुल्क लागू शकते.
- मासिक शुल्क: काही उत्पादनांत महिना २०० रुपये, म्हणजे वर्षाला २,४०० रुपये शुल्क असते.
- व्याजाचा टप्पा: जाहिरातीतील मोठा दर कोणत्या रकमेपासून लागू होतो, हे नक्की विचारा.
- ठेवीची सुरक्षा: DICGC कडून प्रत्येक बँकेत ५ लाख रुपयांपर्यंत विमा संरक्षण मिळते.
व्याजदर बदलतात, त्यामुळे खाते उघडण्यापूर्वी शाखेत किंवा संकेतस्थळावर सध्याचा दर तपासा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: BSBD खाते आणि सामान्य बचत खाते एकत्र ठेवता येते का?
उत्तर: होय, एक BSBD आणि वेगळे सामान्य खाते ठेवता येते. पण दोन BSBD खाती एकत्र ठेवता येत नाहीत.
प्रश्न २: झिरो बॅलन्स खात्याचे डेबिट कार्ड खरंच मोफत असते का?
उत्तर: BSBD कार्ड RBI नियमांनुसार मोफत असते, नूतनीकरणालाही शुल्क नाही. पण कोटकचे प्रत्यक्ष कार्ड वर्षाला २९९ रुपये आणि IDFC चे कार्ड दुसऱ्या वर्षापासून शुल्कासह असते.
प्रश्न ३: खात्यात शून्य रुपये असले तरी खाते बंद होईल का?
उत्तर: नाही. BSBD मध्ये किमान शिल्लकीची अटच नाही, त्यामुळे शून्य शिल्लकीवर दंड लागत नाही. मात्र खाते खूप काळ निष्क्रिय राहिले, तर निष्क्रिय खात्याचे नियम लागू शकतात.
प्रश्न ४: ५०,००० रुपये ठेवले तर वर्षाला किती व्याज मिळेल?
उत्तर: SBI/कोटक/AU मध्ये सुमारे १,२५० रुपये, बंधनमध्ये १,३५० रुपये, IPPB मध्ये १,००० रुपये, IDFC मध्ये सुमारे १,५०० रुपये.
प्रश्न ५: जुने सामान्य खाते BSBD मध्ये बदलायला किती वेळ लागतो?
उत्तर: लेखी विनंतीनंतर सात दिवसांत रूपांतर बंधनकारक आहे; विनंतीची पोच जपून ठेवा.
स्रोत: RBI BSBD निर्देश (४ डिसेंबर २०२५, १ एप्रिल २०२६ पासून लागू) आणि १ नोव्हेंबर २०२६ रोजी बँकांच्या संकेतस्थळांवरून तपासलेले दर.








