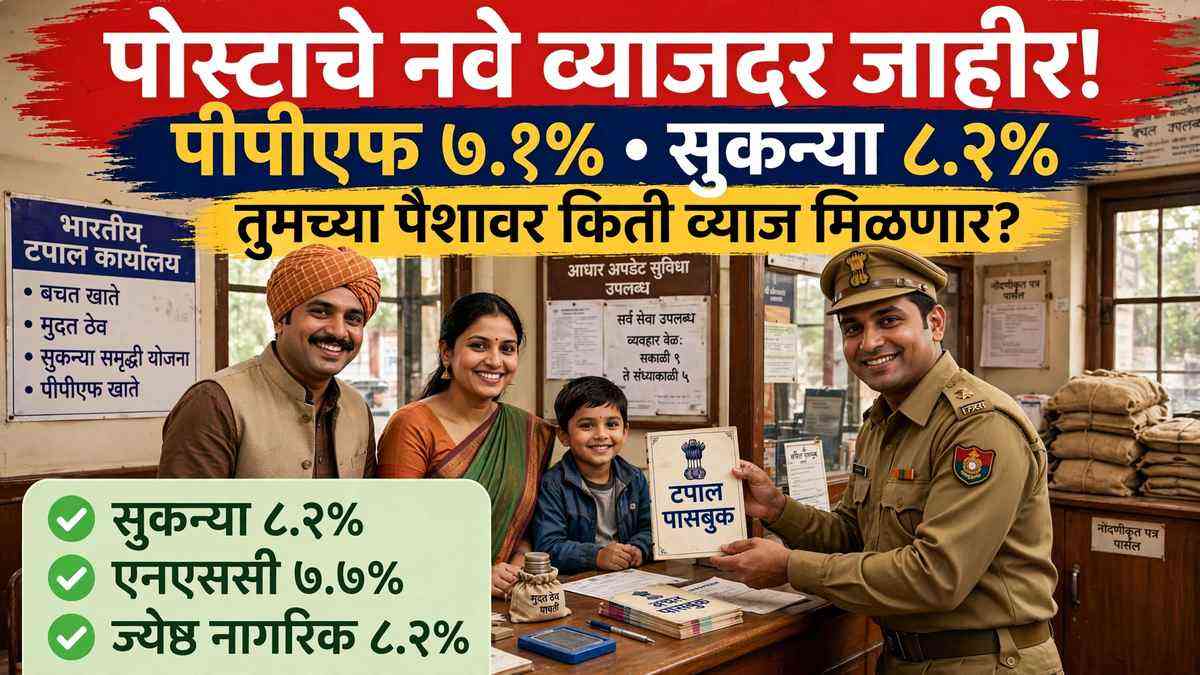
Post Office Small Savings Interest Rates Oct-Dec 2026: PPF ७.१%, सुकन्या ८.२% — पोस्टाचे नवे दर, कुठे किती व्याज मिळणार?
Post Office Small Savings Interest Rates Oct-Dec 2026 या तिमाहीसाठी केंद्र सरकारने पोस्टाच्या सर्व लहान बचत योजनांचे व्याजदर जैसे थे ठेवले आहेत. अर्थ मंत्रालयाच्या आर्थिक व्यवहार विभागाने ३० सप्टेंबर २०२६ रोजी जारी केलेल्या अधिसूचनेनुसार १ ऑक्टोबर ते ३१ डिसेंबर २०२६ या तिसऱ्या तिमाहीत (आर्थिक वर्ष २०२६-२७) कोणत्याही योजनेचा दर बदललेला नाही. त्यामुळे सार्वजनिक भविष्य निर्वाह निधी (PPF) वर ७.१ टक्के, सुकन्या समृद्धी योजनेवर ८.२ टक्के आणि ज्येष्ठ नागरिक बचत योजनेवर (SCSS) ८.२ टक्के व्याज कायम राहणार आहे.
ग्रामीण भागात पोस्ट हे अजूनही सर्वांत विश्वासार्ह बचत साधन आहे. बँकेच्या शाखा दूर असल्या तरी गावातील पोस्टात खाते उघडता येते, पैसे सुरक्षित राहतात आणि सरकारची हमी असते. त्यामुळे दर बदलले नसले तरी ही बातमी लाखो बचतदारांसाठी महत्त्वाची आहे — कारण याच दरांवर पुढील तीन महिने त्यांची गुंतवणूक ठरणार आहे.
ऑक्टोबर-डिसेंबर २०२६ साठी पोस्टाच्या योजनांचे व्याजदर
खालील तक्त्यात सर्व प्रमुख योजनांचे वार्षिक व्याजदर दिले आहेत. हे दर १ ऑक्टोबर ते ३१ डिसेंबर २०२६ पर्यंत लागू राहतील.
- पोस्ट बचत खाते: ४.० टक्के
- १ वर्ष मुदत ठेव (TD): ६.९ टक्के
- २ वर्ष मुदत ठेव: ७.० टक्के
- ३ वर्ष मुदत ठेव: ७.१ टक्के
- ५ वर्ष मुदत ठेव: ७.५ टक्के
- ५ वर्ष आवर्ती ठेव (RD): ६.७ टक्के
- ज्येष्ठ नागरिक बचत योजना (SCSS): ८.२ टक्के, दर तिमाही व्याज
- मासिक उत्पन्न योजना (MIS): ७.४ टक्के, दरमहा व्याज
- राष्ट्रीय बचत प्रमाणपत्र (NSC): ७.७ टक्के, ५ वर्षे
- सार्वजनिक भविष्य निर्वाह निधी (PPF): ७.१ टक्के, १५ वर्षे
- सुकन्या समृद्धी योजना (SSY): ८.२ टक्के
- किसान विकास पत्र (KVP): ७.५ टक्के, ११५ महिन्यांत मुदतपूर्ती
लक्षात ठेवण्यासारखी गोष्ट म्हणजे हे दर सलग दहाव्या तिमाहीत बदललेले नाहीत. सरकारने शेवटचा दरबदल आर्थिक वर्ष २०२३-२४ च्या चौथ्या तिमाहीत केला होता. त्यानंतर दर स्थिर आहेत. बचतदारांसाठी याचा अर्थ स्पष्ट आहे — सध्याचे दर पाहूनच नियोजन करावे, दर वाढतील या आशेवर थांबू नये.
कोणती योजना कोणासाठी योग्य?
मुलीच्या भविष्यासाठी — सुकन्या समृद्धी योजना: १० वर्षांखालील मुलीच्या नावाने खाते उघडता येते. ८.२ टक्के हा सध्या सर्वाधिक दर आहे. मुलीच्या शिक्षण आणि लग्नाच्या खर्चासाठी ही योजना सर्वांत लोकप्रिय आहे.
निवृत्तीनंतर दरमहा उत्पन्न हवे असेल तर — ज्येष्ठ नागरिक बचत योजना: ६० वर्षांवरील नागरिकांसाठी ही योजना आहे. ८.२ टक्के दराने दर तिमाहीला व्याज मिळते. पेन्शनसोबत अतिरिक्त उत्पन्न हवे असलेल्या ज्येष्ठांना याचा मोठा आधार मिळतो.
दीर्घकालीन करबचत हवी असेल तर — PPF: १५ वर्षांच्या PPF मध्ये गुंतवणूक, त्यावरील व्याज आणि मुदतपूर्तीची रक्कम या तिन्ही टप्प्यांवर करसवलत मिळते. निवृत्ती नियोजनासाठी ही सर्वांत सुरक्षित योजना मानली जाते.
पाच वर्षांत हमखास परतावा हवा असेल तर — NSC आणि किसान विकास पत्र: NSC वर ७.७ टक्के व्याज मिळते आणि रक्कम पाच वर्षांनंतर एकरकमी मिळते. किसान विकास पत्रात पैसे साधारण ११५ महिन्यांत दुप्पट होतात. शेतीतून मिळालेले एकरकमी पैसे ठेवण्यासाठी या योजना योग्य आहेत.
दरमहा ठराविक उत्पन्न हवे असेल तर — मासिक उत्पन्न योजना: या योजनेत एकरकमी रक्कम ठेवली की दरमहा ७.४ टक्के दराने व्याज खात्यात येते. घरखर्चाला हातभार लावण्यासाठी अनेक कुटुंबे ही योजना वापरतात.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
पोस्टात खाते कसे उघडावे?
पोस्टाच्या कोणत्याही योजनेत खाते उघडणे सोपे आहे. जवळच्या पोस्टात जाऊन अर्ज भरावा लागतो. सोबत आधार कार्ड, पॅन कार्ड आणि दोन फोटो न्यावेत. काही योजनांसाठी किमान रक्कम वेगवेगळी असते, त्यामुळे अर्ज करण्यापूर्वी पोस्टातून माहिती घ्यावी. खाते उघडल्यानंतर पासबुक मिळते आणि त्यात प्रत्येक व्यवहाराची नोंद होते. आता अनेक पोस्टांत खाते आधारशी जोडले जाते, त्यामुळे व्याज थेट बँक खात्यातही जमा होऊ शकते.
एक महत्त्वाची सूचना — NSC, KVP, SCSS, MIS आणि मुदत ठेवींमध्ये गुंतवणूक करताना त्या वेळचा दर संपूर्ण मुदतीसाठी लागू राहतो. पण PPF आणि सुकन्या योजनेतील दर सरकार दर तिमाहीला बदलू शकते. त्यामुळे दीर्घकालीन योजनेत दर बदलण्याची शक्यता लक्षात ठेवून गुंतवणूक करावी.
बचत करताना या चुका टाळा
- फक्त सर्वाधिक दर पाहून योजना निवडू नका — मुदत, गरज आणि कर यांचाही विचार करा.
- सर्व पैसे एकाच योजनेत ठेवू नका — गरजेनुसार छोट्या-मोठ्या मुदतींत विभागणी करा.
- मुदतपूर्तीची तारीख विसरू नका — काही योजनांत मुदत संपल्यानंतर व्याज थांबते.
- कोणत्याही एजंटला रोख पैसे देऊ नका — पैसे नेहमी पोस्टाच्या काउंटरवरच भरा आणि पावती घ्या.
- जानेवारी २०२७ पासून दर बदलू शकतात — पुढील तिमाहीची अधिसूचना आल्यावर नवे दर तपासा.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: ऑक्टोबर-डिसेंबर २०२६ साठी PPF चा व्याजदर किती आहे?
उत्तर: PPF वर ७.१ टक्के वार्षिक व्याज कायम आहे. हा दर १ ऑक्टोबर ते ३१ डिसेंबर २०२६ पर्यंत लागू राहील.
प्रश्न २: सर्वाधिक व्याज कोणत्या योजनेवर मिळते?
उत्तर: सुकन्या समृद्धी योजना आणि ज्येष्ठ नागरिक बचत योजना या दोन्हींवर ८.२ टक्के व्याज मिळते, जे सध्या सर्वाधिक आहे.
प्रश्न ३: किसान विकास पत्रात पैसे किती काळात दुप्पट होतात?
उत्तर: ७.५ टक्के दराने किसान विकास पत्रातील रक्कम साधारण ११५ महिन्यांत दुप्पट होते.
प्रश्न ४: पोस्टाच्या बचत योजनांमध्ये पैसे सुरक्षित असतात का?
उत्तर: होय. या सर्व योजना केंद्र सरकारच्या आहेत आणि त्यांना सरकारची हमी असते. त्यामुळे मुद्दल सुरक्षित राहते.
प्रश्न ५: हे दर पुढील तिमाहीतही तसेच राहतील का?
उत्तर: याची हमी नाही. सरकार दर तिमाहीला दरांचा आढावा घेते. जानेवारी २०२७ च्या तिमाहीसाठी डिसेंबर अखेरीस नवी अधिसूचना येईल, तेव्हा दर बदलू शकतात.
प्रश्न ६: गावातील पोस्टात या सर्व योजना उपलब्ध असतात का?
उत्तर: बहुतांश योजनांसाठी जवळच्या पोस्टात अर्ज करता येतो. एखादी योजना उपलब्ध नसेल तर तालुक्याच्या मुख्य पोस्टात ती नक्की मिळते.
टीप: वरील माहिती केंद्रीय अर्थ मंत्रालयाच्या आर्थिक व्यवहार विभागाच्या ३० सप्टेंबर २०२६ च्या अधिसूचनेवर आणि सर्वसाधारण माहितीवर आधारित आहे. गुंतवणूक करण्यापूर्वी जवळच्या पोस्टातून अंतिम दर आणि अटी तपासा.