Senior Citizen FD Interest Rates October 2026: ज्येष्ठ नागरिकांना ८.५% पर्यंत व्याज — सर्वाधिक दर देणाऱ्या बँका कोणत्या?
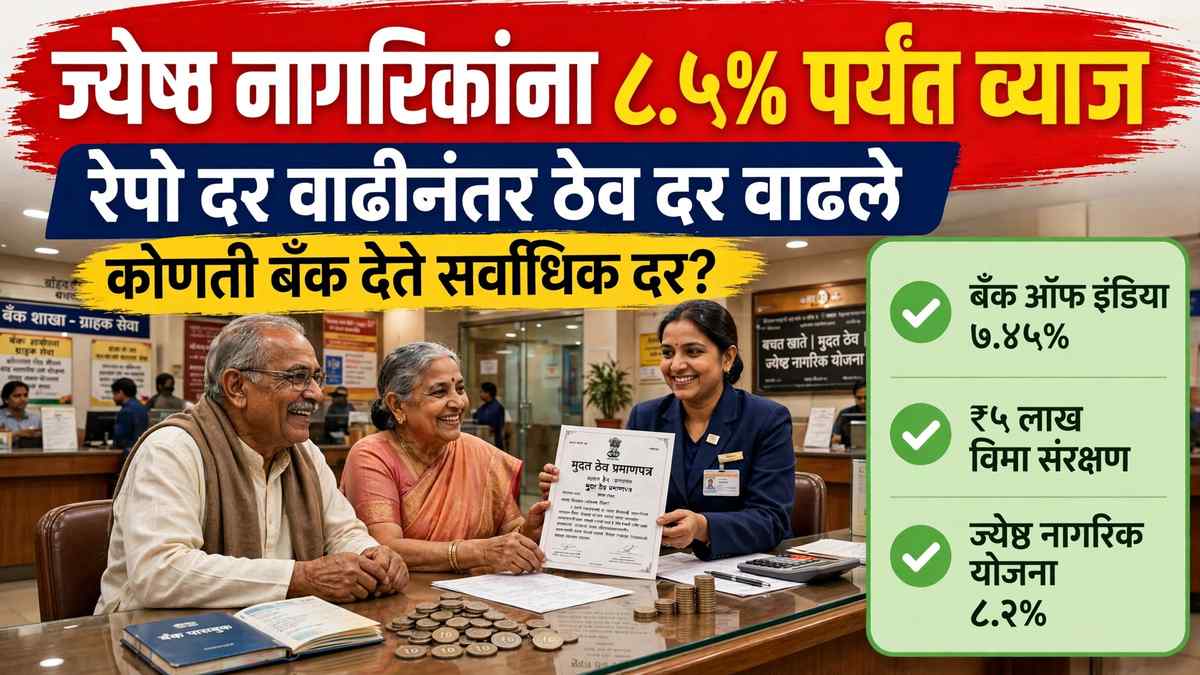
Senior Citizen FD Interest Rates October 2026 — भारतीय रिझर्व्ह बँकेने (RBI) ७ ऑक्टोबर २०२६ रोजी रेपो दर ०.२५ टक्क्यांनी वाढवून ५.५०% केल्यानंतर ज्येष्ठ नागरिकांसाठी एक चांगली बातमी आली आहे. अनेक बँका आणि फायनान्स कंपन्यांनी मुदत ठेव (FD) व्याजदर वाढवायला सुरुवात केली आहे. ६० वर्षांवरील ज्येष्ठ नागरिकांना आज काही बँकांमध्ये वार्षिक ८.५% पर्यंत व्याज मिळत आहे. त्यामुळे तुमची FD मॅच्युअर होत असेल किंवा नवीन ठेव करायची असेल, तर हा ऑक्टोबर महिना निर्णय घेण्यासाठी महत्त्वाचा ठरत आहे. कोणती बँक किती व्याज देते, नवे दर नेमके काय आहेत आणि पैसे ठेवताना कोणती काळजी घ्यावी — जाणून घ्या संपूर्ण माहिती.
रेपो दर वाढ आणि FD दरांचा संबंध
RBI च्या चलनविषयक धोरण समितीने ७ ऑक्टोबर २०२६ रोजी रेपो दर ५.२५% वरून ५.५०% केला. फेब्रुवारी २०२३ नंतरची ही पहिली वाढ आहे. रेपो दर वाढल्यानंतर बँकांचे कर्ज महाग होतात, पण ठेवदारांसाठी चांगली बातमी अशी की बँका FD वरील व्याजदरही वाढवू लागतात. खरे तर मोठ्या बँकांनी ठेवदरांत लगेच वाढ केलेली नाही — स्टेट बँकेने ठेवदरांत बदल न करण्याचे संकेत दिले होते — पण काही सार्वजनिक बँका, खासगी बँका, स्मॉल फायनान्स बँका आणि फायनान्स कंपन्यांनी आधीच दरवाढ जाहीर केली आहे.
इंडियन बँकेचे नवे दर (२३ ऑक्टोबरपासून)
इंडियन बँकेने २३ ऑक्टोबर २०२६ पासून निवडक मुदतींवर दर वाढवले आहेत:
- IND Grow (५५५ दिवस): ६.६५% वरून ६.८०% — ज्येष्ठ नागरिकांना ७.३०% पर्यंत
- IND Prosper (७७७ दिवस): ६.६०% वरून ६.७५% — ज्येष्ठ नागरिकांना ७.२५% पर्यंत
हे दर ₹३ कोटींपेक्षा कमी रकमेच्या देशांतर्गत किरकोळ मुदत ठेवींना लागू होतात.
ज्येष्ठ नागरिकांना सर्वाधिक व्याज देणाऱ्या बँका — तुलना
ऑक्टोबर २०२६ मध्ये ६० वर्षांवरील ज्येष्ठ नागरिकांसाठी सर्वाधिक ‘स्लॅब दर’ (कोणत्याही पात्र मुदतीवरील कमाल दर) देणाऱ्या बँका:
- स्मॉल फायनान्स बँका: इक्विटास स्मॉल फायनान्स बँक, ESAF स्मॉल फायनान्स बँक आणि सूर्योदय स्मॉल फायनान्स बँक — ज्येष्ठ नागरिकांसाठी ८.५% पर्यंत
- SBM बँक: ज्येष्ठ नागरिकांसाठी ८.१५%
- DCB बँक: ८%, बंधन बँक ७.९५%
- बँक ऑफ इंडिया: सार्वजनिक बँकांत सर्वाधिक — ज्येष्ठ नागरिकांसाठी ७.४५%
- पंजाब अँड सिंध बँक: ज्येष्ठ नागरिकांसाठी ७.३५%
- मोठ्या बँका (HDFC, ICICI, PNB, बँक ऑफ बडोदा): एक वर्षाच्या FD वर सर्वसाधारण ग्राहकांना सुमारे ६.२५%, म्हणजे ज्येष्ठ नागरिकांना सुमारे ६.७५% मिळतो
टीप: ‘स्लॅब दर’ म्हणजे त्या बँकेने कोणत्याही मुदतीवर दिलेला कमाल दर — हा दर १ वर्ष, ३ वर्ष किंवा ५ वर्षांच्या ठेवीवर लागू असेलच असे नाही. ठेव करताना तुमच्या मुदतीवरचा नेमका दर बँकेत विचारून घ्या.
बजाज फायनान्स आणि श्रीराम फायनान्स FD दरवाढ
बँकांबरोबरच फायनान्स कंपन्यांनीही दर वाढवले आहेत. बजाज फायनान्सने ७ ऑक्टोबर २०२६ रोजी १२ ते ६० महिन्यांच्या मुदतींवर ०.१५ ते ०.४० टक्क्यांची वाढ केली. ज्येष्ठ नागरिकांना अतिरिक्त व्याज ०.३५% वरून ०.४०% करण्यात आले:
- १२-१७ महिने: ज्येष्ठ नागरिकांना ७.२०%
- १८-३० महिने: ज्येष्ठ नागरिकांना ७.४०%
- ३१-६० महिने: ज्येष्ठ नागरिकांना ८.१५% (सर्वसाधारण ग्राहकांना ७.७५%)
श्रीराम फायनान्सनेही ११ ऑक्टोबरपासून FD दर वाढवले आहेत, ज्यात ज्येष्ठ नागरिक आणि महिलांसाठीचे दर समाविष्ट आहेत. फायनान्स कंपन्यांच्या FD वर बँकांच्या तुलनेत जास्त दर मिळतो, पण लक्षात ठेवा — फायनान्स FD वर DICGC विमा संरक्षण लागू होत नाही.
FD करण्याआधी लक्षात ठेवायचे ५ मुद्दे
- DICGC विमा: बँकेतील ठेवीवर प्रत्येक ठेवदाराला प्रति बँक ₹५ लाखांपर्यंत विमा संरक्षण (मुद्दल + व्याज) मिळते. मोठी रक्कम असेल तर ती २-३ बँकांत विभागा.
- शासकीय पर्याय: ज्येष्ठ नागरिक बचत योजना (SCSS) मध्ये १ ऑक्टोबर ते ३१ डिसेंबर २०२६ या तिमाहीत ८.२% वार्षिक व्याज मिळते — अर्थ मंत्रालयाच्या ३० सप्टेंबर २०२६ च्या अधिसूचनेनुसार दर तिमाहीत बदललेला नाही. SCSS मध्ये ₹३० लाखांपर्यंत ठेव करता येते.
- सगळी रक्कम एकाच मुदतीत अडकवू नका: रेपो दर आणखी वाढण्याचा अंदाज असल्याने लॅडरिंग पद्धत (१, २, ३, ५ वर्ष अशा वेगवेगळ्या मुदतींत विभागणी) वापरा.
- पेन्शनधारकांना प्राधान्य: ज्येष्ठ नागरिक अतिरिक्त दरासाठी बँकेत वयाचा पुरावा (आधार, पॅन) द्यावा लागतो. ऑनलाइन FD करताना ‘सीनियर सिटिझन’ श्रेणी निवडा.
- TDS वर लक्ष: वार्षिक व्याज ₹५०,००० पेक्षा जास्त झाल्यास (ज्येष्ठ नागरिकांसाठी) बँक TDS कापते. फॉर्म १५H भरून करात बचत करता येते, पण अंतिम कर दायित्व तुमच्या उत्पन्नावर अवलंबून राहते.
निष्कर्ष
ऑक्टोबर २०२६ मध्ये रेपो दर वाढीनंतर ज्येष्ठ नागरिकांसाठी FD पुन्हा एकदा आकर्षक पर्याय ठरत आहे. स्मॉल फायनान्स बँकांमध्ये ८.५% पर्यंत, सार्वजनिक बँकांत ७.४५% पर्यंत आणि फायनान्स कंपन्यांमध्ये ८.१५% पर्यंत दर मिळत आहेत. मोठ्या बँकांचे ठेवदर अजून वाढलेले नाहीत, त्यामुळे तुमच्या मुदतीनुसार योग्य बँक निवडा. ठेव करण्याआधी बँकेच्या अधिकृत दरपत्रकात नेमका दर तपासा आणि मोठी रक्कम एकाच बँकेत न ठेवता विभागा. स्रोत: RBI ऑक्टोबर २०२६ चलनविषयक धोरण, इंडियन बँकेची २३ ऑक्टोबर २०२६ ची दर घोषणा, अर्थ मंत्रालयाची छोटी बचत योजनांची अधिसूचना.
यह भी पढ़े:
 MCLR Rate Hike November 2026: SBI, HDFC सह ७ बँकांनी वाढवले कर्जदर — तुमची EMI किती वाढणार?
वारंवार विचारले जाणारे प्रश्न
प्रश्न १: ज्येष्ठ नागरिकांसाठी सध्या सर्वाधिक FD दर कोणती बँक देते?
उत्तर: ऑक्टोबर २०२६ मध्ये इक्विटास, ESAF आणि सूर्योदय या स्मॉल फायनान्स बँका ज्येष्ठ नागरिकांना ८.५% पर्यंत व्याज देत आहेत. सार्वजनिक बँकांत बँक ऑफ इंडिया ७.४५% सह सर्वाधिक आहे.
प्रश्न २: इंडियन बँकेचे नवे दर कधीपासून लागू झाले?
उत्तर: इंडियन बँकेचे वाढलेले FD दर २३ ऑक्टोबर २०२६ पासून लागू झाले. IND Grow (५५५ दिवस) वर ज्येष्ठ नागरिकांना ७.३०% आणि IND Prosper (७७७ दिवस) वर ७.२५% मिळते.
प्रश्न ३: रेपो दर वाढीनंतर मोठ्या बँकांचे FD दर वाढले का?
उत्तर: नाही. HDFC, ICICI, PNB, बँक ऑफ बडोदा यांचे १ वर्षाच्या FD वर दर अजूनही सुमारे ६.२५% आहेत. मोठ्या बँकांत सध्या पुरेशी रोखता असल्याने त्यांनी ठेवदर वाढवले नाहीत.
प्रश्न ४: स्मॉल फायनान्स बँकांतील FD सुरक्षित आहेत का?
उत्तर: स्मॉल फायनान्स बँकाही शेड्यूल्ड कमर्शियल बँका असल्याने त्यांच्यावरही DICGC विमा संरक्षण (प्रति बँक ₹५ लाख) लागू होते. तरीही रक्कम ₹५ लाखांवर असेल तर ती २-३ बँकांत विभागणे योग्य.
प्रश्न ५: SCSS की बँक FD — ज्येष्ठ नागरिकांसाठी कोणता पर्याय चांगला?
उत्तर: SCSS मध्ये सध्या ८.२% दर, तिमाही व्याज पेआउट आणि ₹३० लाखांपर्यंतची मर्यादा आहे, पण खाते पोस्ट ऑफिस/बँकेतच उघडता येते. बँक FD अधिक लवचिक असते. दोन्हीचा समतोल साधणे उत्तम रणनीती आहे.