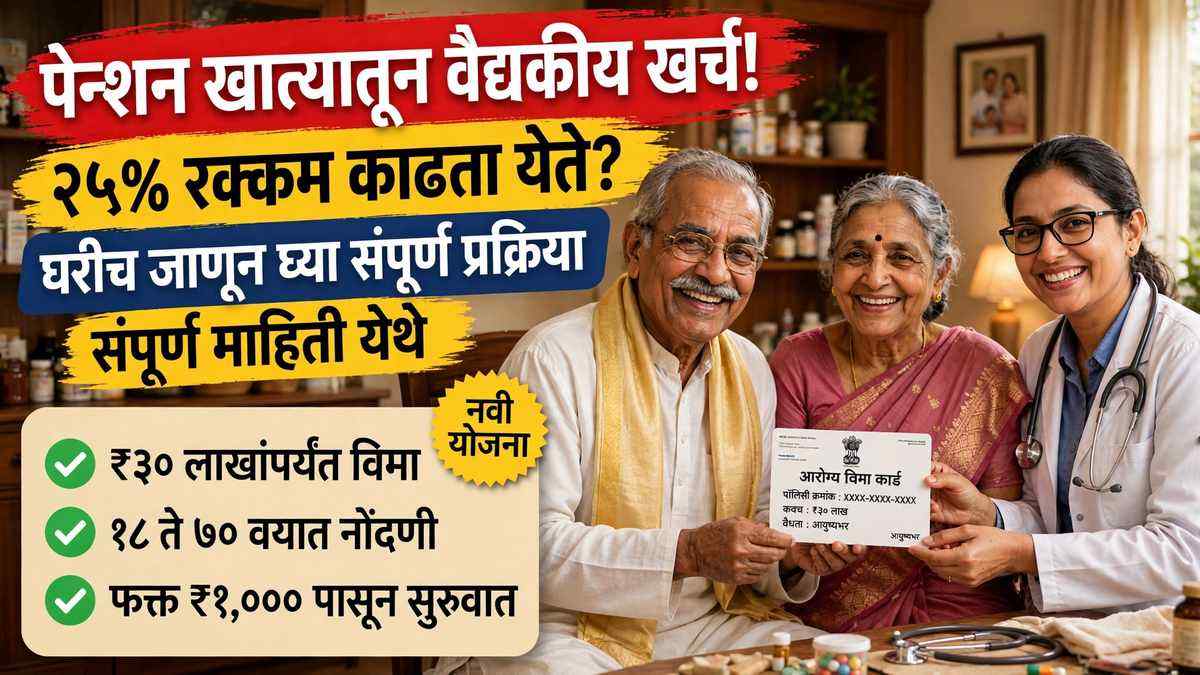
NPS Swasthya ही पेन्शन नियामक PFRDA ची नवी योजना आहे, जी निवृत्तीनंतरच्या बचतीला आरोग्य विम्याची जोड देते. १ ऑक्टोबर २०२६ रोजी NPS दिवशी ही योजना सुरू झाली. याआधी पेन्शन खाते आणि आरोग्य विमा हे दोन वेगवेगळे विषय होते. आता एकाच खात्यातून दोन्ही गोष्टी मिळतात, हे या योजनेचे वैशिष्ट्य आहे. आजारपणाचा खर्च अनेकदा आयुष्यभराची बचत संपवतो, म्हणून ही योजना समजून घेणे गरजेचे आहे.
NPS Swasthya म्हणजे काय?
NPS Swasthya मध्ये दोन भाग असतात. पहिला भाग म्हणजे NPS Swasthya गुंतवणूक खाते, ज्यात तुमचे पैसे बाजाराशी जोडलेल्या पद्धतीने गुंतवले जातात. दुसरा भाग म्हणजे सक्तीचा सुपर टॉप-अप आरोग्य विमा. सुपर टॉप-अप म्हणजे ठराविक रकमेपेक्षा जास्त खर्च झाल्यावर विमा कंपनी उरलेला खर्च देते; ती रक्कम म्हणजे डिडक्टिबल. ३ लाख डिडक्टिबल व ३० लाख संरक्षण निवडल्यास पहिले ३ लाख तुम्ही भरता, त्यावरील ३० लाखांपर्यंतचा खर्च विमा कंपनी देते. त्यामुळे मोठ्या आजारात कुटुंबावर अचानक कर्ज येत नाही.
ही योजना PFRDA च्या १८ सप्टेंबर २०२६ च्या मार्गदर्शक तत्त्वांनुसार चालते. वित्तीय सेवा विभागाचे सचिव संजय लोहिया यांनी NPS दिवशी तिचे उद्घाटन केले. मेडी असिस्ट ही पहिली आरोग्य लाभ प्रशासक कंपनी असून तिच्या MAven अॅपवर NPS व आरोग्य लाभ एकाच ठिकाणी दिसतात.
कोण पात्र आहे, कुटुंबात कोणाचा समावेश?
NPS खाते उघडण्यास पात्र असलेली कोणतीही व्यक्ती यात सहभागी होऊ शकते; आधीपासून NPS खाते असणे बंधनकारक नाही. नोंदणीसाठी वय १८ ते ७० वर्षे आणि नूतनीकरण ८५ वर्षांपर्यंत करता येते. अनेक खासगी विमा योजना ६५ किंवा ७० नंतर नवीन ग्राहक घेत नाहीत, त्यामुळे ही अट ज्येष्ठांसाठी महत्त्वाची आहे.
कौटुंबिक फ्लोटर विम्यात खातेदार, पती किंवा पत्नी आणि दोन अवलंबित मुले येतात. आई-वडिलांचा समावेश नाही, त्यांच्यासाठी वेगळी व्यवस्था करावी लागेल. विमा संरक्षण नोंदणी व पैसे भरल्यानंतर एका कामकाजाच्या दिवसात सुरू होते.
चार विमा पर्याय आणि प्रीमियम किती?
यात चार ठराविक पर्याय आहेत: १०,००० रुपये डिडक्टिबलवर १ लाख रुपये संरक्षण, ५०,००० रुपयांवर ५ लाख रुपये, १ लाख रुपयांवर १० लाख रुपये आणि ३ लाख रुपयांवर ३० लाख रुपये संरक्षण. लहान डिडक्टिबल म्हणजे विमा लवकर सुरू होतो, पण प्रीमियम जास्त असू शकतो.
३० लाख रुपये संरक्षण आणि ३ लाख रुपये डिडक्टिबल या पर्यायासाठी PFRDA च्या आकडेवारीनुसार वार्षिक प्रीमियम असा आहे: १८ ते ४० वयोगटासाठी १,७३२ रुपये, ४१ ते ६० वयोगटासाठी २,५२३ रुपये आणि ६१ ते ७० वयोगटासाठी ४,९५३ रुपये. हे दर एका प्रौढ व्यक्तीसाठी असून त्यात GST समाविष्ट आहे, असे अहवालात नमूद आहे. तुमच्या वय आणि शहरानुसार प्रत्यक्ष प्रीमियम बदलू शकतो, त्यामुळे नोंदणीपूर्वी अधिकृत पोर्टलवर दर तपासा.
पेन्शन खात्यातून वैद्यकीय खर्चासाठी २५ टक्के रक्कम
NPS Swasthya चे सर्वात वेगळे वैशिष्ट्य म्हणजे स्वतःच्या योगदानाच्या २५ टक्क्यांपर्यंत रक्कम पात्र वैद्यकीय खर्चासाठी काढता येते. यात बाह्यरुग्ण विभाग म्हणजे OPD आणि रुग्णालयात दाखल होण्याचा IPD खर्च दोन्ही येतात. काढण्याच्या संख्येवर कोणतीही मर्यादा नाही आणि पहिल्या किंवा पुढील काढणीसाठी किमान प्रतीक्षा कालावधी नाही. पैसे थेट आरोग्य सेवा पुरवठादाराला दिले जातात, त्यामुळे रुग्णाला आधी पैसे भरून परतफेडीची वाट पाहावी लागत नाही, ही प्रक्रिया सोपी होते.
महत्त्वाचा इशारा: ही रक्कम तुमच्याच पेन्शन बचतीतून येते, त्यामुळे वारंवार पैसे काढले तर निवृत्तीनंतरची पेन्शन कमी होईल. छोट्या खर्चासाठी खात्याला हात लावू नका; ३० लाखांचे संरक्षण म्हणजे पहिल्या रुपयापासून विमा मिळतो, असा गैरसमज करू नका.
नोंदणीसाठी किती पैसे लागतात?
- पहिल्या वर्षाचा विमा प्रीमियम आणि त्यावरील GST.
- आरोग्य लाभ प्रशासकाचे वार्षिक शुल्क २०० रुपये अधिक GST.
- NPS Swasthya खात्यात किमान १,००० रुपये गुंतवणूक.
- त्यानंतरची योगदाने फक्त १० रुपयांपासून देता येतात.
- चालू शुल्क म्हणून सामान्य NPS शुल्कांव्यतिरिक्त Swasthya शिल्लकीवर वर्षाला ०.०८ टक्क्यांपर्यंत शुल्क अधिक GST लागू शकते.
नोंदणी npscentral.in या एकीकृत पोर्टलवरून करता येते, जिथे तिन्ही केंद्रीय नोंदणी संस्थांची खाती एकाच लॉगिनने दिसतात. बँक किंवा सामान्य सेवा केंद्रातूनही मदत मिळते. नूतनीकरण न केल्यास संरक्षण संपते आणि खाते सामान्य ऑल सिटिझन मॉडेल खात्यात बदलते.
या योजनेचे फायदे आणि मर्यादा
फायदे: वैद्यकीय तपासणीशिवाय नोंदणी, पूर्वीचे आजार एका वर्षानंतर संरक्षित, सह-भरणा किंवा रोगनिहाय मर्यादा नाही आणि ८५ वर्षांपर्यंत नूतनीकरण. एकाच अॅपवर पेन्शन व आरोग्य लाभ दिसणे ग्रामीण खातेदारांसाठीही उपयुक्त आहे. सध्या अॅक्सिस पेन्शन फंड आणि आदित्य बिर्ला हेल्थ इन्शुरन्स हे प्रदाता असल्याचे अहवालात म्हटले आहे.
मर्यादा: परतावा बाजाराशी जोडलेला असल्याने हमीचा नाही, आई-वडील विम्यात येत नाहीत आणि डिडक्टिबल मोठा असेल तर सुरुवातीचा खर्च स्वतःलाच करावा लागतो. नोंदणीपूर्वी अटी, वगळलेले आजार आणि रुग्णालयांची यादी नक्की वाचा.
अर्ज कसा करावा?
- npscentral.in वर जा आणि NPS Swasthya पर्याय निवडा.
- आधार आणि पॅनद्वारे KYC पूर्ण करा, कुटुंबातील सदस्यांची माहिती भरा.
- चारपैकी एक डिडक्टिबल आणि विमा रक्कम पर्याय निवडा.
- पहिल्या वर्षाचा प्रीमियम, २०० रुपये शुल्क आणि किमान १,००० रुपये गुंतवणूक भरा.
- नोंदणी पूर्ण झाल्यावर MAven अॅपवरून खाते आणि विमा माहिती तपासा.
- विम्याचे नूतनीकरण दरवर्षी वेळेत करा, नाहीतर संरक्षण संपेल.
वारंवार विचारले जाणारे प्रश्न
प्रश्न: NPS Swasthya कधी सुरू झाले?
उत्तर: मार्गदर्शक तत्त्वे १८ सप्टेंबर २०२६ रोजी जारी झाली; योजना १ ऑक्टोबर २०२६ रोजी NPS दिवशी सुरू झाली.
प्रश्न: पेन्शन खात्यातून वैद्यकीय खर्चासाठी किती रक्कम काढता येते?
उत्तर: स्वतःच्या योगदानाच्या २५ टक्क्यांपर्यंत रक्कम OPD व IPD खर्चासाठी काढता येते; संख्येवर मर्यादा नाही, प्रतीक्षा कालावधी नाही.
प्रश्न: कुटुंबात कोणाचा समावेश होतो?
उत्तर: खातेदार, पती किंवा पत्नी आणि दोन अवलंबित मुले. आई-वडिलांचा या कौटुंबिक फ्लोटर विम्यात समावेश नाही.
यह भी पढ़े:
 EPS Pension Hike 2026: ₹१,००० ची किमान पेन्शन अपुरी! संसदीय समितीची शिफारस — आता काय होणार?
प्रश्न: सर्वात मोठा विमा पर्याय कोणता आणि प्रीमियम किती?
उत्तर: ३ लाख रुपये डिडक्टिबलवर ३० लाख रुपये संरक्षण हा सर्वात मोठा पर्याय आहे. १८ ते ४० वयासाठी वार्षिक प्रीमियम १,७३२ रुपये, ४१ ते ६० साठी २,५२३ रुपये आणि ६१ ते ७० साठी ४,९५३ रुपये आहे.
प्रश्न: नोंदणीसाठी किमान किती पैसे लागतात?
उत्तर: पहिल्या वर्षाचा प्रीमियम, २०० रुपये अधिक GST शुल्क आणि किमान १,००० रुपये गुंतवणूक. त्यानंतर १० रुपयांपासून योगदान देता येते.
प्रश्न: विमा नूतनीकरण न केल्यास काय होते?
उत्तर: विमा संरक्षण संपते आणि NPS Swasthya खाते सामान्य ऑल सिटिझन मॉडेल खात्यात बदलते.
स्रोत: PFRDA ची १८ सप्टेंबर २०२६ ची मार्गदर्शक तत्त्वे आणि १ ऑक्टोबर २०२६ रोजी NPS दिवशी झालेली उद्घाटन घोषणा. अंतिम माहिती नोंदणीपूर्वी npscentral.in वर तपासा.