PMFBY Prevented Sowing Claim अंतर्गत रब्बी हंगामात पेरणीच होऊ शकली नाही, तर शेतकऱ्याला पीक विम्याची भरपाई मिळू शकते का, हा प्रश्न सध्या महाराष्ट्रातील अनेक शेतकऱ्यांच्या मनात आहे. दुष्काळग्रस्त भागात पावसाअभावी किंवा प्रतिकूल हवामानामुळे पेरणी रखडली असेल, तर ही तरतूद नेमकी कशी काम करते, कोण पात्र ठरते आणि किती रक्कम मिळते, हे समजून घेणे महत्त्वाचे आहे. कारण ही भरपाई आपोआप प्रत्येकाच्या खात्यात जमा होत नाही; तिच्या काही ठराविक अटी आणि एक ठराविक प्रक्रिया आहे.
प्रिव्हेंटेड सोईंग म्हणजे काय?
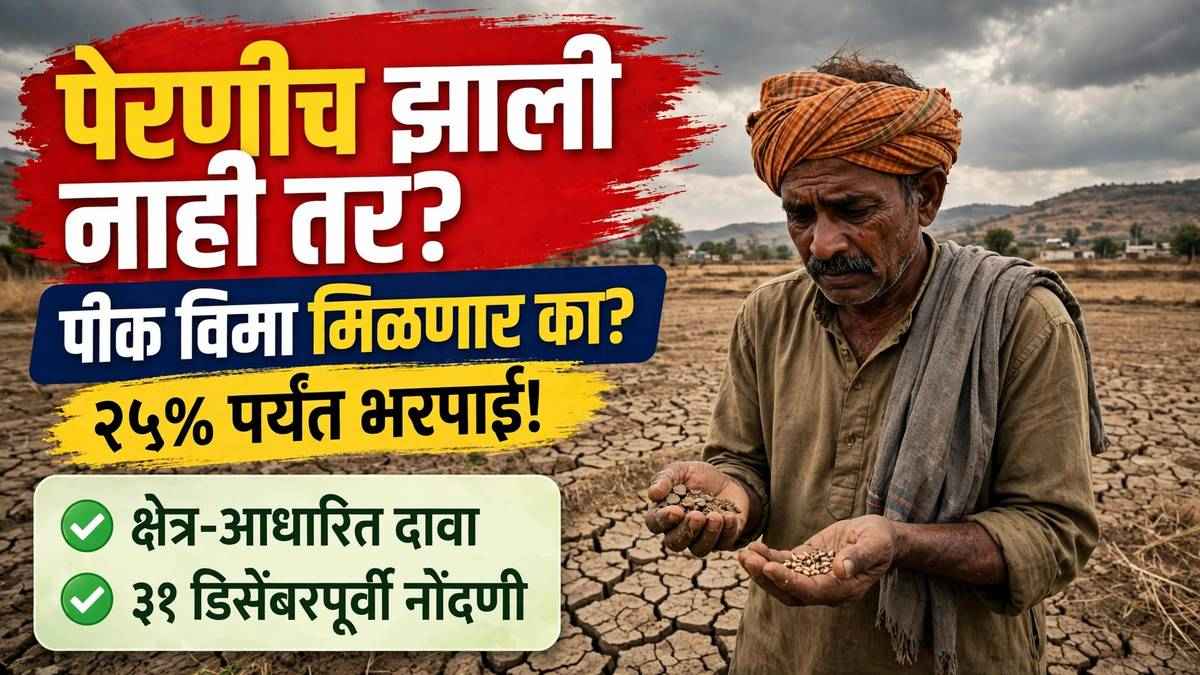
प्रिव्हेंटेड सोईंग म्हणजे पेरणी रोखली जाणे. एखाद्या अधिसूचित क्षेत्रातील बहुसंख्य विमाधारक शेतकरी पेरणी करण्याचा हेतू असूनही आणि त्यासाठी खर्च करूनही प्रतिकूल हवामानामुळे अधिसूचित पीक पेरू शकले नाहीत, तर त्यांना विमा रकमेच्या जास्तीत जास्त २५ टक्क्यांपर्यंत भरपाई मिळण्याची तरतूद प्रधानमंत्री पीक विमा योजनेत (PMFBY) आहे. ही तरतूद पेरणीपूर्वीच्या टप्प्यासाठी आहे. म्हणजेच पीक उभे असतानाच्या नुकसानभरपाईपेक्षा ही पूर्णपणे वेगळी बाब आहे.
मार्गदर्शक प्रश्नोत्तरांनुसार ही सवलत तेव्हाच लागू होते, जेव्हा अधिसूचित युनिटमधील ७५ टक्क्यांपेक्षा जास्त क्षेत्रावर सुरुवातीच्या टप्प्यातच व्यापक नुकसान झाले असेल, किंवा पावसाची कमतरता अथवा अतिवृष्टीमुळे पेरणी किंवा उगवण होऊ शकली नसेल. त्यामुळे एक-दोन शेतकऱ्यांच्या शेतात पेरणी झाली नाही, म्हणून ही भरपाई मिळत नाही; ती क्षेत्र-आधारित बाब आहे.
यह भी पढ़े:
 खरीप पीक विमा २०२६: अर्जाची शेवटची तारीख १५ नोव्हेंबर! १ रुपयात विमा भरण्याची शेवटची संधी
किती भरपाई मिळते? उदाहरणासह समजा
प्रिव्हेंटेड सोईंगअंतर्गत भरपाई विमा रकमेच्या, म्हणजेच सम इन्शुअर्डच्या, जास्तीत जास्त २५ टक्क्यांपर्यंत असते. ती रक्कम पिकानुसार आणि अधिसूचित विमा रकमेनुसार बदलते. उदाहरणार्थ:
- विमा रक्कम ₹१,००,००० असेल, तर जास्तीत जास्त भरपाई ₹२५,००० पर्यंत असू शकते.
- विमा रक्कम ₹६०,००० असेल, तर जास्तीत जास्त भरपाई ₹१५,००० पर्यंत असू शकते.
- विमा रक्कम ₹४०,००० असेल, तर जास्तीत जास्त भरपाई ₹१०,००० पर्यंत असू शकते.
ही २५ टक्के मर्यादा आहे; प्रत्येक प्रकरणात पूर्ण २५ टक्केच मिळतील असे नाही. अंतिम रक्कम प्रत्यक्ष नुकसान आणि राज्य शासनाच्या अधिसूचनेवर अवलंबून असते. रब्बी पिकांसाठी शेतकऱ्याचा हप्ता विमा रकमेच्या फक्त १.५ टक्के असतो; उर्वरित हप्ता केंद्र व राज्य सरकार भरतात.
पात्रतेसाठीच्या महत्त्वाच्या अटी
- अधिसूचित पीक व क्षेत्र: विमा काढलेले पीक व क्षेत्रच ग्राह्य धरले जाते.
- बहुसंख्य शेतकरी बाधित: क्षेत्रातील बहुसंख्य विमाधारक शेतकरी पेरणीपासून वंचित असावेत; एकट्या शेतकऱ्याचे प्रकरण पुरेसे नाही.
- पेरणीचा हेतू व खर्च: पेरणीचा हेतू असून बियाणे, मशागतीवर खर्च झालेला असावा.
- प्रतिकूल हवामान हेच कारण: पावसाची कमतरता किंवा अतिवृष्टीमुळेच पेरणी रोखली गेलेली असावी; वैयक्तिक निर्णय पुरेसा नाही.
- प्रमुख पिकांनाच लागू: ही सवलत प्रमुख पिकांसाठीच असते.
- पॉलिसी संपुष्टात येते: भरपाई मिळाल्यानंतर त्या पिकाची पॉलिसी संपते; त्याच हंगामात पुन्हा दावा नाही.
प्रिव्हेंटेड सोईंग, मिड-सीझन आणि स्थानिक आपत्ती यांतील फरक
२५ टक्के हा आकडा दोन वेगवेगळ्या ठिकाणी येतो, त्यामुळे गोंधळ होतो. फरक नीट समजून घ्या:
- प्रिव्हेंटेड सोईंग (पेरणीपूर्व): पीक पेरलेच गेले नाही; २५ टक्क्यांपर्यंत भरपाई, पॉलिसी संपते.
- मिड-सीझन अॅडव्हर्सिटी (पीक उभे असताना): अपेक्षित उत्पादन उंबरठ्याच्या ५० टक्क्यांपेक्षा कमी राहणार असेल, तर कापणीपूर्वी २५ टक्के आगाऊ रक्कम; पॉलिसी चालू राहते.
- स्थानिक आपत्ती (वैयक्तिक शेत): गारपीट, ढगफुटी, पाणी साचणे यांमुळे वैयक्तिक पंचनाम्यावर दावा; ७२ तासांत कळवणे बंधनकारक.
- उत्पादन घट (कापणीनंतर): पीक कापणी प्रयोगांवरून (CCE) उत्पादन उंबरठ्यापेक्षा कमी आढळले, तर तुटीच्या प्रमाणात भरपाई.
म्हणून पेरणी झाली नाही, असे सांगून मिड-सीझनचा किंवा गारपिटीचा दावा करता येत नाही; प्रत्येक टप्प्याची प्रक्रिया वेगळी आहे.
भरपाई कधी आणि कशी मिळते?
हा दावा वैयक्तिक अर्जाप्रमाणे थेट मंजूर होत नाही. राज्य शासनाची अधिसूचना आल्यानंतर आणि हप्ता प्राप्त झाला असेल, तर विमा कंपनी ३० दिवसांच्या आत रक्कम देण्याची तरतूद आहे. त्यामुळे नोंदणीची पावती, पॉलिसीची प्रत, बियाणे खरेदीची पावती, सातबारा आणि बँक खात्याची माहिती अद्ययावत ठेवा.
सध्या खरिपाच्या पॉलिसी वितरणासाठी महाराष्ट्रासह नऊ राज्यांत ‘मेरी पॉलिसी मेरे हाथ’ मोहीम सुरू आहे. त्यामुळे आपली पॉलिसी मिळाली आहे का, त्यावरील पीक, क्षेत्र आणि विमा रक्कम बरोबर आहे का, हे तपासून घ्यावे.
रब्बी हंगामासाठी आताच ही ५ कामे करा
- ३१ डिसेंबरपूर्वी नोंदणी: रब्बी २०२६-२७ ची सर्वसाधारण शेवटची तारीख ३१ डिसेंबर २०२६ आहे; पीक व जिल्ह्यानुसार बदल शक्य, स्थानिक तारीख तपासा.
- कागदपत्रे: सातबारा, आधार, बँक खाते आणि पेरणीची माहिती तयार ठेवा; कर्जदारांनी बँकेकडून नोंदणीची खात्री करा.
- पॉलिसी तपासा: pmfby.gov.in किंवा क्रॉप इन्शुरन्स अॅपवर पॉलिसी दिसते का, ते पाहा; न दिसल्यास सीएससी, बँक किंवा कृषी अधिकाऱ्यांशी संपर्क साधा.
- नुकसानाची नोंद ठेवा: तारखा, हवामानाची स्थिती आणि बियाणे-मशागतीच्या पावत्या जपून ठेवा; गरज पडल्यास अॅप किंवा १४४४७ वर माहिती द्या.
- अफवांवर विश्वास ठेवू नका: ‘पूर्ण विमा रक्कम मिळेल’ किंवा ‘आपोआप पैसे येतील’ हे चुकीचे आहे; नियम २५ टक्क्यांपर्यंतचा आणि क्षेत्र-आधारित आहे.
कोणत्या गोष्टी या तरतुदीत बसत नाहीत?
युद्ध, दंगल, चोरी किंवा टाळता येण्याजोग्या कारणांमुळे झालेले नुकसान विम्यातून वगळले जाते. बाजारभाव पडला किंवा वैयक्तिक अडचणीमुळे पेरणी केली नाही, तरही ही भरपाई मिळत नाही. दुष्काळ जाहीर झालेल्या भागातील प्रत्येक गाव किंवा पीक आपोआप पात्र ठरत नाही; अधिसूचना आणि क्षेत्रनिहाय मूल्यांकन यांवर ते अवलंबून असते.
महाराष्ट्रात यंदा दुष्काळाची स्थिती गंभीर आहे. पेरणी झाली नाही, तर नोंदणी, पॉलिसी आणि कागदपत्रे तपासून घेणे हेच शेतकऱ्याच्या हातात आहे; योग्य माहिती मिळाली, तर हक्काची भरपाई मिळवणे सोपे जाते.
स्रोत: प्रधानमंत्री पीक विमा योजना मार्गदर्शक तत्त्वे व प्रश्नोत्तरे, कृषी व शेतकरी कल्याण मंत्रालय; pmfby.gov.in; क्रॉप इन्शुरन्स हेल्पलाइन १४४४७.
वारंवार विचारले जाणारे प्रश्न (FAQ)
१. पेरणी झाली नाही तर पूर्ण विमा रक्कम मिळते का?
नाही. जास्तीत जास्त २५ टक्क्यांपर्यंतच भरपाई मिळते.
२. एकट्या शेतकऱ्याने पेरणी केली नाही तर दावा मिळेल का?
नाही. क्षेत्रातील बहुसंख्य विमाधारक शेतकरी प्रतिकूल हवामानामुळे पेरणी करू शकले नाहीत, तेव्हाच ती लागू होते.
३. भरपाई मिळाल्यानंतर त्याच पिकासाठी पुन्हा दावा करता येतो का?
नाही. भरपाई मिळाल्यानंतर त्या पिकाची पॉलिसी संपते; त्याच हंगामात पुन्हा दावा नाही.
४. रब्बी पीक विम्यासाठी शेवटची तारीख कोणती?
सर्वसाधारण शेवटची तारीख ३१ डिसेंबर २०२६ आहे; पीक व जिल्ह्यानुसार बदल शक्य, स्थानिक तारीख तपासा.
५. नुकसान कळवण्यासाठी हेल्पलाइन कोणती?
क्रॉप इन्शुरन्स अॅप किंवा १४४४७ हेल्पलाइनवर; तसेच कृषी अधिकारी, सीएससी किंवा बँक यांच्याशी संपर्क साधता येतो.
६. पेरणीनंतर पीक उगवलेच नाही तर काय?
सुरुवातीच्या टप्प्यातच पावसाअभावी किंवा अतिवृष्टीमुळे उगवण झाली नाही आणि ७५ टक्क्यांपेक्षा जास्त क्षेत्र बाधित झाले, तर ती बाबही याच कक्षेत तपासली जाते.