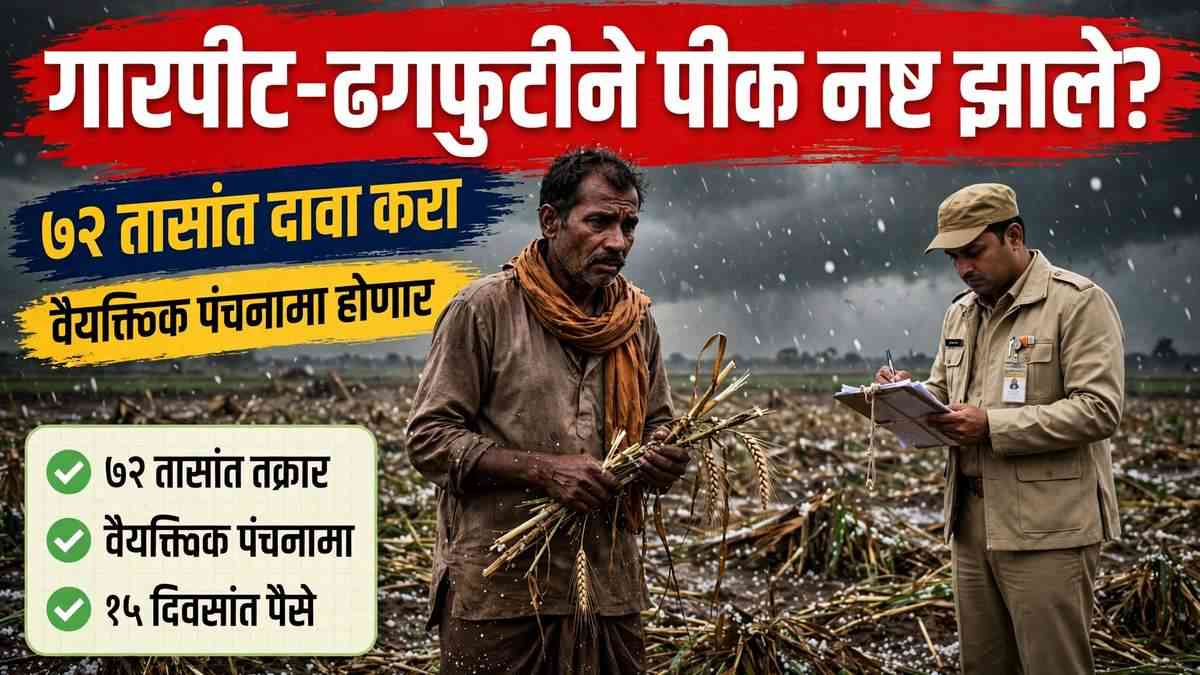
PMFBY Localized Calamity Claim म्हणजे प्रधानमंत्री फसल बीमा योजनेअंतर्गत फक्त तुमच्या शेतावर आलेल्या स्थानिक आपत्तीमुळे झालेल्या नुकसानीचा वैयक्तिक दावा. गारपीट, ढगफुटी, भूस्खलन, पाणी साचणे किंवा वीज पडून लागलेली आग यांमुळे पीक नष्ट झाले असेल, तर गावाच्या सरासरी उत्पन्नाची वाट पाहावी लागत नाही. तुमच्या शेताचा स्वतंत्र पंचनामा होतो आणि त्याच आधारावर भरपाई ठरते. खरीप २०२६ मध्ये दुष्काळ आणि अवकाळी पावसामुळे अनेक शेतकऱ्यांचे पीक धोक्यात आले आहे, त्यामुळे हा दावा कसा करायचा हे प्रत्येक विमाधारक शेतकऱ्याला माहीत असणे गरजेचे आहे.
स्थानिक आपत्तीचा दावा म्हणजे काय?
प्रधानमंत्री फसल बीमा योजनेत (PMFBY) दाव्यांचे दोन मुख्य प्रकार आहेत. पहिला प्रकार म्हणजे क्षेत्र-आधारित दावा. दुष्काळ किंवा पूर यांसारख्या व्यापक आपत्तीत संपूर्ण विमा एककाचे (गाव किंवा महसूल मंडळाचे) सरासरी उत्पन्न कमी झाले की पीक कापणी प्रयोगांच्या (Crop Cutting Experiment) आधारावर भरपाई ठरते. यात वैयक्तिक तक्रार करण्याची गरज नसते. दुसरा प्रकार म्हणजे स्थानिक आपत्तीचा दावा. गारपीट किंवा ढगफुटीसारखी आपत्ती फक्त काही शेतांवर आली असेल, तर त्या शेतकऱ्याने स्वतःहून नुकसान कळवावे लागते. यात तुमच्या शेताची स्वतंत्र पाहणी होते. म्हणूनच हा दावा वेगळा आणि शेतकऱ्यासाठी अधिक महत्त्वाचा आहे. कारण गावाचे सरासरी उत्पन्न चांगले असले तरी तुमचे पीक पूर्णपणे नष्ट झाले असेल, तर तुम्हाला या मार्गाने भरपाई मिळू शकते.
कोणत्या घटना या दाव्यात येतात?
पीएमएफबीवायच्या सुधारित कार्यपद्धतीनुसार (Operational Guidelines) खालील स्थानिक आपत्ती वैयक्तिक मूल्यांकनासाठी पात्र आहेत.
यह भी पढ़े:
 खरीप पीक विमा २०२६: अर्जाची शेवटची तारीख १५ नोव्हेंबर! १ रुपयात विमा भरण्याची शेवटची संधी
- गारपीट: गारांमुळे उभे पीक झोडपले जाणे, फळे-भाजीपाल्याचे नुकसान होणे.
- भूस्खलन: डोंगराळ किंवा उताराच्या भागात माती घसरून पीक दबले जाणे.
- पाणी साचणे (जलभराव): मुसळधार पावसामुळे शेतात पाणी साचून पीक कुजणे.
- ढगफुटी: अचानक झालेल्या अतिवृष्टीमुळे पिकाचे थेट नुकसान.
- वीज पडून आग: विजेच्या धक्क्याने लागलेली आग आणि त्यामुळे झालेले पीक नुकसान.
खरीप २०२६ पासून वन्यप्राण्यांचा हल्ला आणि भात पिकातील पाणी साचणे हे देखील स्थानिक जोखीम श्रेणीत नव्याने समाविष्ट आहेत.
७२ तासांचा नियम — सर्वांत महत्त्वाची मुदत
स्थानिक आपत्तीचा दावा करताना नुकसान झाल्यापासून ७२ तासांच्या आत विमा कंपनीला कळवणे बंधनकारक आहे. ही मुदत चुकली तर दावा उशिरा कळवल्याच्या कारणावरून फेटाळला जाऊ शकतो. कारण काही दिवसांनंतर शेतातील नुकसान तपासणे अवघड होते. विशेषतः पीक काढून टाकले असेल किंवा शेत साफ केले असेल, तर पंचनाम्यासाठी काहीच शिल्लक राहत नाही. त्यामुळे नुकसान दिसताच पहिले काम म्हणजे तक्रार नोंदवणे, नंतर शेत साफ करणे.
नुकसान खालील कोणत्याही मार्गाने कळवता येते.
- क्रॉप इन्शुरन्स अॅप: कृषी व शेतकरी कल्याण मंत्रालयाचे अधिकृत Crop Insurance App — यात जिओ-टॅग केलेले फोटो अपलोड करता येतात.
- टोल फ्री क्रमांक १४४४७: कृषी रक्षक पोर्टलशी जोडलेली राष्ट्रीय हेल्पलाइन.
- बँक शाखा: कर्जदार शेतकऱ्यांसाठी ज्या बँकेतून विमा हप्ता भरला, त्या शाखेत तक्रार देता येते.
- तालुका कृषी कार्यालय किंवा विमा कंपनी: जिल्ह्यासाठी नेमलेल्या विमा कंपनीच्या कार्यालयात किंवा स्थानिक कृषी विभागाकडे तक्रार नोंदवता येते.
एकापेक्षा जास्त मार्गांनी तक्रार नोंदवणे शहाणपणाचे ठरते. अॅपवर तक्रार केल्यानंतर आलेला तक्रार क्रमांक जपून ठेवा.
पंचनाम्यापूर्वी ही कामे नक्की करा
तक्रार नोंदवल्यानंतर पंचनामा होईपर्यंत शेत तसेच ठेवा. नुकसान झालेले पीक काढू नका आणि शेत नांगरू नका. जिओ-टॅगसह (location tagging चालू ठेवून) त्याच दिवशी शेताचे फोटो आणि शक्य असल्यास व्हिडिओ काढा. विमा हप्त्याची पावती, पॉलिसी क्रमांक, सातबारा आणि बँक खात्याचे तपशील हाताशी ठेवा. पंचनाम्याच्या वेळी शेतात स्वतः उपस्थित राहा, कारण सर्वेक्षकाने नोंदवलेल्या नुकसानीच्या टक्केवारीवरच तुमची भरपाई अवलंबून असते.
पंचनामा आणि भरपाई कशी ठरते?
तक्रार मिळाल्यानंतर विमा कंपनी ४८ तासांच्या आत सर्वेक्षक नेमते. त्यानंतर साधारण १० दिवसांत शेताची प्रत्यक्ष पाहणी पूर्ण होते. जिल्हास्तरीय संयुक्त समितीचा (District Level Joint Committee) अहवाल हा भरपाईचा आधार असतो. नुकसानाची टक्केवारी ठरवल्यानंतर विमा रकमेच्या (Sum Insured) प्रमाणात भरपाई मोजली जाते. उदाहरणार्थ, विमा रक्कम हेक्टरी ४०,००० रुपये असेल आणि नुकसान ५० टक्के ठरले, तर सुमारे २०,००० रुपये प्रति हेक्टर भरपाई बनते. ही रक्कम थेट आधार-संलग्न बँक खात्यात डीबीटीने जमा होते. सर्वेक्षण अहवालानंतर १५ दिवसांच्या आत दावा निकाली काढण्याचे उद्दिष्ट असते; विलंब झाल्यास विमा कंपनीवर वार्षिक १२ टक्के दंडात्मक व्याजाची तरतूद आहे.
दावा फेटाळला जाण्याची ५ सामान्य कारणे
- ७२ तासांनंतर तक्रार नोंदवणे — सर्वांत मोठे कारण.
- पंचनाम्यापूर्वी शेत साफ करणे किंवा पीक काढून टाकणे.
- विम्यात नोंदवलेले पीक आणि प्रत्यक्षातील पीक यात तफावत असणे.
- जिओ-टॅग फोटो किंवा पॉलिसी तपशील नसणे.
- आधार-संलग्न बँक खात्यात त्रुटी असल्याने डीबीटी अडकणे.
दावा फेटाळला गेला किंवा भरपाई कमी वाटली, तर प्रथम १४४४७ वर तक्रार करा. त्यानंतर जिल्हा तक्रार निवारण समितीकडे (DGRC) आणि गरज पडल्यास राज्य समितीकडे (SGRC) वेळेत अपील करता येते.
रब्बी हंगामासाठीही लक्षात ठेवा
रब्बी २०२६-२७ साठी पीक विमा नोंदणीची शेवटची तारीख ३१ डिसेंबर २०२६ आहे. रब्बी पिकांसाठी शेतकऱ्याचा हप्ता विमा रकमेच्या फक्त १.५ टक्के असतो. नोंदणी करताना पिकाचे नाव, क्षेत्र आणि बँक तपशील बरोबर असल्याची खात्री करा, नाहीतर पुढे स्थानिक आपत्तीचाही दावा अडकू शकतो.
वारंवार विचारले जाणारे प्रश्न
प्रश्न १: गारपीट झाली, पण गावातील इतर शेतांना नुकसान नाही. दावा मिळेल का?
हो. स्थानिक आपत्तीचा दावा हाच वैयक्तिक मूल्यांकनासाठी असतो. तुमच्या शेताचा स्वतंत्र पंचनामा होतो, गावाच्या सरासरीवर तो अवलंबून नसतो.
प्रश्न २: ७२ तासांत तक्रार करता आली नाही तर काय?
उशिरा तक्रार हे दावा फेटाळण्याचे प्रमुख कारण ठरू शकते. तरीही तातडीने तक्रार नोंदवा, उशिराचे कारण लेखी स्पष्ट करा आणि कृषी विभागाच्या मदतीने अपीलाचा मार्ग तपासा.
प्रश्न ३: तक्रार करण्यासाठी कोणते कागदपत्रे लागतात?
पॉलिसी किंवा अर्ज क्रमांक, सातबारा, आधार कार्ड, बँक खाते तपशील आणि जिओ-टॅग केलेले नुकसानाचे फोटो पुरेसे असतात. मूळ कागदपत्रे पंचनाम्याच्या वेळी दाखवता यावीत.
प्रश्न ४: भरपाई किती दिवसांत खात्यात येते?
सर्वेक्षण अहवालानंतर १५ दिवसांच्या आत दावा निकाली काढण्याचे उद्दिष्ट आहे. विलंब झाल्यास १२ टक्के वार्षिक दंडात्मक व्याजाची तरतूद आहे.
प्रश्न ५: कर्जदार आणि बिगर-कर्जदार दोघांनाही हा दावा करता येतो का?
हो. बँकेमार्फत आपोआप नोंदणी झालेला कर्जदार शेतकरी आणि सीएससी किंवा पोर्टलवरून स्वतः नोंदणी केलेला बिगर-कर्जदार शेतकरी दोघेही ७२ तासांत तक्रार करून हा दावा करू शकतात.
स्रोत: प्रधानमंत्री फसल बीमा योजना कार्यपद्धती मार्गदर्शक तत्त्वे, कृषी व शेतकरी कल्याण मंत्रालय; pmfby.gov.in; विमा कंपन्यांची दावा प्रक्रिया माहिती. रब्बी नोंदणीची अंतिम तारीख आणि हप्ता दर राज्य अधिसूचनेनुसार बदलू शकतात, त्यामुळे जिल्हा कृषी कार्यालयाकडून खात्री करून घ्या.