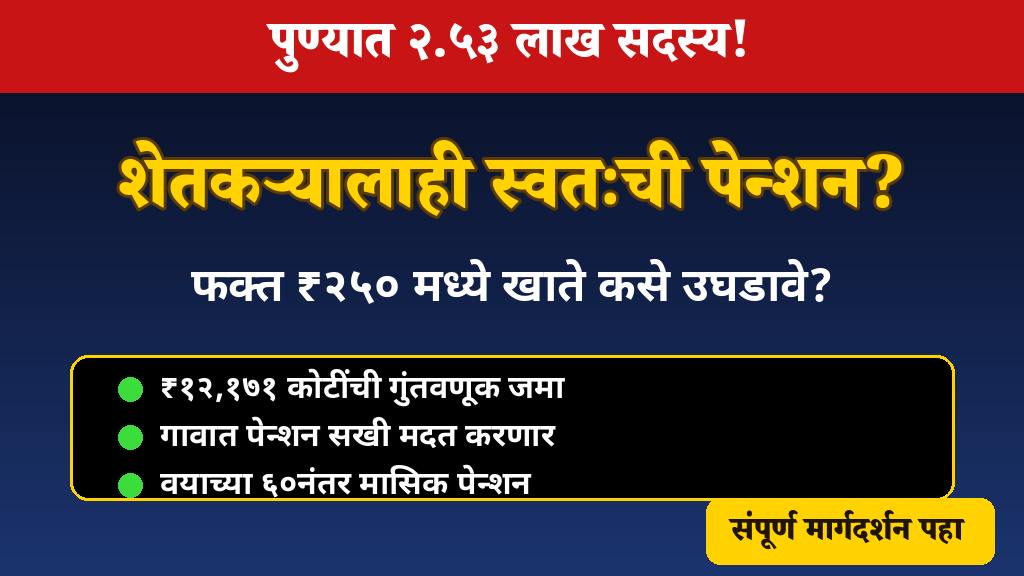
National Pension System म्हणजे सरकारी-खासगी नोकरदारांपासून शेतकरी, गिग कामगार, महिला आणि अगदी मुलांपर्यंत सर्वांसाठी तयार केलेली दीर्घकालीन पेन्शन योजना आहे. नुकतीच पुण्यात पेन्शन फंड नियामक आणि विकास प्राधिकरणाच्या (PFRDA) वतीने झालेल्या कार्यक्रमातून या योजनेबाबत मोठी माहिती समोर आली आहे. पुण्यातच NPS च्या दोन मुख्य मॉडेलमध्ये मिळून तब्बल २,५३,५५४ सदस्य झाले आहेत आणि त्यांच्या खात्यांमध्ये ₹१२,१७१ कोटींची गुंतवणूक जमा आहे. गावात राहणाऱ्या शेतकऱ्यासाठी किंवा स्वतःचा छोटा व्यवसाय करणाऱ्यासाठी वयाच्या ६०नंतर नियमित पेन्शन मिळवण्याचा हा एक विश्वासार्ह मार्ग ठरू शकतो. या लेखात NPS बद्दलची संपूर्ण माहिती, नवीन सोप्या सुविधा, खाते कसे उघडावे आणि किती गुंतवणुकीवर किती पेन्शन मिळू शकते, हे सर्व सोप्या मराठीत जाणून घेऊ.
मोठी बातमी: पुण्यात २.५३ लाख सदस्य, PFRDA चा नवा ठसा
१२ ऑक्टोबर २०२६ रोजी पुण्यात PFRDA ने माध्यमांशी संवाद साधत National Pension System च्या वाढीव आकडेवारीची माहिती दिली. PFRDA चे पूर्णवेळ सदस्य (वित्त) संजय पांडे यांनी सांगितले की, कॉर्पोरेट NPS आणि ऑल-सिटिझन NPS या दोन्ही मॉडेलमध्ये पुण्यात मिळून २,५३,५५४ सदस्य आहेत आणि एकूण ₹१२,१७१ कोटींची मालमत्ता (AUM) जमा आहे. पुणे, मुंबई, ठाणे, नागपूर आणि रायगड या पाच केंद्रांमध्ये एकत्रित ७,९८,७७६ सदस्य आणि ₹४६,४५७ कोटींची गुंतवणूक आहे. सदस्यसंख्येत पुणे पाचही केंद्रांत आघाडीवर आहे, तर गुंतवणुकीच्या रकमेत मुंबई पुढे आहे.
सगळ्यात महत्त्वाचे म्हणजे २००९ पासून गैर-सरकारी क्षेत्रात उघडलेल्या NPS खात्यांपैकी २२% पेक्षा जास्त खाती केवळ गेल्या एका वर्षात उघडली गेली आहेत — सामान्य नागरिकांमध्ये पेन्शनबद्दल जागरूकता वेगाने वाढत आहे.
NPS म्हणजे नेमके काय? शेतकऱ्यासाठी का महत्त्वाचे?
National Pension System ही केंद्र सरकारची पेन्शन योजना आहे, जी PFRDA नियमन करते. पूर्वी ही योजना फक्त सरकारी कर्मचाऱ्यांसाठी होती, पण आता ऑल-सिटिझन NPS मॉडेलमध्ये १८ ते ७० वयोगटातील कोणताही भारतीय नागरिक स्वतःचे खाते उघडू शकतो — नियोक्त्याची गरज नाही.
- तत्त्व: दरमहा किंवा सोयीनुसार ठरावीक रक्कम गुंतवता, ती रक्कम PFRDA ने मान्यताप्राप्त पेन्शन फंडमध्ये शेअर-बंधपत्रांमध्ये गुंतवली जाते.
- वयाच्या ६०नंतर: जमा झालेल्या रकमेवरून नियमित मासिक पेन्शन सुरू होते.
- पारदर्शकता: संपूर्ण खाते ऑनलाइन दिसते — किती गुंतवले, किती वाढले, सर्व तपशील एका क्लिकवर.
शेतकरी, रिक्षाचालक, छोटा व्यापारी, गिग कामगार किंवा गृहिणी — ज्यांच्याकडे नोकरीतील पेन्शनची सोय नाही, त्यांच्यासाठी ही योजना वृद्धापकाळाचा आधार ठरू शकते.
नव्या सोप्या सुविधा: NPS Sanchay, पेन्शन सखी, तत्काळ NPS
PFRDA ने ग्रामीण आणि असंघटित क्षेत्रातील लोकांसाठी अनेक नवीन उपक्रम जाहीर केले आहेत:
यह भी पढ़े:
 EPS Pension Hike 2026: ₹१,००० ची किमान पेन्शन अपुरी! संसदीय समितीची शिफारस — आता काय होणार?
- NPS Sanchay: गिग आणि प्लॅटफॉर्म कामगार, स्वयंरोजगार करणारे, उद्योजक आणि MSME मालकांसाठी तयार केलेला सोपा पेन्शन मार्ग. फक्त ₹२५० च्या पहिल्या योगदानाने खाते सुरू करता येते आणि UPI द्वारे फक्त ₹१० पासून टॉप-अप करता येते. इक्विटीमध्ये २५% गुंतवणूक असते.
- Tatkal NPS: फक्त तीन क्लिकमध्ये डिजिटल नोंदणी पूर्ण होणारी सोपी प्रक्रिया — UPI पेमेंटसारखीच सोपी, असे PFRDA ने म्हटले आहे.
- पेन्शन सखी: PFRDA ने ग्रामीण विकास मंत्रालयासोबत सामंजस्य करार केला आहे. गावागावांत महिला स्वयंसेविका पेन्शन सखी म्हणून घराघरांत जाऊन महिलांना पेन्शनबद्दल माहिती देणार आहेत.
- पेन्शन सहाय्यक: २२ भाषांमध्ये प्रश्नांची उत्तरे देणारा AI सहाय्यक विकसित होत आहे.
NPS Vatsalya: मुलांसाठीही पेन्शन खाते
पालक आणि पालकवर्ग अल्पवयीन मुलांसाठीही NPS खाते उघडू शकतात — यालाच NPS Vatsalya म्हणतात. मुलाचे वय १८ होईपर्यंत पालक योगदान देतात आणि नंतर हे खाते नेहमीच्या NPS मध्ये रूपांतरित होते. पुणे, मुंबई, ठाणे, नागपूर आणि नाशिकमध्ये NPS Vatsalya चे २३,५५८ सदस्य आहेत आणि सुमारे ₹५० कोटींची गुंतवणूक आहे — यातही पुणे आघाडीवर आहे (७,६७९ सदस्य, ₹१८ कोटी). मुलाच्या भविष्यासाठी लवकर बचत सुरू करण्याचा हा चांगला पर्याय आहे.
NPS खाते कसे उघडावे? सोपी पायरी-पायरी प्रक्रिया
- अधिकृत eNPS पोर्टल (enps.nsdl.com) किंवा जवळच्या बँक शाखेत जा.
- आधार कार्ड, PAN कार्ड आणि बँक खाते तपशील तयार ठेवा.
- ऑल-सिटिझन मॉडेल निवडा, वैयक्तिक माहिती भरा.
- पेन्शन फंड निवडा (उदा. SBI, LIC, HDFC इ.) आणि गुंतवणूक पर्याय ठरवा — ऑटो चॉइस किंवा अॅक्टिव्ह चॉइस.
- पहिले योगदान भरा (NPS Sanchay मध्ये फक्त ₹२५० पासून सुरुवात) आणि PRAN (स्थायी सेवानिवृत्ती खाते क्रमांक) मिळवा.
- मोबाईल अॅपवरून नियमित योगदान आणि खात्याची स्थिती तपासता येते.
किती गुंतवावे आणि पेन्शन कधी, कशी मिळते?
NPS मध्ये गुंतवणुकीची कोणतीही कमाल मर्यादा नाही — जितके गुंतवाल, तितकी मोठी पेन्शन. उदाहरणार्थ, वयाच्या ३०व्या वर्षी दरमहा ₹२,००० गुंतवण्यास सुरुवात केली, तर वयाच्या ६०पर्यंत सुमारे ₹२२ लाखांपेक्षा जास्त रक्कम जमा होऊ शकते.
- ६० व्या वर्षी: जमा रकमेतील किमान ४०% रक्कम अॅन्युइटी (मासिक पेन्शन) मध्ये गुंतवावी लागते; उर्वरित रक्कम एकरकमी काढता येते.
- नवे नियम: गैर-सरकारी सदस्य आता नियमानुसार ८०% पर्यंत रक्कम एकरकमी काढू शकतात.
- रिटायरमेंट इनकम स्कीम (RIS): PFRDA विकसत करत असलेली योजना — नोकरी/काम थांबवल्यानंतरही गुंतवणूक सुरू ठेवता येते आणि ठरावीक दराने नियमित पेमेंट मिळते.
- कर लाभ: NPS योगदानावर कलम ८०CCD(1), ८०CCD(1B) आणि ८०CCD(2) अंतर्गत कर सवलत मिळते.
लक्षात ठेवा: NPS ही बाजाराशी जोडलेली योजना आहे — परतावा हमीचा नसतो. PFRDA नेही स्पष्ट केले आहे की भूतकाळातील परतावा भविष्यातील हमी देत नाही. तरीही १५ वर्षांच्या सरासरी परताव्याने ही योजना बँक FD पेक्षा चांगली ठरली आहे.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: शेतकरी NPS मध्ये सामील होऊ शकतो का?
होय. ऑल-सिटिझन NPS मध्ये १८-७० वयोगटातील कोणताही भारतीय नागरिक — शेतकरी, मजूर, व्यापारी, गृहिणी — खाते उघडू शकतो. नियोक्त्याची गरज नाही.
प्रश्न २: किमान किती रक्कम गुंतवावी लागते?
NPS Sanchay मध्ये फक्त ₹२५० च्या पहिल्या योगदानाने सुरुवात करता येते आणि UPI ने ₹१० पासून टॉप-अप करता येते. नेहमीच्या NPS मध्ये वर्षाला किमान ₹१,००० गुंतवणूक आवश्यक आहे.
प्रश्न ३: NPS आणि अटल पेन्शन योजनेत काय फरक आहे?
अटल पेन्शन योजनेत ठरावीक ₹१,०००-₹५,००० मासिक पेन्शन हमी असते; NPS मध्ये गुंतवणुकीनुसार पेन्शन ठरते आणि कर लाभही जास्त मिळतो. दोन्ही एकत्रही घेता येतात.
प्रश्न ४: वयाच्या ६०आधी पैसे काढता येतात का?
विशिष्ट अटींवर (उदा. गंभीर आजार, मुलांचे शिक्षण) आंशिक पैसे काढण्याची सोय आहे, पण मूळ उद्देश वयाच्या ६०नंतरची पेन्शन हाच आहे.
प्रश्न ५: पेन्शन सखी कोणाला भेटतील?
PFRDA चा ग्रामीण विकास मंत्रालयासोबत करार झाल्याने गावपातळीवर महिला स्वयंसेविका पेन्शन सखी म्हणून घराघरांत जाऊन माहिती आणि नोंदणीत मदत करणार आहेत — विशेषतः ग्रामीण महिलांसाठी ही मोठी सुविधा आहे.
प्रश्न ६: NPS मध्ये पैसे सुरक्षित आहेत का?
NPS चे नियमन PFRDA करते, सर्व पेन्शन फंड PFRDA ने मान्यताप्राप्त आहेत आणि खाते पूर्णपणे पारदर्शक आहे. तरीही ही बाजाराशी जोडलेली योजना असल्याने परताव्याची हमी नसते.
शेवटी: वृद्धापकाळात कोणावर अवलंबून राहावे लागू नये, यासाठी आजच छोट्या रकमेपासून पेन्शनची तरतूद सुरू करणे शहाणपणाचे ठरेल. पुण्यातील २.५३ लाख सदस्यांचा वाढता आकडा हेच सांगतो — पेन्शन ही आता फक्त सरकारी नोकरदारांची मक्तेदारी राहिलेली नाही. अधिकृत माहितीसाठी PFRDA च्या वेबसाइटला भेट द्या किंवा जवळच्या बँकेत चौकशी करा.
स्रोत: PFRDA पुणे आउटरीच कार्यक्रम, १२ ऑक्टोबर २०२६ (Sahyadri Startups वृत्त).