NPS Vatsalya Scheme: मुलाच्या नावाने पेन्शन खाते कसे उघडावे?
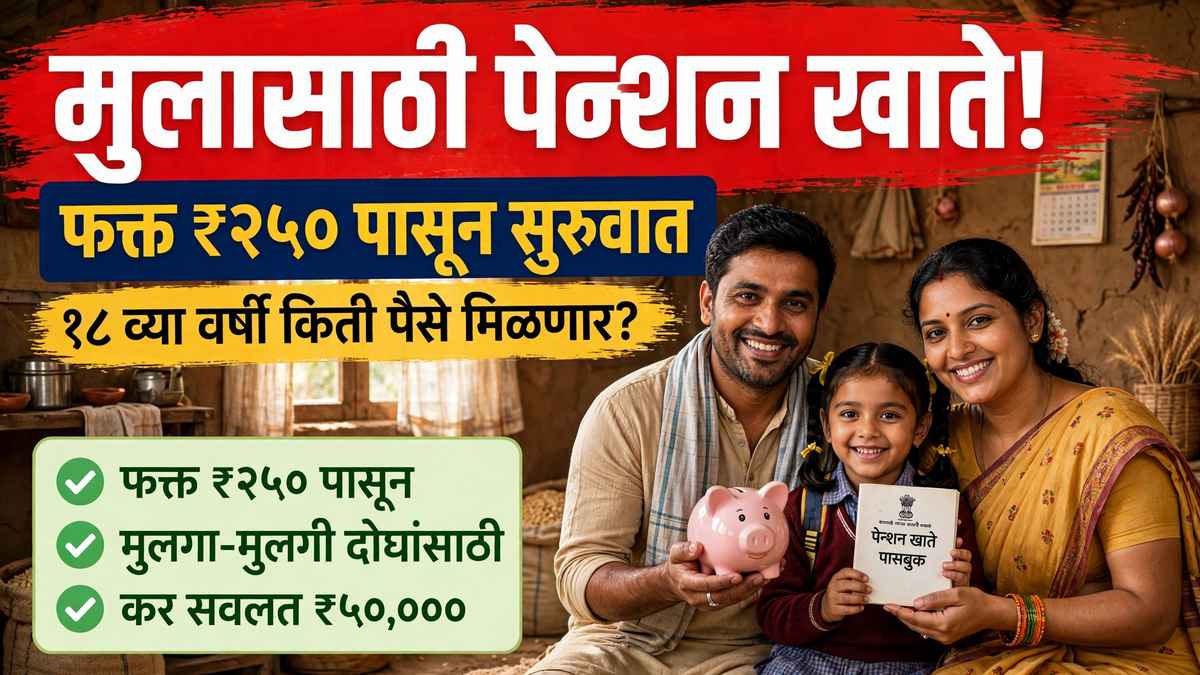
NPS Vatsalya Scheme ही केंद्र सरकारची अशी योजना आहे, ज्यामध्ये पालक आपल्या १८ वर्षांखालील मुलाच्या नावाने पेन्शन खाते उघडू शकतात. ही योजना अर्थसंकल्प २०२४-२५ मध्ये जाहीर झाली आणि १८ सप्टेंबर २०२४ रोजी सुरू झाली. पेन्शन निधी नियामक आणि विकास प्राधिकरण (PFRDA) या योजनेचे नियमन करते. फक्त २५० रुपयांपासून खाते उघडता येते, त्यामुळे शेतकरी कुटुंबांसाठीही ही योजना सहज शक्य आहे. मुलगा असो वा मुलगी, कोणत्याही मुलासाठी हे खाते उघडता येते.
२०२६ चे नवे नियम काय आहेत?
PFRDA ने ७ जानेवारी २०२६ रोजी NPS Vatsalya Scheme Guidelines 2025 जारी केल्या आणि त्या २३ फेब्रुवारी २०२६ पासून लागू झाल्या. पूर्वी वर्षाला किमान १,००० रुपये भरावे लागत होते, आता फक्त २५० रुपये वर्षाला पुरेसे आहेत. त्यानंतरचे प्रत्येक हप्ते फक्त १० रुपयांपासून भरता येतात आणि वरची मर्यादा नाही. १८ व्या वर्षी बाहेर पडण्याचे नियमही सोपे झाले आहेत — आता ८० टक्क्यांपर्यंत रक्कम रोख घेता येते आणि किमान २० टक्के रक्कम अॅन्युइटीसाठी ठेवावी लागते. एकूण रक्कम ८ लाख रुपयांपेक्षा कमी असेल, तर संपूर्ण रक्कम एकदाच काढता येते.
कोण खाते उघडू शकते आणि पात्रता काय?
१८ वर्षांखालील कोणत्याही भारतीय नागरिक मुलासाठी हे खाते उघडता येते. अनिवासी भारतीय (NRI) आणि OCI कार्डधारकांची मुलेही पात्र आहेत. खाते फक्त आई-वडील किंवा कायदेशीर पालकच उघडू शकतात. आजी-आजोबा खाते उघडू शकत नाहीत, पण पैसे भेट म्हणून भरू शकतात. एका मुलासाठी फक्त एकच खाते उघडता येते. खाते उघडताना मुलाचा जन्मदाखला, पालकांचे आधार कार्ड आणि पॅन कार्ड किंवा फॉर्म ६० लागते.
यह भी पढ़े:
 EPS Pension Hike 2026: १९ नोव्हेंबरला EPFO ची मोठी बैठक — ₹१,००० ची पेन्शन ₹३,००० होणार का?
खाते कसे उघडावे?
ऑनलाइन eNPS पोर्टलवरून किंवा बँकेच्या ऑनलाइन NPS सेवेतून अर्ज करता येतो. कोणत्याही बँकेच्या शाखेत किंवा पोस्ट ऑफिसमध्येही हे खाते उघडता येते. अर्जासोबत मुलाच्या जन्मतारखेचा पुरावा आणि पालकांची KYC कागदपत्रे द्यावी लागतात. त्यानंतर पेन्शन फंड आणि सेंट्रल रेकॉर्डकीपिंग एजन्सी (CRA) निवडावी लागते. किमान २५० रुपये भरले की मुलाच्या नावाने PRAN (Permanent Retirement Account Number) जारी होतो.
पैसे कुठे गुंतवले जातात आणि किती वाढतात?
जमा केलेले पैसे PFRDA कडे नोंदणीकृत पेन्शन फंड गुंतवतो. साधारणपणे ५० ते ७५ टक्के रक्कम शेअर्समध्ये, १५ ते २० टक्के सरकारी रोख्यांमध्ये आणि १० ते ३० टक्के कंपनी बाँड्समध्ये गुंतवली जाते. त्यामुळे परतावा निश्चित नसतो आणि बाजारानुसार रक्कम वाढते किंवा कमी होते. उदाहरणार्थ, दरमहा १,००० रुपये १८ वर्षे भरले, तर एकूण २,१६,००० रुपये भरले जातात. १० टक्के वार्षिक परतावा गृहीत धरल्यास १८ व्या वर्षी ही रक्कम सुमारे ६,०५,५६८ रुपये होते. ही आकडेवारी फक्त अंदाज आहे, प्रत्यक्ष परतावा वेगळा असू शकतो.
मधून पैसे काढता येतात का?
होय, पण फक्त ठराविक कारणांसाठी आणि तीन वर्षांनंतरच. मुलाच्या शिक्षणासाठी, ठराविक आजाराच्या उपचारासाठी किंवा ७५ टक्क्यांपेक्षा जास्त अपंगत्व असल्यास भरलेल्या रकमेच्या २५ टक्क्यांपर्यंत रक्कम काढता येते. १८ वर्षे होण्यापूर्वी दोन वेळा आणि १८ ते २१ वयोगटात KYC पूर्ण केल्यानंतर आणखी दोन वेळा अशी रक्कम काढता येते. या रकमेवर कर लागत नाही.
मुलाचे वय १८ वर्षे झाले की काय होते?
मुलाचे वय १८ वर्षे झाले की मुलाने नव्याने KYC पूर्ण करावी लागते आणि नॉमिनीची माहिती द्यावी लागते. त्यानंतर खाते मुलाच्या ताब्यात जाते. त्यानंतर २१ वर्षांचे होईपर्यंत तीन पर्याय असतात — खाते २१ वर्षांपर्यंत चालू ठेवणे, संपूर्ण रक्कम सामान्य NPS Tier-I खात्यात हलवणे किंवा बाहेर पडून ८० टक्क्यांपर्यंत रक्कम रोख घेणे. २१ वर्षांपर्यंत निर्णय घेतला नाही, तर खाते त्याच पेन्शन फंडाच्या उच्च-शेअर योजनेत हलवले जाते आणि सामान्य NPS चे नियम लागू होतात.
कर सवलत आणि इतर योजनांशी तुलना
जुन्या कर पद्धतीत (old regime) पालकांना NPS Vatsalya खात्यात भरलेल्या रकमेवर वर्षाला ५०,००० रुपयांपर्यंत कर सवलत मिळते. ही मर्यादा स्वतःच्या NPS सवलतीसोबत एकत्रित आहे. नव्या कर पद्धतीत (new regime) कोणतीही सवलत मिळत नाही. अर्धवट काढलेली रक्कम करमुक्त असते आणि बाहेर पडताना एकूण रकमेच्या ६० टक्क्यांपर्यंतची रोख रक्कम करमुक्त असते.
- NPS Vatsalya: मुलगा किंवा मुलगी दोघांसाठी; वर्षाला किमान २५० रुपये; परतावा बाजारानुसार; पैसे १८ वर्षांपर्यंत अडकतात.
- सुकन्या समृद्धी योजना: फक्त १० वर्षांखालील मुलीसाठी; किमान २५० रुपये; सध्या ८.२ टक्के व्याज; २१ वर्षे अडकतात.
- PPF (अल्पवयीन खाते): कोणत्याही मुलासाठी; किमान ५०० रुपये; सध्या ७.१ टक्के व्याज; १५ वर्षे अडकतात.
एकाच मुलासाठी NPS Vatsalya आणि सुकन्या समृद्धी दोन्ही खाती एकत्र ठेवता येतात.
अर्ज करण्यापूर्वी या गोष्टी लक्षात ठेवा
ही योजना दीर्घकालीन आहे — पैसे १८ वर्षांपर्यंत मोठ्या प्रमाणात अडकतात, त्यामुळे रोजच्या गरजेचे पैसे यात टाकू नका. परतावा बाजारावर अवलंबून असल्याने तो निश्चित नाही. अर्ज फक्त अधिकृत eNPS पोर्टल, बँक किंवा पोस्ट ऑफिसमधूनच करा; कोणत्याही एजंटाला पैसे देऊ नका. तक्रारीसाठी हेल्पलाइन १८०० ११० ७०८ वर संपर्क साधता येतो.
FAQ — वारंवार विचारले जाणारे प्रश्न
प्रश्न १: NPS Vatsalya खाते उघडण्यासाठी किमान किती रुपये लागतात?
उत्तर: फक्त २५० रुपये. प्रत्येक आर्थिक वर्षात किमान २५० रुपये भरावे लागतात; त्यानंतरचे हप्ते १० रुपयांपासून भरता येतात, वरची मर्यादा नाही.
प्रश्न २: NPS Vatsalya खाते कोण उघडू शकते?
उत्तर: १८ वर्षांखालील भारतीय नागरिक मुलासाठी आई-वडील किंवा कायदेशीर पालक खाते उघडू शकतात. NRI आणि OCI मुलांसाठीही हे खाते उघडता येते.
प्रश्न ३: मुलाचे वय १८ वर्षे झाले की खात्याचे काय होते?
उत्तर: मुलाने KYC करावी लागते आणि खाते मुलाच्या ताब्यात जाते. २१ वर्षांपर्यंत खाते चालू ठेवता येते, सामान्य NPS मध्ये हलवता येते किंवा ८० टक्क्यांपर्यंत रक्कम रोख घेता येते.
प्रश्न ४: मधून पैसे काढता येतात का?
उत्तर: होय, खाते उघडून तीन वर्षे झाल्यानंतर शिक्षण, आजाराचा उपचार किंवा ७५ टक्क्यांपेक्षा जास्त अपंगत्व असल्यास भरलेल्या रकमेच्या २५ टक्क्यांपर्यंत रक्कम काढता येते. १८ वर्षांपूर्वी दोन वेळा अशी रक्कम काढता येते.
प्रश्न ५: NPS Vatsalya वर कर सवलत मिळते का?
उत्तर: जुन्या कर पद्धतीत वर्षाला ५०,००० रुपयांपर्यंत कर सवलत मिळते, जी स्वतःच्या NPS सवलतीसोबत एकत्रित आहे. नव्या कर पद्धतीत कोणतीही सवलत मिळत नाही.
प्रश्न ६: खाते कुठे उघडावे?
उत्तर: eNPS पोर्टलवर, बँकेच्या शाखेत किंवा पोस्ट ऑफिसमध्ये खाते उघडता येते.
स्रोत: PFRDA NPS Vatsalya FAQ (१६ जून २०२६ रोजी अद्ययावत), PFRDA परिपत्रक PFRDA/2026/02/NPS-Vatsalya/01 (७ जानेवारी २०२६), pfrda.org.in.