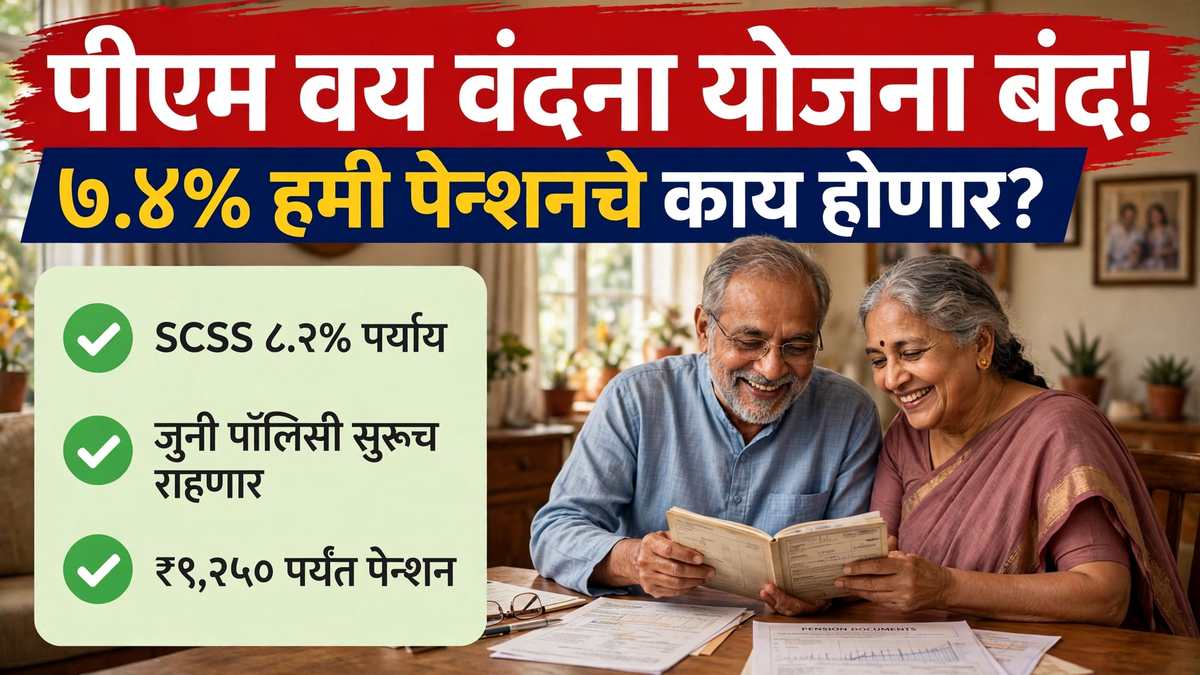
PM Vaya Vandana Yojana ही ज्येष्ठ नागरिकांसाठीची एक प्रसिद्ध हमी पेन्शन योजना होती. मात्र ही योजना नवीन गुंतवणूकदारांसाठी ३१ मार्च २०२३ रोजी बंद झाली आहे आणि तेव्हापासून पुन्हा सुरू झालेली नाही. तरीही आजही अनेक ज्येष्ठ नागरिक या योजनेबद्दल शोधत आहेत, कारण ७.४ टक्के हमी व्याजदर आजच्या काळात दुर्मिळ आहे. तुमच्या घरात कोणी या योजनेत पैसे गुंतवले असतील, तर घाबरू नका — तुमची पेन्शन थांबणार नाही. मात्र कोणी तुम्हाला आज नवीन PMVVY पॉलिसी विकत असेल, तर ती फसवणूक आहे.
PM Vaya Vandana Yojana म्हणजे काय होती?
प्रधानमंत्री वय वंदना योजना ही भारत सरकारच्या अर्थ मंत्रालयाची योजना होती आणि तिची अंमलबजावणी भारतीय आयुर्विमा महामंडळ म्हणजेच एलआयसीकडून केली जात होती. ही योजना ४ मे २०१७ रोजी सुरू झाली आणि २६ मे २०२० रोजी सुधारित स्वरूपात पुन्हा सुरू करण्यात आली. ही एक नॉन-लिंक्ड, नॉन-पार्टिसिपेटिंग पेन्शन योजना होती — शेअर बाजाराच्या चढ-उताराचा या योजनेवरील परताव्यावर काहीही परिणाम होत नसे. सरकारकडून व्याजदरावर अनुदान दिले जात होते, त्यामुळे ज्येष्ठ नागरिकांना दहा वर्षे निश्चित पेन्शन मिळण्याची हमी होती. या योजनेत ६० वर्षे किंवा त्यापेक्षा जास्त वय असलेले ज्येष्ठ नागरिक एकरकमी रक्कम भरून पेन्शन घेऊ शकत होते. पॉलिसीची मुदत दहा वर्षे होती आणि गुंतवणुकीची कमाल मर्यादा प्रति व्यक्ती १५ लाख रुपये होती.
योजना बंद का झाली आणि कधी बंद झाली?
ही योजना मूळतः ३१ मार्च २०२० पर्यंत उपलब्ध होती. त्यानंतर सरकारने ती दोनदा वाढवली — पहिल्यांदा मार्च २०२२ पर्यंत आणि नंतर ३१ मार्च २०२३ पर्यंत. त्यानंतर सरकारने मुदतवाढ दिली नाही आणि योजना नवीन गुंतवणूकदारांसाठी बंद झाली. अंतिम टप्प्यात पॉलिसी घेणाऱ्यांना मासिक पेन्शन पद्धतीवर ७.४ टक्के वार्षिक दर निश्चित झाला. हा दर खरेदीच्या वेळी ठरतो आणि दहा वर्षे बदलत नाही, हेच या योजनेचे सर्वात मोठे आकर्षण होते.
यह भी पढ़े:
 EPS Pension Hike 2026: १९ नोव्हेंबरला EPFO ची मोठी बैठक — ₹१,००० ची पेन्शन ₹३,००० होणार का?
ज्यांनी आधी गुंतवणूक केली, त्यांचे काय होणार?
जर तुम्ही किंवा तुमच्या आई-वडिलांनी ३१ मार्च २०२३ पूर्वी या योजनेत गुंतवणूक केली असेल, तर तुमची पॉलिसी पूर्णपणे सुरू आहे. पेन्शन ठरलेल्या दराने दहा वर्षांच्या मुदतीपर्यंत मिळत राहील. योजनेचे बंद होणे हे फक्त नवीन गुंतवणुकीपुरते आहे.
उदाहरणार्थ, १५ लाख रुपये गुंतवले असतील तर मासिक ९,२५० रुपये पेन्शन मिळते. किमान पेन्शन १,००० रुपये मासिक होती. दहा वर्षांची मुदत पूर्ण झाल्यावर शेवटच्या हप्त्यासोबत संपूर्ण खरेदी किंमत परत मिळते. मुदतीदरम्यान पॉलिसीधारकाचे निधन झाल्यास ही रक्कम त्यांच्या वारसाला मिळते.
पेन्शन दरांचा तक्ता
- मासिक पेन्शन: ७.४० टक्के वार्षिक दर — कमाल ९,२५० रुपये महिना
- त्रैमासिक पेन्शन: ७.४५ टक्के वार्षिक दर
- सहामाही पेन्शन: ७.५२ टक्के वार्षिक दर
- वार्षिक पेन्शन: ७.६० टक्के वार्षिक दर
- कमाल गुंतवणूक: १५ लाख रुपये प्रति व्यक्ती
- किमान पेन्शन: १,००० रुपये दरमहा
- पॉलिसी मुदत: १० वर्षे
पॉलिसीवर कर्ज आणि मुदतपूर्व पैसे काढण्याचे नियम
पॉलिसी घेतल्यानंतर तीन वर्षे पूर्ण झाल्यावर खरेदी किमतीच्या ७५ टक्क्यांपर्यंत कर्ज घेता येते. कर्जाचे व्याज पेन्शनमधून वसूल केले जाते. पॉलिसी घेतल्यानंतर १५ दिवसांत किंवा ऑनलाइन खरेदी केल्यास ३० दिवसांत पॉलिसी परत करण्याची फ्री-लूक सुविधा होती. साधारणपणे मुदतपूर्व पैसे काढता येत नाहीत. फक्त पॉलिसीधारक किंवा त्यांच्या जोडीदाराला गंभीर आजार झाल्यास पॉलिसी सरेंडर करता येते आणि खरेदी किमतीच्या ९८ टक्के रक्कम परत मिळते. या योजनेतील पेन्शनवर प्राप्तिकर लागतो आणि गुंतवणुकीवर कलम ८०सी अंतर्गत करसवलत मिळत नव्हती.
नवीन PMVVY पॉलिसी विकणाऱ्यांपासून सावध रहा
आजही काही वेबसाईट, यूट्यूब व्हिडिओ किंवा एजंट नवीन PMVVY पॉलिसी देण्याचे आमिष दाखवतात. हे पूर्णपणे चुकीचे आहे. एलआयसी ही एकमेव अधिकृत संस्था होती आणि तीही आता नवीन अर्ज स्वीकारत नाही. कोणीही तुम्हाला आज नवीन पॉलिसी देत असेल, तर तो फसवणुकीचा प्रकार असू शकतो.
अशा वेळी संबंधित व्यक्तीचे नाव आणि एजंट कोड मागा. एलआयसीच्या अधिकृत वेबसाईटवर किंवा जवळच्या एलआयसी शाखेत जाऊन माहिती तपासा. कोणालाही आगाऊ पैसे देऊ नका आणि तुमचे आधार क्रमांक, बँक तपशील किंवा ओटीपी कोणाशीही शेअर करू नका. फसवणूक झाल्याचे वाटल्यास जवळच्या पोलीस ठाण्यात किंवा राष्ट्रीय ग्राहक हेल्पलाईनवर तक्रार करा.
नवीन गुंतवणुकीसाठी सर्वोत्तम पर्याय
जर तुम्ही ज्येष्ठ नागरिक असाल आणि आज नवीन गुंतवणूक करून नियमित उत्पन्न हवे असेल, तर सरकारचे दोन उत्तम पर्याय उपलब्ध आहेत. पहिला पर्याय म्हणजे ज्येष्ठ नागरिक बचत योजना म्हणजेच एससीएसएस. ऑक्टोबर ते डिसेंबर २०२६ या तिमाहीत या योजनेवर ८.२ टक्के वार्षिक व्याज मिळत आहे. यात कमाल ३० लाख रुपये गुंतवता येतात आणि मुदत पाच वर्षांची आहे.
दुसरा पर्याय म्हणजे पोस्ट ऑफिस मासिक उत्पन्न योजना. यावर ७.४ टक्के वार्षिक व्याज मिळते आणि व्याज दरमहा खात्यात जमा होते. एका व्यक्तीला कमाल ९ लाख रुपये आणि संयुक्त खात्यात १५ लाख रुपये गुंतवता येतात.
ज्येष्ठ नागरिकांसाठी महत्त्वाच्या टिप्स
- पेन्शनची रक्कम दरमहा बँक खात्यात येते की नाही, हे नियमित तपासा.
- जीवन प्रमाणपत्र वेळेत जमा करा, नाहीतर पेन्शन थांबू शकते.
- बँक खात्यात नॉमिनीचे नाव नोंदवले आहे की नाही, हे तपासून घ्या.
वारंवार विचारले जाणारे प्रश्न
प्रश्न: PM Vaya Vandana Yojana २०२६ मध्ये सुरू आहे का?
उत्तर: नाही. ही योजना ३१ मार्च २०२३ रोजी नवीन गुंतवणूकदारांसाठी बंद झाली आहे. फक्त आधी घेतलेल्या पॉलिसी सुरू आहेत.
प्रश्न: माझी PMVVY पॉलिसी आहे, माझी पेन्शन थांबेल का?
उत्तर: नाही. तुमची पेन्शन ठरलेल्या दराने दहा वर्षांच्या मुदतीपर्यंत मिळत राहील. मुदत संपल्यावर गुंतवलेली रक्कम परत मिळेल.
यह भी पढ़े:
 NPS Vatsalya Scheme: फक्त ₹२५० मध्ये मुलाच्या नावाने पेन्शन खाते! १८ व्या वर्षी किती पैसे मिळणार?
प्रश्न: PMVVY मध्ये कमाल किती पेन्शन मिळते?
उत्तर: १५ लाख रुपये गुंतवल्यास मासिक ९,२५० रुपये पेन्शन मिळते. हा कमाल दर आहे.
प्रश्न: PMVVY बंद झाल्यावर ज्येष्ठ नागरिकांसाठी सर्वोत्तम पर्याय कोणता?
उत्तर: सध्या ज्येष्ठ नागरिक बचत योजना म्हणजे एससीएसएस हा सर्वोत्तम सरकारी पर्याय आहे. त्यावर ८.२ टक्के व्याज मिळते आणि कमाल ३० लाख रुपये गुंतवता येतात.
प्रश्न: कोणी नवीन PMVVY पॉलिसी देत असेल तर काय करावे?
उत्तर: ती फसवणूक असू शकते. एलआयसीच्या अधिकृत शाखेत किंवा वेबसाईटवर माहिती तपासा आणि पैसे देऊ नका.
थोडक्यात, PM Vaya Vandana Yojana ही ज्येष्ठ नागरिकांसाठी एक चांगली योजना होती, पण ती आता नवीन गुंतवणुकीसाठी बंद आहे. जुन्या पॉलिसीधारकांनी काळजी करण्याचे कारण नाही — त्यांची पेन्शन आणि मुदतपूर्तीची रक्कम सुरक्षित आहे. नवीन गुंतवणूक करणाऱ्यांनी एससीएसएस किंवा पोस्ट ऑफिस मासिक उत्पन्न योजना यांचा विचार करावा. स्रोत: एलआयसीची अधिकृत वेबसाईट licindia.in आणि अर्थ मंत्रालयाची माहिती.