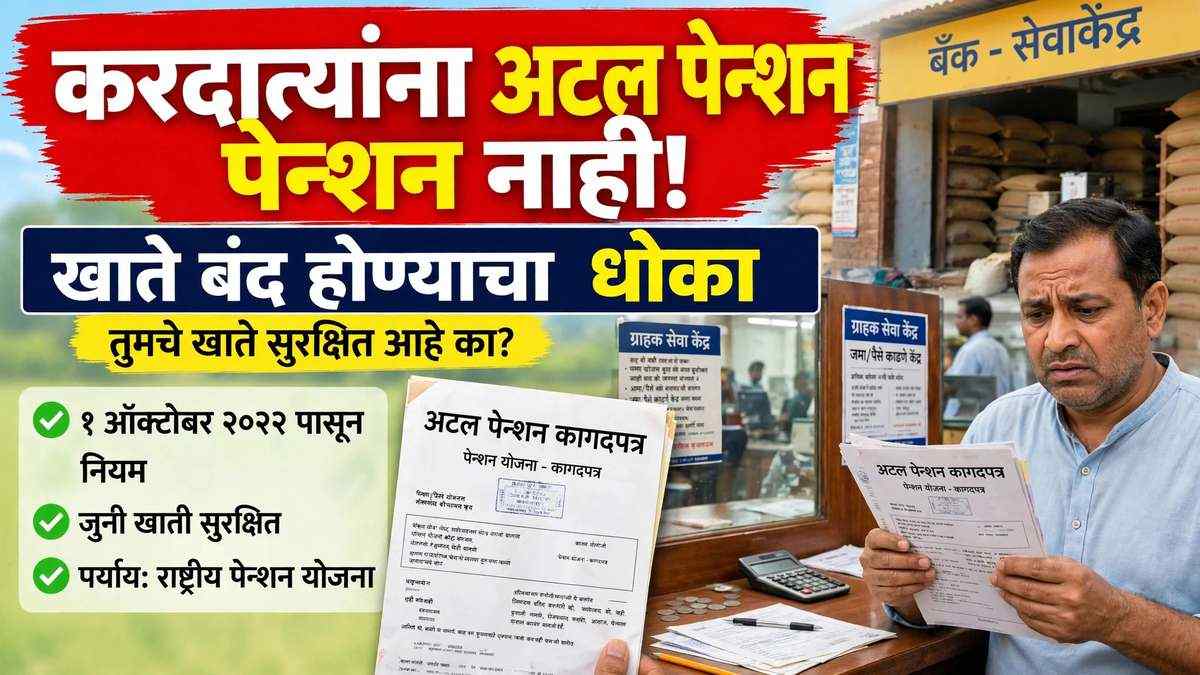
Atal Pension Yojana Income Tax Payer Rule हा नियम अनेकांना अजूनही माहीत नाही आणि त्यामुळे हजारो लोकांची पेन्शन खाती धोक्यात आली आहेत. तुम्ही आयकर भरत असाल तर अटल पेन्शन योजनेत (APY) तुम्ही नव्याने नाव नोंदवू शकत नाही. १ ऑक्टोबर २०२२ पासून हा नियम लागू झाला आहे आणि २०२६-२७ या आर्थिक वर्षातही तो पूर्णपणे लागू आहे.
अटल पेन्शन योजनेत नेमका काय बदल झाला?
केंद्रीय अर्थ मंत्रालयाने १० ऑगस्ट २०२२ रोजी राजपत्र अधिसूचना काढून अटल पेन्शन योजनेच्या नियमांत बदल केला. या बदलानुसार, जो नागरिक आयकर कायद्यानुसार आयकर भरण्यास पात्र आहे, तो १ ऑक्टोबर २०२२ पासून अटल पेन्शन योजनेत सहभागी होऊ शकत नाही. हा नियम आजही कायम आहे.
या बदलाचा अर्थ तीन सोप्या वाक्यांत समजून घ्या:
यह भी पढ़े:
 EPS Pension Hike 2026: १९ नोव्हेंबरला EPFO ची मोठी बैठक — ₹१,००० ची पेन्शन ₹३,००० होणार का?
- १ ऑक्टोबर २०२२ नंतर करदात्याने उघडलेले अटल पेन्शन खाते अवैध ठरते.
- ३० सप्टेंबर २०२२ पूर्वी खाते उघडलेल्या जुन्या सदस्यांवर या नियमाचा परिणाम होत नाही. त्यांची हमी पेन्शन वयाच्या ६० वर्षांनंतरही मिळत राहील.
- नियम लागू झाल्यानंतर करदात्याने उघडलेले खाते आढळले तर बँक ते बंद करते आणि जमा केलेली रक्कम परत करते.
कोणाला ‘आयकरदाता’ मानले जाते?
अधिसूचनेत ‘आयकरदाता’ म्हणजे अशी व्यक्ती, जी आयकर कायदा १९६१ नुसार कर भरण्यास पात्र आहे. बँका अर्जाच्या वेळी स्वयंघोषणापत्र घेतात आणि त्यावरून पात्रता ठरवतात. पुढील परिस्थितींमध्ये तुम्ही करदाता ठरता:
- तुम्ही कोणत्याही वर्षी आयकर विवरणपत्र (ITR) भरले असेल आणि तुमचे करपात्र उत्पन्न मूळ सूट मर्यादेपेक्षा जास्त असेल.
- तुम्ही नोकरदार असाल आणि नियोक्ता तुमच्या पगारातून टीडीएस कापत असेल.
- तुम्ही व्यावसायिक असाल, आगाऊ कर भरला असेल किंवा तुम्हाला आयकर विभागाची नोटीस आली असेल.
- लाभांश, भांडवली नफा किंवा व्यावसायिक फीमुळे तुमचे एकूण उत्पन्न सूट मर्यादेपेक्षा जास्त झाले असेल.
याउलट, पुढील परिस्थितींमध्ये तुम्ही करदाता ठरत नाही:
- तुमचे उत्पन्न पूर्णपणे शेतीतून असेल. शेती उत्पन्न आयकरातून वगळलेले असते.
- मुदत ठेवीवर टीडीएस कापला गेला असला तरी वर्षअखेरीस तुमचे करदायित्व शून्य असेल.
- तुम्ही गृहिणी किंवा अवलंबित असाल आणि तुमचे स्वतंत्र उत्पन्न सूट मर्यादेपेक्षा कमी असेल.
- तुम्ही कधीही करपात्र उत्पन्नाचे विवरणपत्र भरले नसेल.
करदात्याचे खाते उघडले गेले तर काय होते?
१ ऑक्टोबर २०२२ नंतर करदात्याने अटल पेन्शन खाते उघडले असेल तर बँकेच्या वार्षिक तपासणीत, आधार-पॅन-आयकर माहितीच्या जोडणीत किंवा पेन्शन निधी नियामक प्राधिकरणाच्या (PFRDA) तपासणीत ही विसंगती उघडकीस येते. त्यानंतर खाते बंद केले जाते.
खाते बंद झाल्यावर तुम्हाला काय परत मिळते?
- तुम्ही स्वतः भरलेली सर्व रक्कम परत मिळते.
- त्या रकमेवर मिळालेला गुंतवणूक परतावा मिळतो.
- सरकारचे सहअंशदान मिळाले असेल तर ते वजा केले जाते.
- खाते बंद करण्याचे लागू शुल्क वजा केले जाते.
मात्र हमी पेन्शन, जोडीदाराला मिळणारी पेन्शन किंवा नामनिर्देशित व्यक्तीला मिळणारी रक्कम यापैकी काहीही मिळत नाही. म्हणजे वर्षानुवर्षे भरलेली रक्कम केवळ बचत खात्यासारखी परत मिळते आणि पेन्शनची हमी पूर्णपणे जाते.
अटल पेन्शन योजना मुळात काय देते?
अटल पेन्शन योजना ही केंद्र सरकारची हमी पेन्शन योजना आहे. वयाच्या ६० वर्षांनंतर दरमहा ₹१,०००, ₹२,०००, ₹३,०००, ₹४,००० किंवा ₹५,००० अशी निश्चित पेन्शन आयुष्यभर मिळते. मासिक हप्ता तुम्ही कोणत्या वयात सामील होता आणि कोणती पेन्शन निवडता यावर ठरतो. उदाहरणार्थ, ₹५,००० पेन्शनसाठी वयाच्या १८ व्या वर्षी सामील झालेल्याला दरमहा सुमारे ₹२१०, तर वयाच्या ३९ व्या वर्षी सामील झालेल्याला सुमारे ₹१,४५४ भरावे लागतात. ही योजना PFRDA मार्फत बँका आणि टपाल कार्यालयांद्वारे चालवली जाते. सदस्याच्या मृत्यूनंतर जोडीदाराला तीच पेन्शन मिळते आणि दोघांच्याही मृत्यूनंतर जमा रक्कम नामनिर्देशित व्यक्तीला मिळते.
करदात्यांसाठी पेन्शनचे पर्याय कोणते?
तुम्ही करदाता असाल तर अटल पेन्शनऐवजी पुढील पर्याय विचारात घ्या:
- राष्ट्रीय पेन्शन प्रणाली (NPS): १८ ते ७० वयोगटातील नागरिकांसाठी खुली. वयाच्या ६० व्या वर्षी किमान ४० टक्के रकमेने वार्षिकी घ्यावी लागते आणि ६० टक्क्यांपर्यंत रक्कम करमुक्त काढता येते. जुन्या करप्रणालीत कलम ८०सीसीडी (१बी) अंतर्गत अतिरिक्त ₹५०,००० वजावट मिळते.
- कर्मचारी भविष्य निर्वाह निधी (EPF) आणि कर्मचारी पेन्शन योजना (EPS): नोकरदारांसाठी नियोक्त्यामार्फत आपोआप योगदान होते. यातून निवृत्तीनंतर पेन्शन मिळते.
- सार्वजनिक भविष्य निर्वाह निधी (PPF): १५ वर्षांची योजना, वर्षाला ₹१,५०,००० पर्यंत जमा करता येतात. गुंतवणूक, व्याज आणि मुदतपूर्तीची रक्कम तिन्ही करमुक्त असतात.
तुमचे अटल पेन्शन खाते सुरक्षित आहे का, हे कसे तपासावे?
तुम्ही ३० सप्टेंबर २०२२ पूर्वी खाते उघडले असेल तर काळजी करण्याचे कारण नाही. तुमची पेन्शन हमी कायम आहे.
लक्षात ठेवा, अटल पेन्शन योजना ही असंघटित क्षेत्रातील कमी उत्पन्न असलेल्या कामगारांसाठी तयार करण्यात आली आहे. करदात्यांकडे NPS, EPF आणि PPF यांसारखे पर्याय आधीच असल्यामुळे सरकारने त्यांना या योजनेतून वगळले आहे. त्यामुळे अर्ज करण्यापूर्वी स्वतःची करस्थिती तपासा आणि योग्य योजना निवडा.
यह भी पढ़े:
 NPS Vatsalya Scheme: फक्त ₹२५० मध्ये मुलाच्या नावाने पेन्शन खाते! १८ व्या वर्षी किती पैसे मिळणार?
स्रोत: केंद्रीय अर्थ मंत्रालयाची १० ऑगस्ट २०२२ ची अधिसूचना; पेन्शन निधी नियामक व विकास प्राधिकरण (PFRDA) आणि अटल पेन्शन योजनेची अधिकृत माहिती.
वारंवार विचारले जाणारे प्रश्न (FAQ)
१. मी आयकर भरत असेन तर अटल पेन्शन खाते उघडता येईल का?
नाही. १ ऑक्टोबर २०२२ पासून आयकरदाता असलेली व्यक्ती अटल पेन्शन योजनेत नव्याने सहभागी होऊ शकत नाही.
२. मी २०२२ पूर्वी खाते उघडले असेल तर माझी पेन्शन बंद होईल का?
नाही. ३० सप्टेंबर २०२२ पूर्वी उघडलेली खाती या नियमापासून सुरक्षित आहेत. वयाच्या ६० वर्षांनंतर हमी पेन्शन मिळत राहील.
३. चुकीने खाते उघडले गेले तर माझे पैसे बुडतील का?
नाही. खाते बंद झाल्यावर स्वतः भरलेली रक्कम आणि त्यावरील परतावा परत मिळतो. मात्र हमी पेन्शनचा लाभ मिळत नाही.
४. केवळ शेती उत्पन्न असलेला शेतकरी अटल पेन्शन घेऊ शकतो का?
होय. शेती उत्पन्न आयकरातून वगळलेले असल्यामुळे केवळ शेती उत्पन्न असलेला शेतकरी करदाता ठरत नाही आणि तो अटल पेन्शनसाठी पात्र राहतो.
५. करदात्यांसाठी अटल पेन्शनऐवजी सर्वोत्तम पर्याय कोणता?
राष्ट्रीय पेन्शन प्रणाली (NPS) हा सर्वात जवळचा पर्याय आहे. त्यात कलम ८०सीसीडी (१बी) अंतर्गत अतिरिक्त ₹५०,००० कर वजावटही मिळते.
६. अटल पेन्शनसाठी अर्ज कुठे करावा?
पात्र नागरिक आपल्या बँक शाखेत किंवा टपाल कार्यालयात अर्ज करू शकतात. अर्जासोबत आधार, बँक खाते आणि करदाता नसल्याचे स्वयंघोषणापत्र द्यावे लागते.