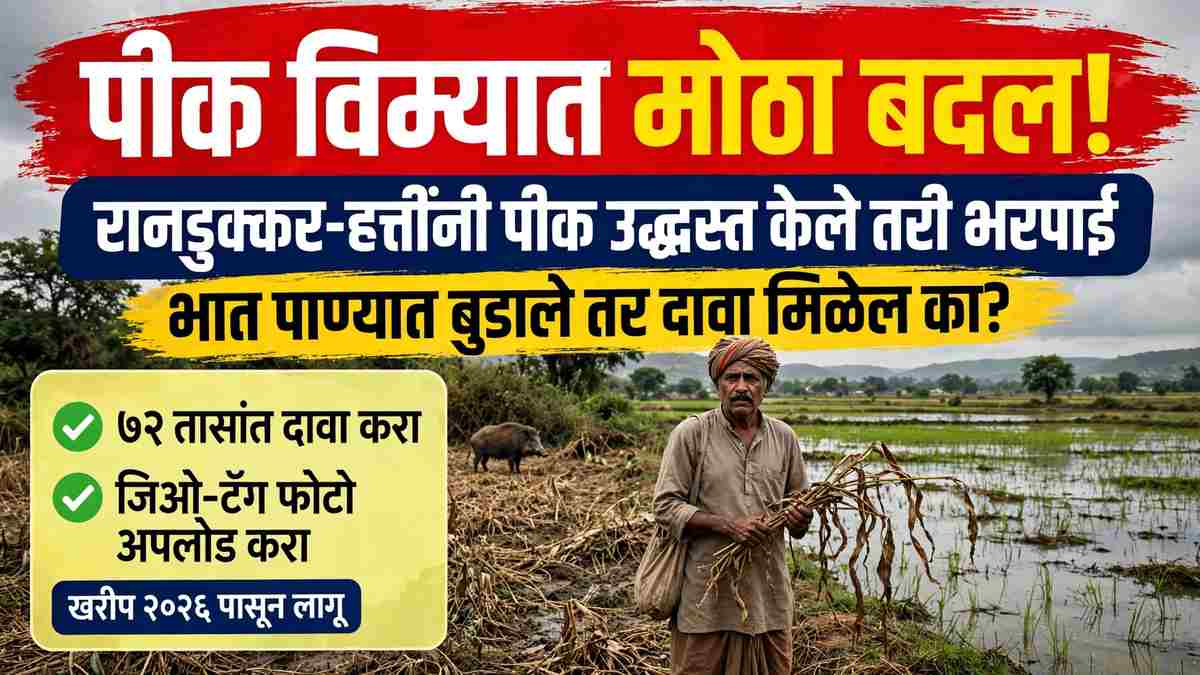
PMFBY Wild Animal Attack Paddy Inundation Cover — केंद्र सरकारच्या प्रधानमंत्री फसल बीमा योजनेत (PMFBY) खरीप २०२६ च्या हंगामापासून दोन मोठे बदल लागू झाले आहेत. आता वन्य प्राण्यांच्या हल्ल्यामुळे झालेल्या पिकांच्या नुकसानीवरही विमा भरपाई मिळणार आहे आणि पाण्यात बुडालेल्या भात पिकासाठीही दावा करता येणार आहे. महाराष्ट्रातील शेतकऱ्यांसाठी ही बातमी महत्त्वाची आहे, कारण रानडुक्कर, नीलगाय आणि हत्तींच्या उपद्रवाने दरवर्षी हजारो शेतकऱ्यांचे पीक उद्ध्वस्त होते आणि पावसाळ्यात भातशेती पाण्याखाली जाणे ही कोकण व विदर्भातील दरवर्षीची समस्या आहे.
पीक विम्यात नेमके काय बदलले?
केंद्रीय कृषी व शेतकरी कल्याण मंत्रालयाने १८ नोव्हेंबर २०२५ रोजी प्रधानमंत्री फसल बीमा योजनेअंतर्गत दोन नव्या जोखीम कव्हरची घोषणा केली होती. ही नवी व्यवस्था खरीप २०२६ च्या हंगामापासून देशभरात लागू करण्यात आली आहे. यापूर्वी पीक विमा केवळ दुष्काळ, पूर, गारपीट, वादळ, कीड-रोग यांसारख्या नैसर्गिक आपत्तींमुळे झालेल्या नुकसानीसाठीच मिळत होता. वन्य प्राण्यांनी केलेले नुकसान आणि भात पाण्यात बुडणे या दोन कारणांसाठी शेतकऱ्यांना भरपाई मिळत नव्हती. आता ही पोकळी भरून काढण्यात आली आहे.
वन्य प्राण्यांचा हल्ला — पाचवे अॅड-ऑन कव्हर
वन्य प्राण्यांच्या हल्ल्यामुळे झालेली पीकहानी आता पीक विम्याच्या स्थानिक जोखीम (Localised Risk) श्रेणीतील पाचवे अॅड-ऑन कव्हर म्हणून मान्यता मिळाली आहे. ज्या शेतकऱ्यांच्या पिकाचे वन्य प्राण्यांनी नुकसान केले असेल, त्यांना आता विमा दावा करता येईल. हत्ती, रानडुक्कर, नीलगाय, हरीण आणि माकडे यांसारख्या प्राण्यांमुळे होणाऱ्या नुकसानीचा यात समावेश आहे.
यह भी पढ़े:
 खरीप पीक विमा २०२६: अर्जाची शेवटची तारीख १५ नोव्हेंबर! १ रुपयात विमा भरण्याची शेवटची संधी
प्रत्येक राज्य आपल्या भागानुसार कोणत्या प्राण्यांमुळे नुकसान होते, याची अधिसूचित यादी तयार करणार आहे आणि ऐतिहासिक आकडेवारीनुसार संवेदनशील जिल्हे ठरवणार आहे. महाराष्ट्रासाठी हे कव्हर अत्यंत महत्त्वाचे आहे. गोखले संस्थेच्या एका अभ्यासानुसार वन्य प्राण्यांमुळे शेतकऱ्यांचे दरवर्षी सुमारे १०,००० ते ४०,००० रुपयांचे नुकसान होते आणि त्यातील केवळ १ टक्काच भरपाई म्हणून मिळत होता. आता पीक विम्याच्या माध्यमातून ही भरपाई मिळण्याचा मार्ग मोकळा झाला आहे. महाराष्ट्रासह वन्य प्राणी-मानव संघर्ष असलेल्या राज्यांचा लाभार्थी यादीत समावेश आहे.
भात पाण्यात बुडणे — सात वर्षांनंतर कव्हर परत
दुसरा मोठा बदल म्हणजे भात पाण्यात बुडणे (Paddy Inundation) हे पुन्हा एकदा स्थानिक आपत्ती कव्हर (Localised Calamity Cover) म्हणून समाविष्ट करण्यात आले आहे. २०१८ मध्ये पाण्यात बुडालेल्या पिकाचे मूल्यांकन करणे अवघड असल्याचे कारण देत हे कव्हर काढून टाकण्यात आले होते. त्यामुळे गेली सात वर्षे मुसळधार पाऊस किंवा पुरामुळे भात पाण्याखाली गेले तरी शेतकऱ्यांना विमा भरपाई मिळत नव्हती.
आता तज्ज्ञ समितीच्या शिफारशींवर आधारित वैज्ञानिक आणि पारदर्शक मूल्यांकन पद्धत तयार करण्यात आली आहे. केंद्रीय कृषी मंत्री शिवराज सिंह चौहान यांनी या शिफारशींना मंजुरी दिली आहे. त्यामुळे मुसळधार पाऊस, चक्रीवादळ किंवा अपुऱ्या निचऱ्यामुळे भातशेती पाण्याखाली गेली आणि पीक खराब झाले, तर शेतकरी आता दावा करू शकतो. महाराष्ट्रासह पूरप्रवण राज्यांतील भात उत्पादकांना याचा विशेष फायदा होणार आहे.
महाराष्ट्रातील शेतकऱ्यांना काय फायदा?
- खरीप २०२६ च्या हंगामापासून हे दोन्ही कव्हर लागू असल्याने याच हंगामातील नुकसानीसाठी दावा करता येतो.
- महाराष्ट्र हा देशात पीक विमा दाव्यांमध्ये सर्वांत मोठा वाटा असलेले राज्य आहे — गेल्या सहा वर्षांत देशातील एकूण दाव्यांपैकी सुमारे २४ टक्के दावे महाराष्ट्रातील शेतकऱ्यांचे होते.
- पीक विम्याचा हप्ता शेतकऱ्यांसाठी अत्यंत कमी आहे — खरीप पिकांसाठी विमा रकमेच्या केवळ २ टक्के, रब्बी पिकांसाठी १.५ टक्के आणि बागायती पिकांसाठी ५ टक्के. उर्वरित हप्ता केंद्र व राज्य सरकार भरते.
दावा कसा करावा? ७२ तासांचा नियम लक्षात ठेवा
या नव्या कव्हरचा लाभ घेण्यासाठी सर्वांत महत्त्वाची अट म्हणजे नुकसानीची माहिती ७२ तासांच्या आत देणे. वन्य प्राण्यांनी पीक उद्ध्वस्त केले किंवा भात पाण्यात बुडाले, तर शेतकऱ्याने ७२ तासांच्या आत क्रॉप इन्शुरन्स अॅपवर (Crop Insurance App) नुकसानीची माहिती नोंदवावी आणि नुकसानीच्या शेताचे जिओ-टॅग केलेले फोटो अपलोड करावे. उशिरा माहिती दिल्यास दावा नाकारला जाऊ शकतो.
दावा करण्याची प्रक्रिया अशी आहे: सर्वप्रथम क्रॉप इन्शुरन्स अॅपवर लॉगिन करून ‘Crop Loss Intimation’ हा पर्याय निवडा. आपला पीक विमा पॉलिसी क्रमांक भरा आणि नुकसानीचे जिओ-टॅग फोटो अपलोड करा. माहिती सादर केल्यानंतर मिळालेला दावा संदर्भ क्रमांक (Claim Reference ID) जपून ठेवा. त्यानंतर कृषी अधिकारी, विमा कंपनीचे प्रतिनिधी आणि तलाठी यांच्याकडून शेताचे संयुक्त सर्वेक्षण (पंचनामा) केले जाते. मंजूर झालेली भरपाई थेट शेतकऱ्याच्या बँक खात्यात जमा होते. अडचण आल्यास १४४४७ या टोल-फ्री क्रमांकावर संपर्क साधता येतो आणि pmfby.gov.in वर अर्जाची स्थिती तपासता येते.
पीक विमा योजना म्हणजे काय?
प्रधानमंत्री फसल बीमा योजना ही २०१६ मध्ये सुरू झालेली देशातील सर्वांत मोठी पीक विमा योजना आहे. पेरणीपूर्व ते काढणीपर्यंतच्या काळात नैसर्गिक आपत्तींमुळे होणाऱ्या पिकांच्या नुकसानीपासून शेतकऱ्यांना आर्थिक संरक्षण देणे हा या योजनेचा उद्देश आहे. गेल्या दहा वर्षांत या योजनेअंतर्गत ९२ कोटींहून अधिक शेतकरी अर्ज विमा उतरवण्यात आले असून २.०६ लाख कोटी रुपयांहून अधिक रकमेचे दावे देण्यात आले आहेत.
शेतकऱ्यांनी लक्षात ठेवावे की, युद्ध, अणुजोखीम किंवा चोरी यांसारख्या टाळता येण्याजोग्या कारणांमुळे झालेले नुकसान या योजनेत समाविष्ट नाही आणि काढणीनंतर १४ दिवसांपर्यंतच काढणीपश्चात नुकसान कव्हर असते.
वारंवार विचारले जाणारे प्रश्न (FAQ)
प्रश्न १: रानडुक्करांनी माझे पीक उद्ध्वस्त केले, तर मला पीक विमा मिळेल का?
होय. खरीप २०२६ पासून वन्य प्राण्यांच्या हल्ल्यामुळे झालेले नुकसान पीक विम्याच्या स्थानिक जोखीम श्रेणीतील पाचवे अॅड-ऑन कव्हर म्हणून समाविष्ट आहे. मात्र ७२ तासांच्या आत क्रॉप इन्शुरन्स अॅपवर जिओ-टॅग फोटोंसह माहिती देणे आवश्यक आहे.
प्रश्न २: भात पाण्यात बुडाले तर दावा करता येईल का?
होय. भात पाण्यात बुडणे (Paddy Inundation) हे पुन्हा स्थानिक आपत्ती कव्हर म्हणून समाविष्ट करण्यात आले आहे. मुसळधार पाऊस किंवा पुरामुळे भातशेती पाण्याखाली गेल्यास दावा करता येतो.
प्रश्न ३: दावा करण्यासाठी कोणती कागदपत्रे लागतात?
पीक विमा पॉलिसी क्रमांक, नुकसानीचे जिओ-टॅग केलेले फोटो आणि बँक खाते तपशील ही प्रमुख कागदपत्रे लागतात; पंचनाम्यासाठी तलाठी व कृषी अधिकारी सर्वेक्षण करतात.
प्रश्न ४: पीक विम्याचा हप्ता शेतकऱ्याला किती भरावा लागतो?
खरीपसाठी २ टक्के, रब्बीसाठी १.५ टक्के आणि बागायती पिकांसाठी ५ टक्के हप्ता शेतकरी भरतो; उर्वरित हप्ता केंद्र व राज्य सरकार देते.
प्रश्न ५: दावा मंजूर झाल्यानंतर पैसे कसे मिळतात?
मंजूर झालेली भरपाई थेट लाभार्थी हस्तांतरण (DBT) पद्धतीने शेतकऱ्याच्या बँक खात्यात जमा होते. अर्जाची स्थिती pmfby.gov.in वर किंवा क्रॉप इन्शुरन्स अॅपवर तपासता येते.
स्रोत: केंद्रीय कृषी व शेतकरी कल्याण मंत्रालय, पत्र सूचना कार्यालय (PIB) प्रसिद्धीपत्रक, प्रधानमंत्री फसल बीमा योजना (pmfby.gov.in).